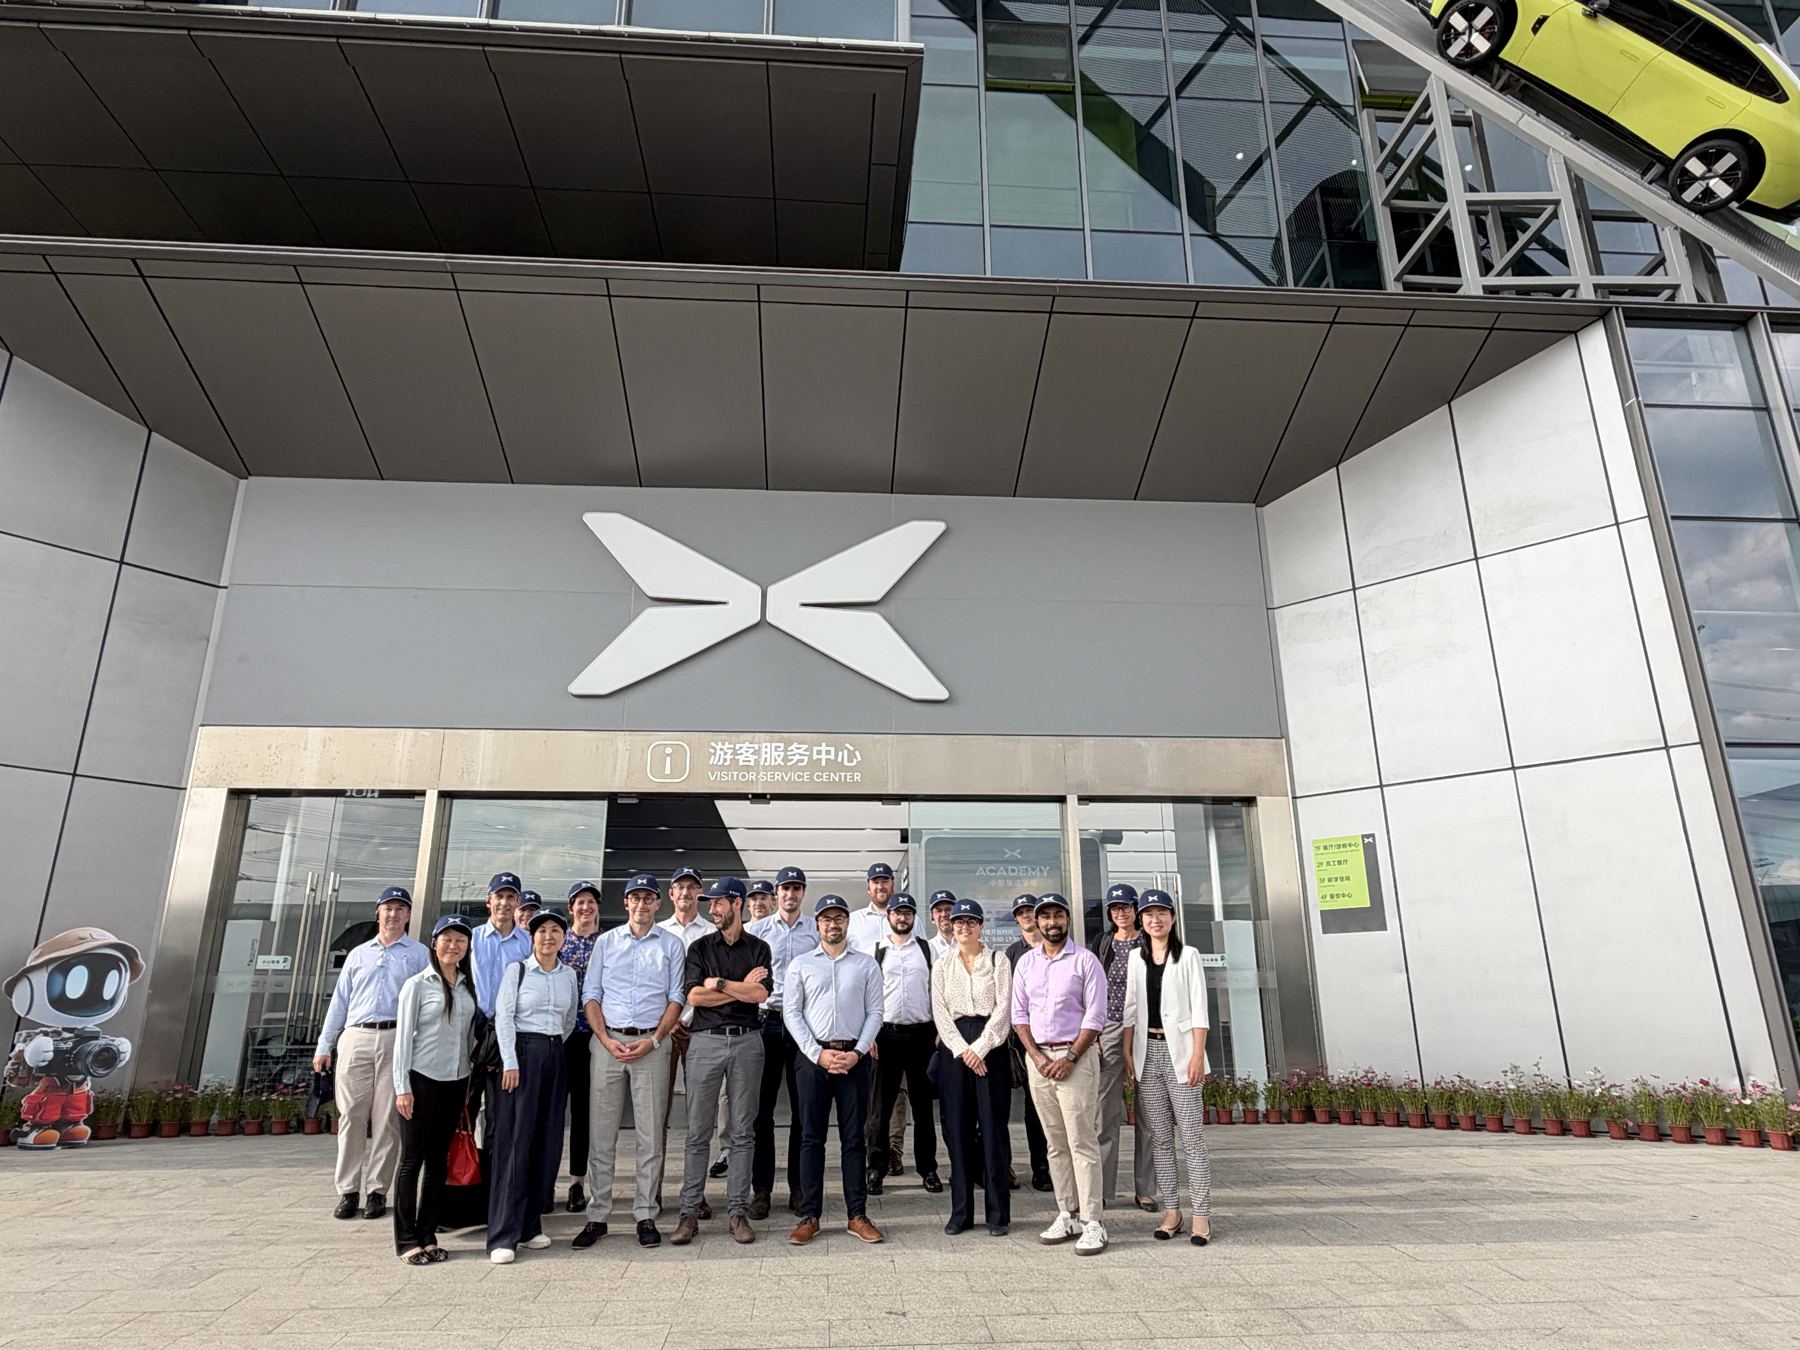
Rapport de terrain · Shenzhen et Guangzhou · Octobre 2026
La Chine vue de l'intérieur de ses usines
Ils sont déjà devant, et l'écart se creuse chaque trimestre
En octobre 2026, une délégation d'industriels français s'est rendue dans la baie de Shenzhen et à Guangzhou. Ce document restitue ce qu'elle y a vu, et ce que chaque industriel peut faire pour inverser la tendance, avec de premiers succès en cent jours et un passage à l'échelle à six mois.
Les études européennes récentes analysent la Chine sous l'angle du commerce, des coûts et des subventions, et en tirent des réponses politiques. Ce document la regarde depuis l'intérieur des usines, avec des yeux d'industriels. Il porte sur des décisions que chaque dirigeant peut prendre lui-même. Une lecture par secteur est au chapitre 4.
L'essentiel
Ce que vous devez retenir
1
L'avance chinoise se mesure en vitesse de développement et de déploiement.
Une caméra IA déployée en deux jours chez XPENG. Un vêtement livré 28 jours après son design chez Shein. BYD annonce un véhicule toutes les 52 secondes.
2
Une grande part de l'écart de coût vient de décisions que vous contrôlez.
Dans l'automobile, Roland Berger attribue environ 60 % de l'écart de coût à la conception et à l'architecture de la production. Dans l'électronique, Honor conçoit 75 % de ses machines critiques.
3
Cette avance arrive en Europe, et l'écart se creuse.
Les marques chinoises sont passées de 5,6 % à 11,2 % du marché automobile européen en un an. Shein gère la production de Pimkie. H&T prépare ses propres marques d'électroménager. Et le plan quinquennal 2026-2030 désigne déjà les secteurs suivants : robotique, semi-conducteurs, biomédecine, aéronautique.
Cinq décisions à prendre
Identifier vos machines et process critiques, et décider lesquels reprendre en interne.
Mettre en place une deuxième source hors de Chine pour vos composants critiques.
Évaluer l'offre chinoise avant votre prochain investissement en robots, robots mobiles ou vision.
Repérer les fournisseurs chinois qui maîtrisent assez votre produit pour devenir vos concurrents.
Envoyer des ingénieurs apprendre à Shenzhen, puis les faire revenir.
Neuf organisations ont été visitées : huit entreprises et une université. Les repères publics peuvent différer de ce que les entreprises ont présenté pendant les visites. Les encadrés « Repères publics » ne reprennent que des chiffres publiés, rares pour les entreprises non cotées comme Shein. Les autres chiffres ont été présentés pendant les visites (voir le statut des chiffres).
En bref
Partout, nous avons retrouvé les mêmes ressorts : des machines conçues en interne chez Honor, BYD et XPENG, des opérateurs qui déploient eux-mêmes l'IA chez XPENG, des fournisseurs pilotés en temps réel chez Shein et Vipshop, et une automatisation choisie au cas par cas, là où elle est rentable, chez Honor, AION et Huawei.
L'avance se voit aussi dans les produits : la Blade Battery et la recharge flash chez BYD, la puce Turing, le robot humanoïde IRON et la voiture volante chez XPENG, des puces maison et un centre de données suivant plus de 2,1 millions de véhicules connectés chez AION.
Dans les usines
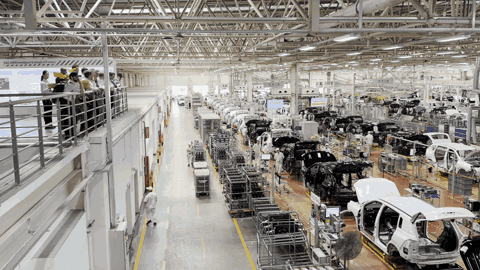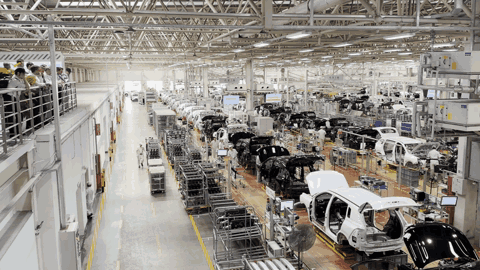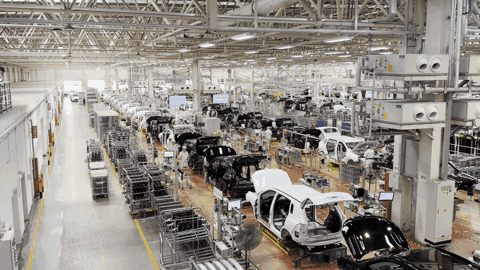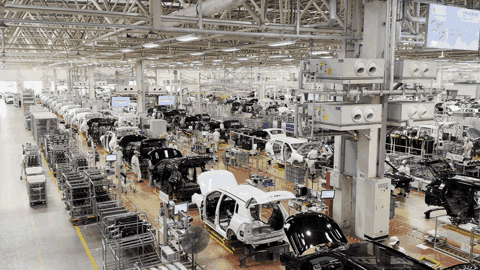
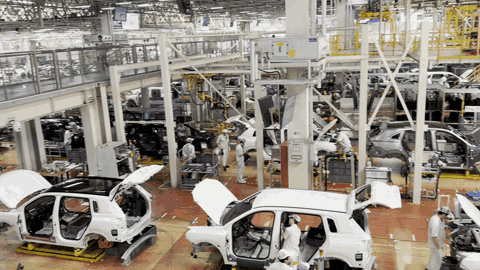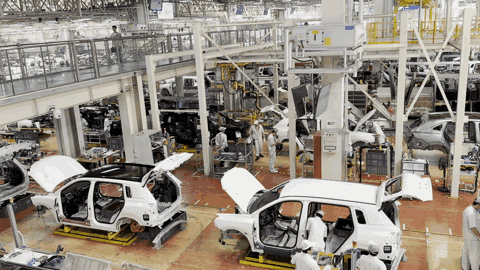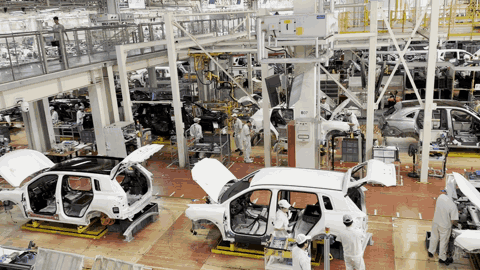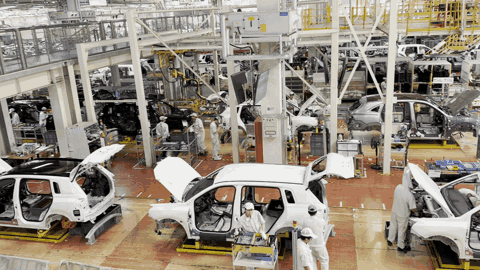
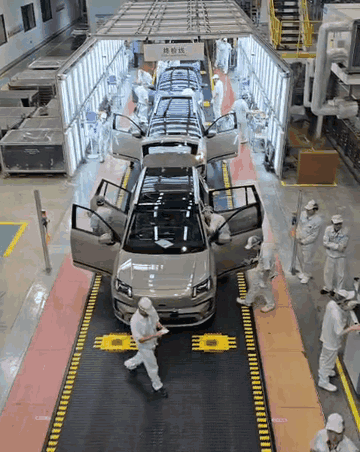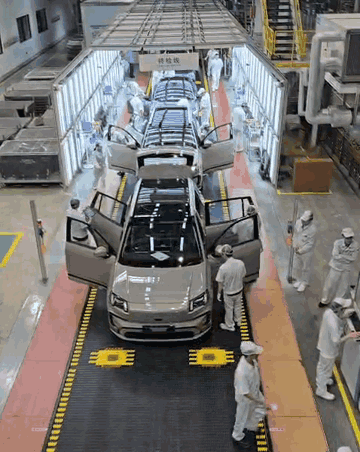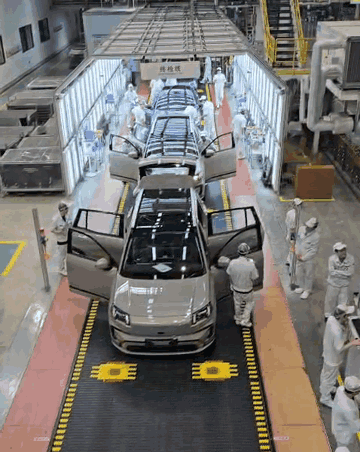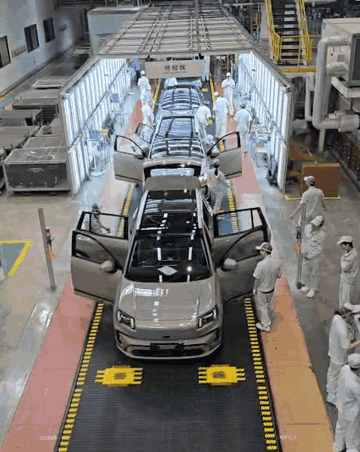
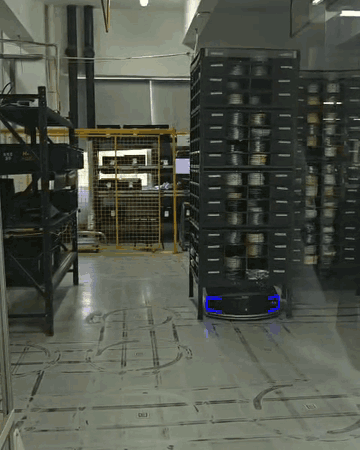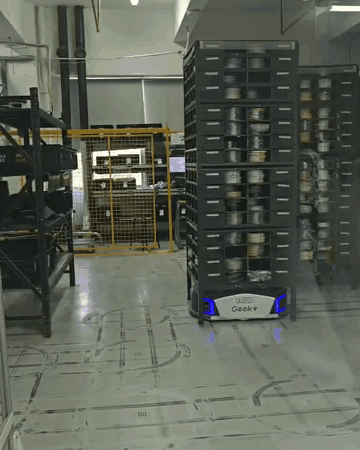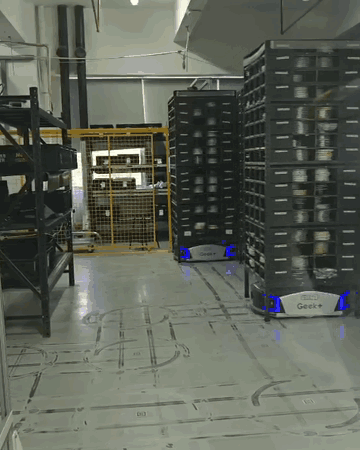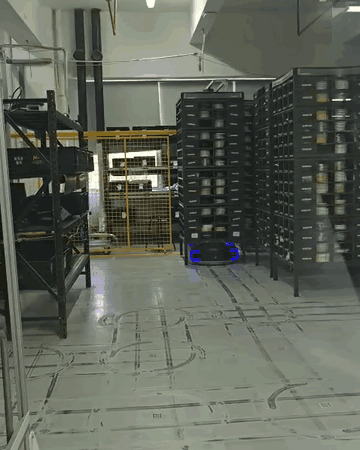
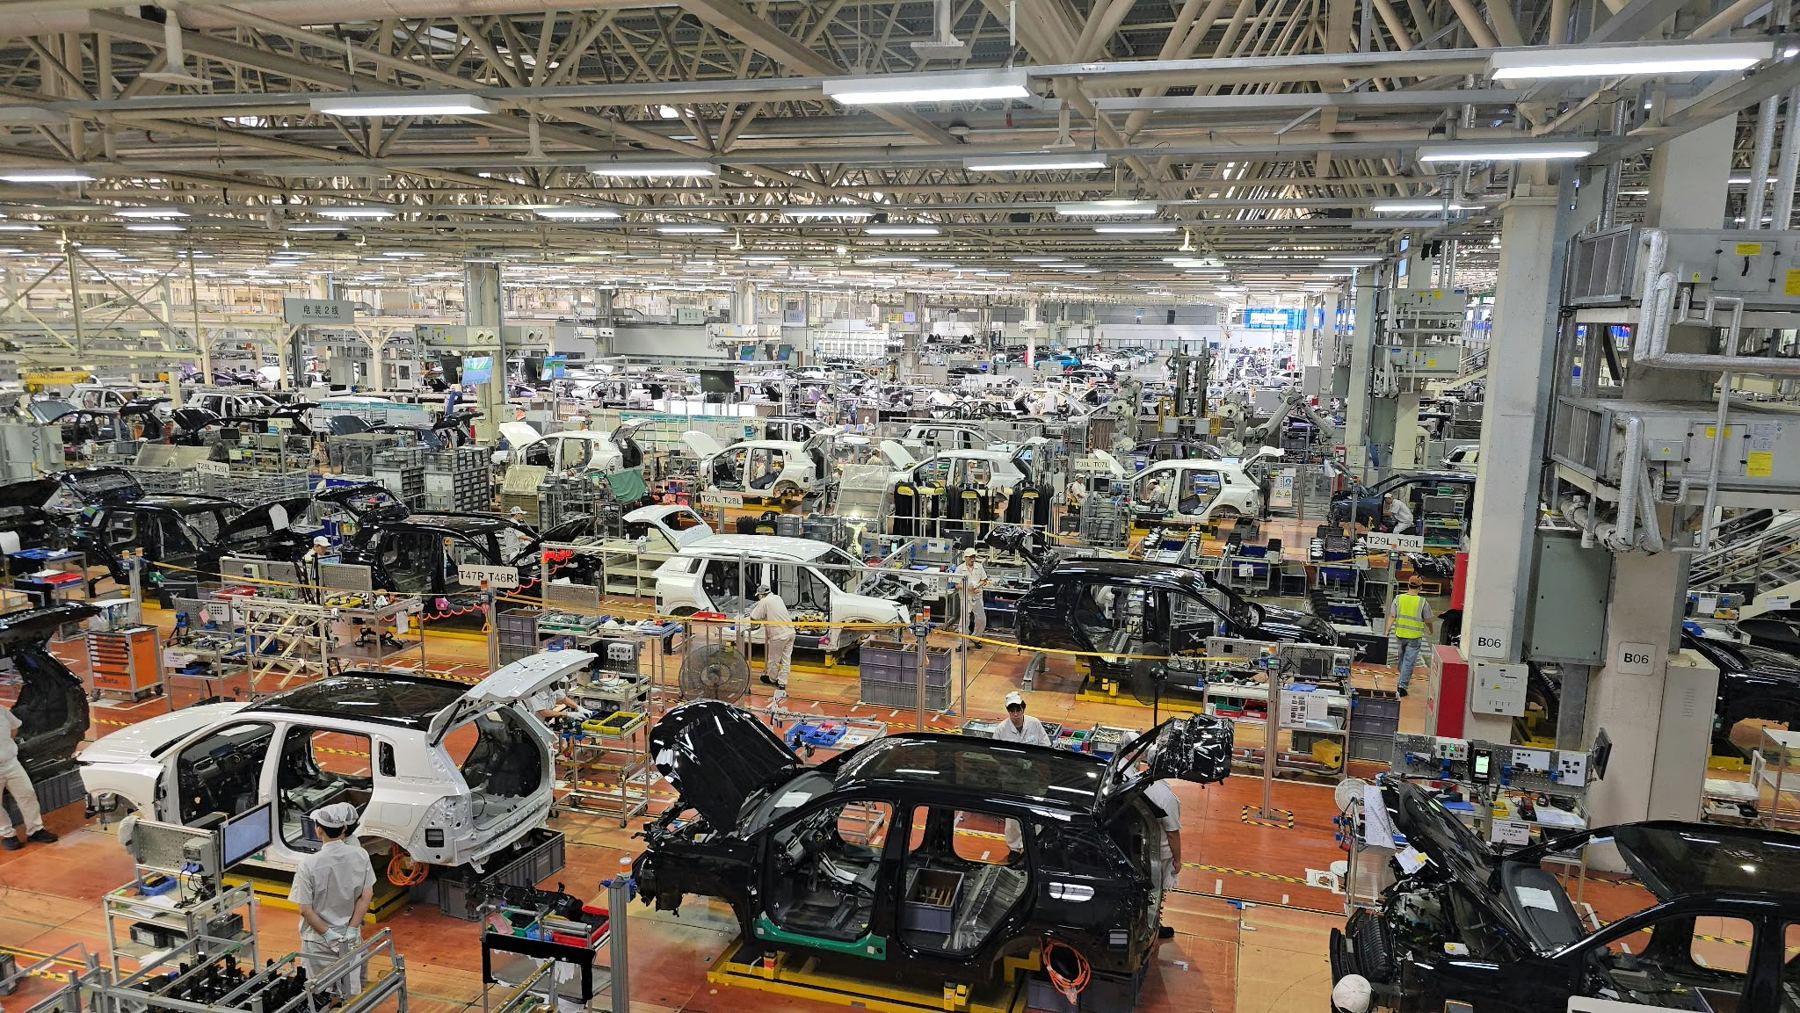
Un atelier d'assemblage automobile, vu depuis la passerelle, à Guangzhou. Vidéo de la délégation.Des opérateurs sur une ligne d'assemblage automobile, à Guangzhou. Vidéo de la délégation.Le tunnel d'inspection en fin de ligne, à Guangzhou. Vidéo de la délégation.Des robots mobiles déplacent les étagères de l'entrepôt de Honor, à Shenzhen. Vidéo de la délégation.
Vidéos de la délégation et films des entreprises, filmés lors des visites. Musique originale.
Ce qui nous a frappéHonor conçoit 75 % de ses machines critiques, avec 100 à 200 ingénieurs dédiés.
Pour vousNommez les trois machines que vous devez savoir concevoir, réparer ou faire évoluer vous-même.
Repères publics
Marque créée par Huawei en 2013, cédée en novembre 2020 à un consortium contrôlé par des entités publiques de Shenzhen. Siège à Shenzhen. Plus de 14 000 salariés fin 2025 selon l'entreprise.34
Sur place
Des machines conçues en interne
75 % des machines critiques sont conçues en interne, puis déployées dans l'entreprise et chez des partenaires.
Un contrôle qualité qui corrige la ligne
Des caméras et l'IA détectent les défauts et corrigent en boucle fermée les machines en amont.
Une IA développée avec les écoles locales
Les cas d'IA sont simples, construits avec des écoles d'ingénieurs de la région.
Des robots mobiles déplacent les étagères de l'entrepôt de Honor, à Shenzhen. Vidéo de la délégation.
« Leurs ingénieurs machines sont l'actif de l'entreprise, pas les smartphones. »
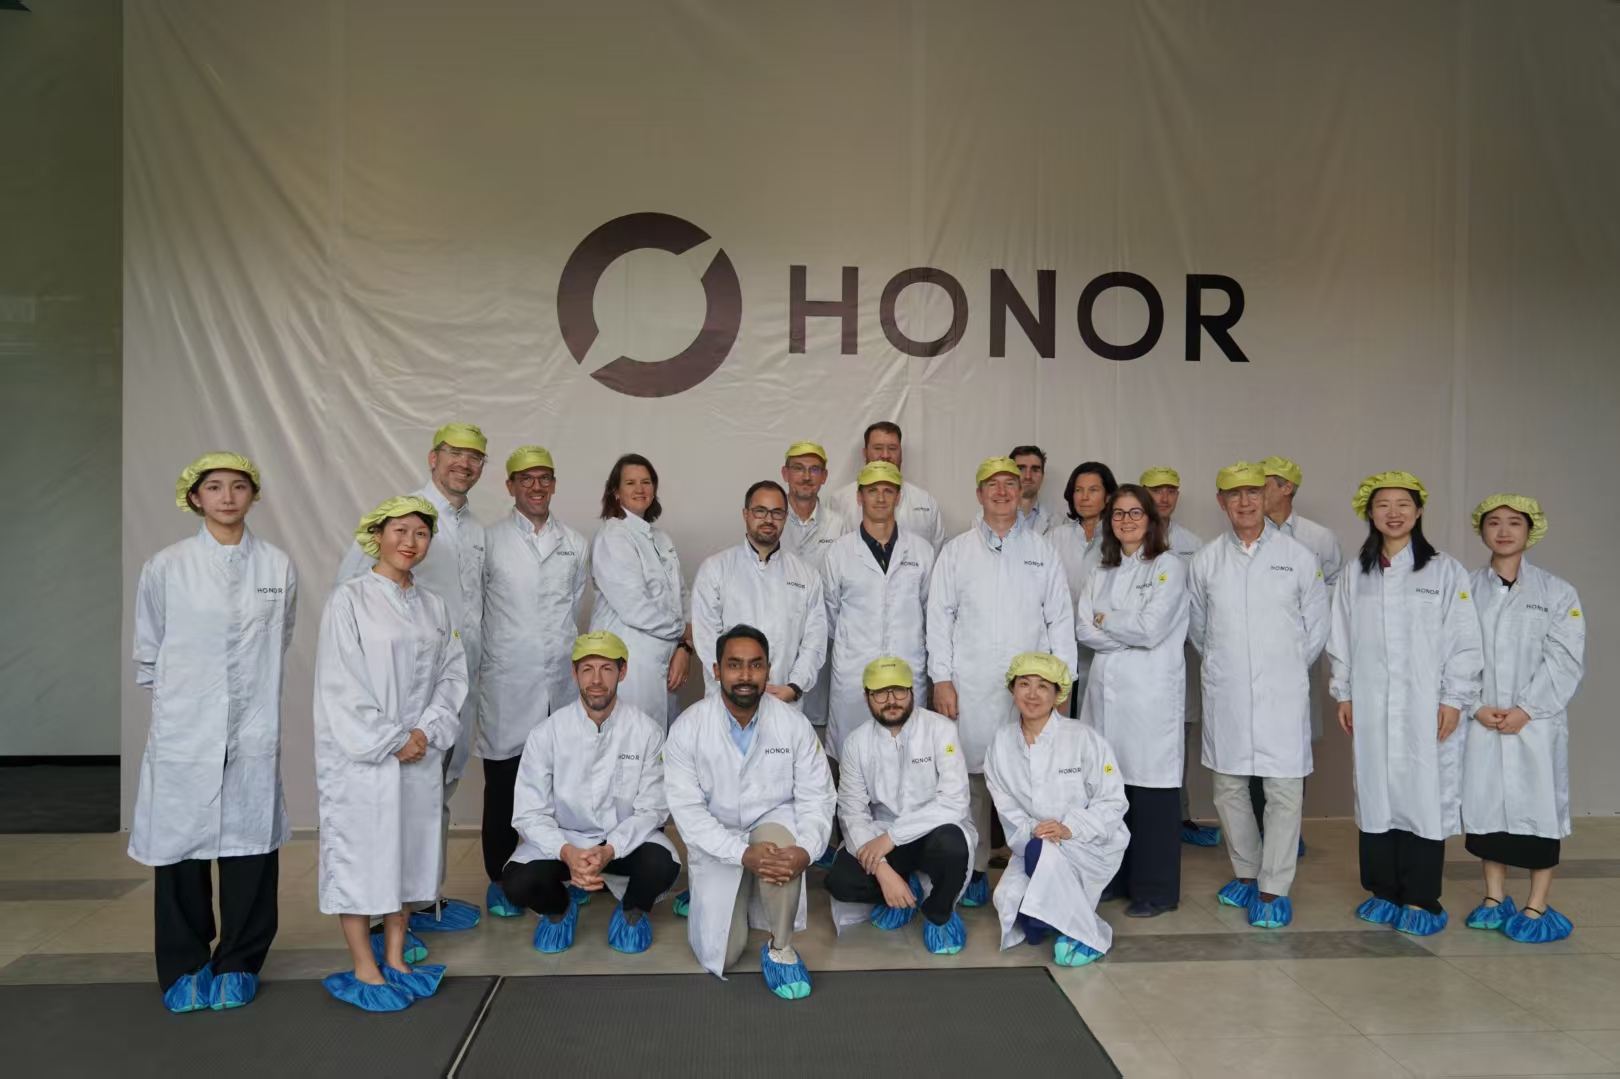
La délégation, chez Honor
Sources
34. Yicai, 27 juin 2025 ; effectifs selon Honor, relayés par Yespress.
Ce qui nous a frappéUn fabricant de contrôleurs électroniques prépare ses propres marques d'électroménager.
Pour vousRepérez parmi vos fournisseurs chinois ceux qui connaissent assez votre produit pour devenir vos concurrents.
Repères publics
Fondée en 2000 à Shenzhen, cotée à la bourse de Shenzhen depuis 2010. Environ 9 000 salariés fin 2024. Chiffre d'affaires d'environ 1,3 Md€ sur douze mois.35
Sur place
Un four piloté par l'IA
Le four suit la cuisson grâce à une caméra et une sonde, avec une solution de contrôle par l'IA.
Une chauffe en quatre secondes
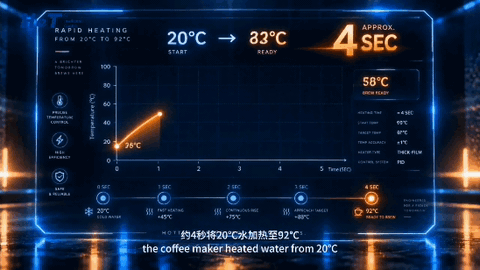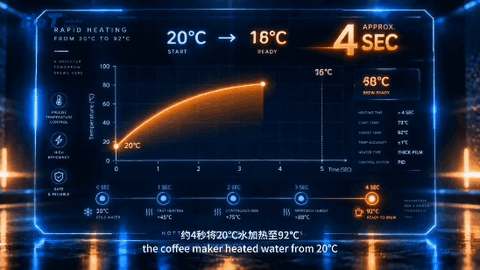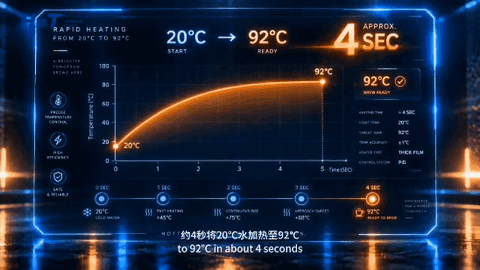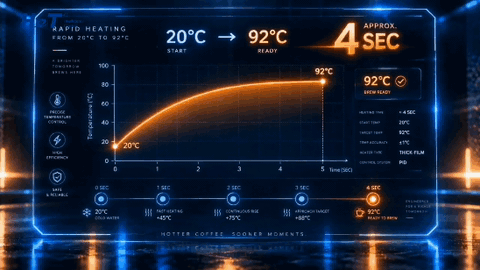
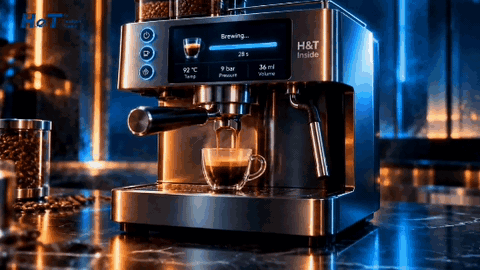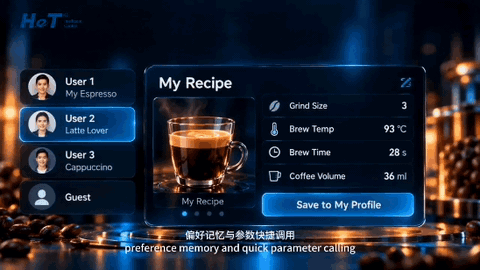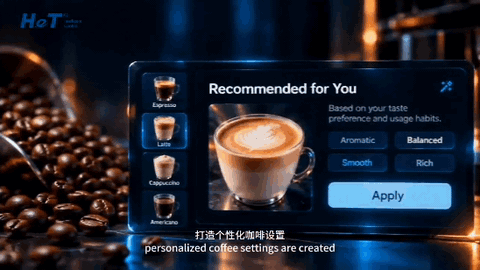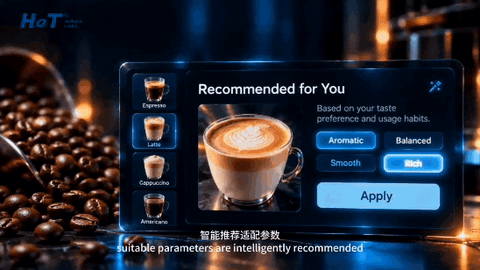
Un élément chauffant à couche épaisse, destiné aux machines à café, passe de 20 à 92 °C en environ quatre secondes.
Une salle dédiée à la donnée et à l'IA
L'entreprise a installé une « war room » pour piloter sa transformation par la donnée et l'IA.
Entreprise visitée · Véhicules électriques et batteries
BYD
En interne
Batterie Blade
Électronique et logiciel
Prochaine étape
Puces internes d'ici 2 à 3 ans
45
brevets déposés par jour, selon BYD, modèles d'utilité compris
Ce qui nous a frappéLa vélocité d'innovation : 45 brevets déposés par jour.
Pour vousMesurez le délai entre un concept et son lancement, et fixez-vous une cible pour le diviser par deux.
Repères publics
4 602 436 véhicules vendus en 2025, en hausse de 7,73 %. Dépenses de R&D d'environ 8,5 Md€ en 2025, en hausse de 17 %.36
Sur place
La Blade Battery
Une batterie plate, intégrée au châssis, qui change le design du véhicule.
La recharge flash par grand froid
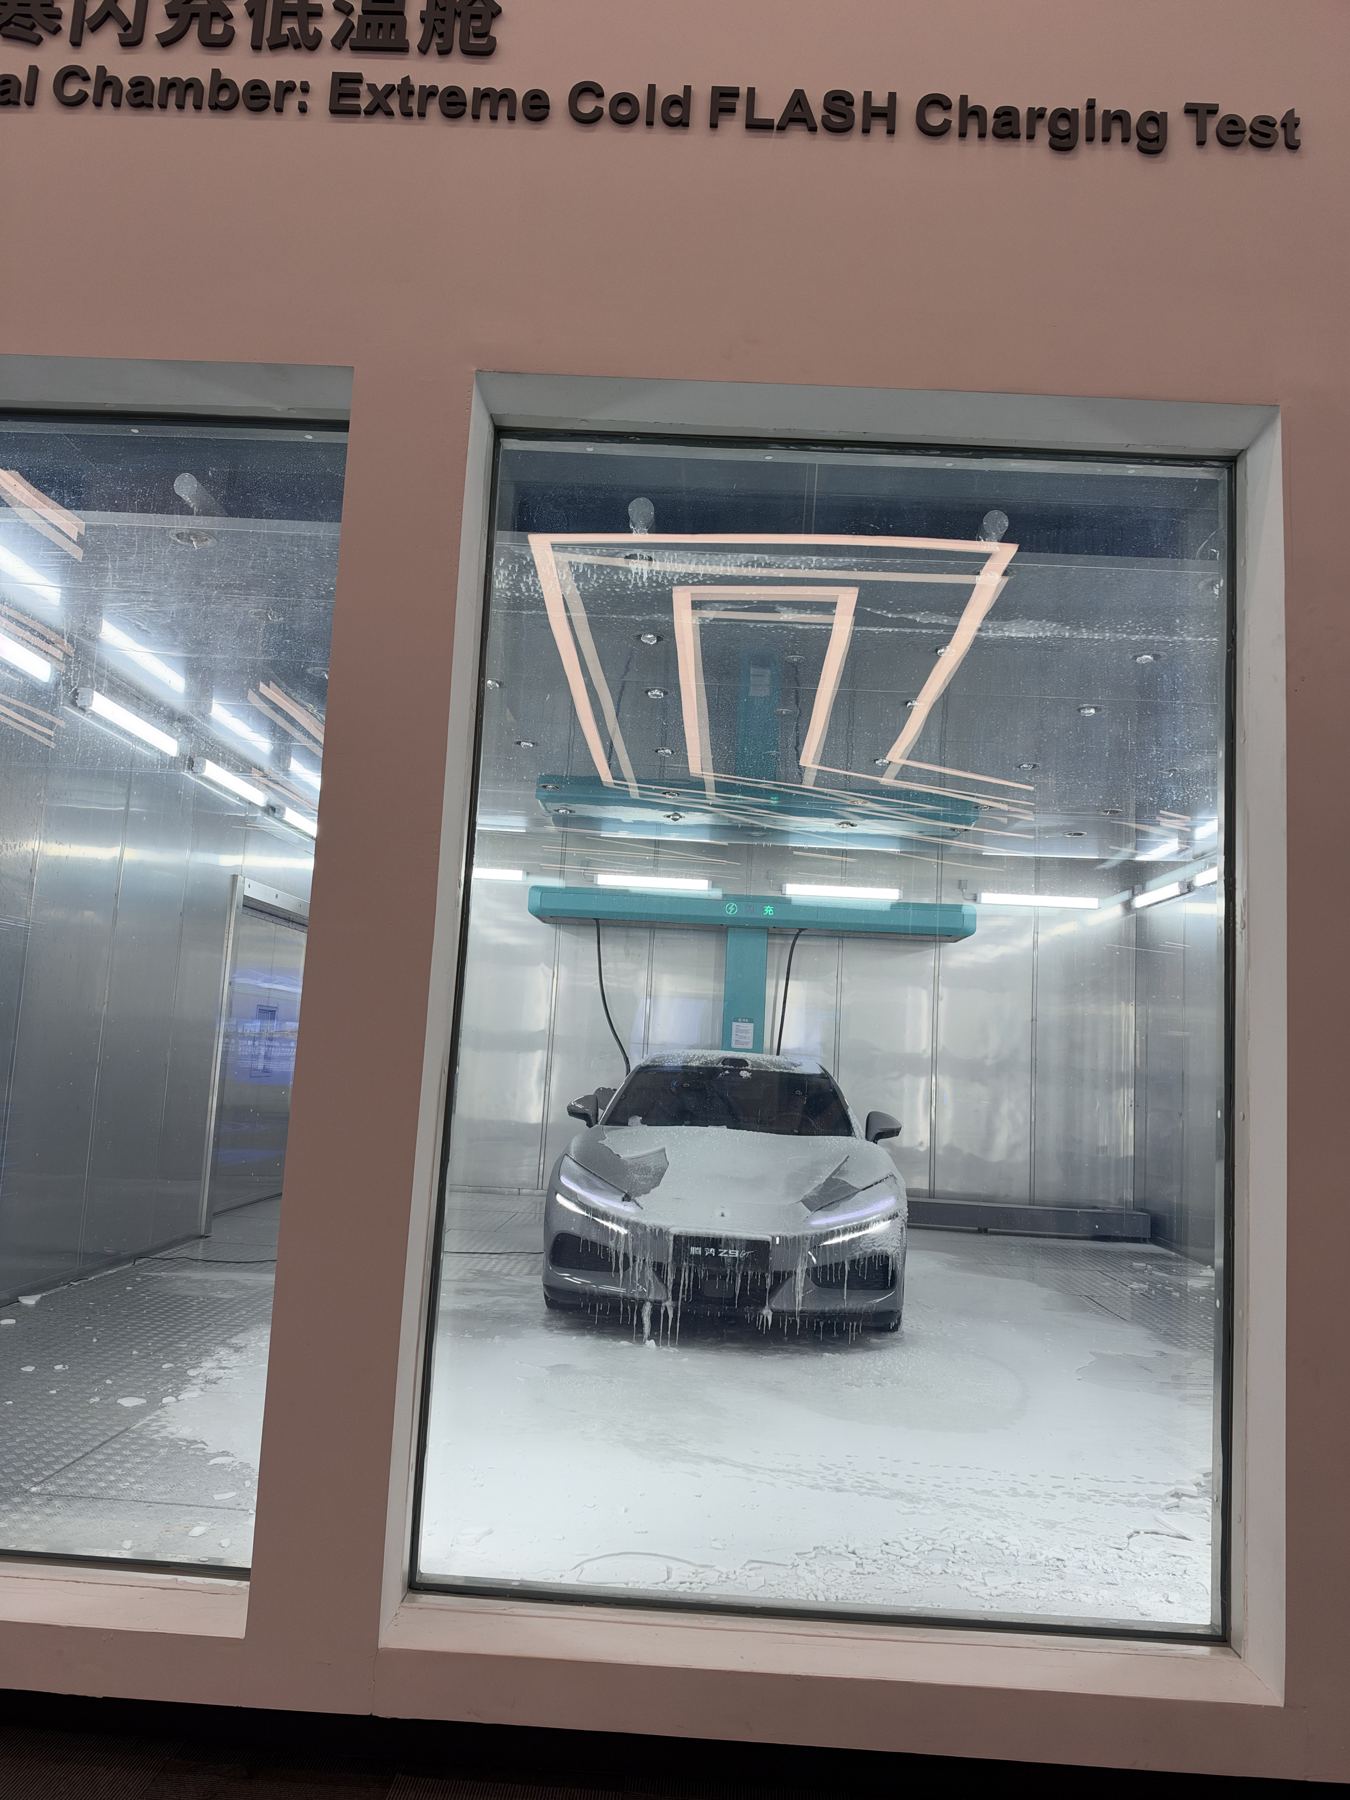
Une chambre d'essai teste la recharge rapide à très basse température.
Le véhicule transparent
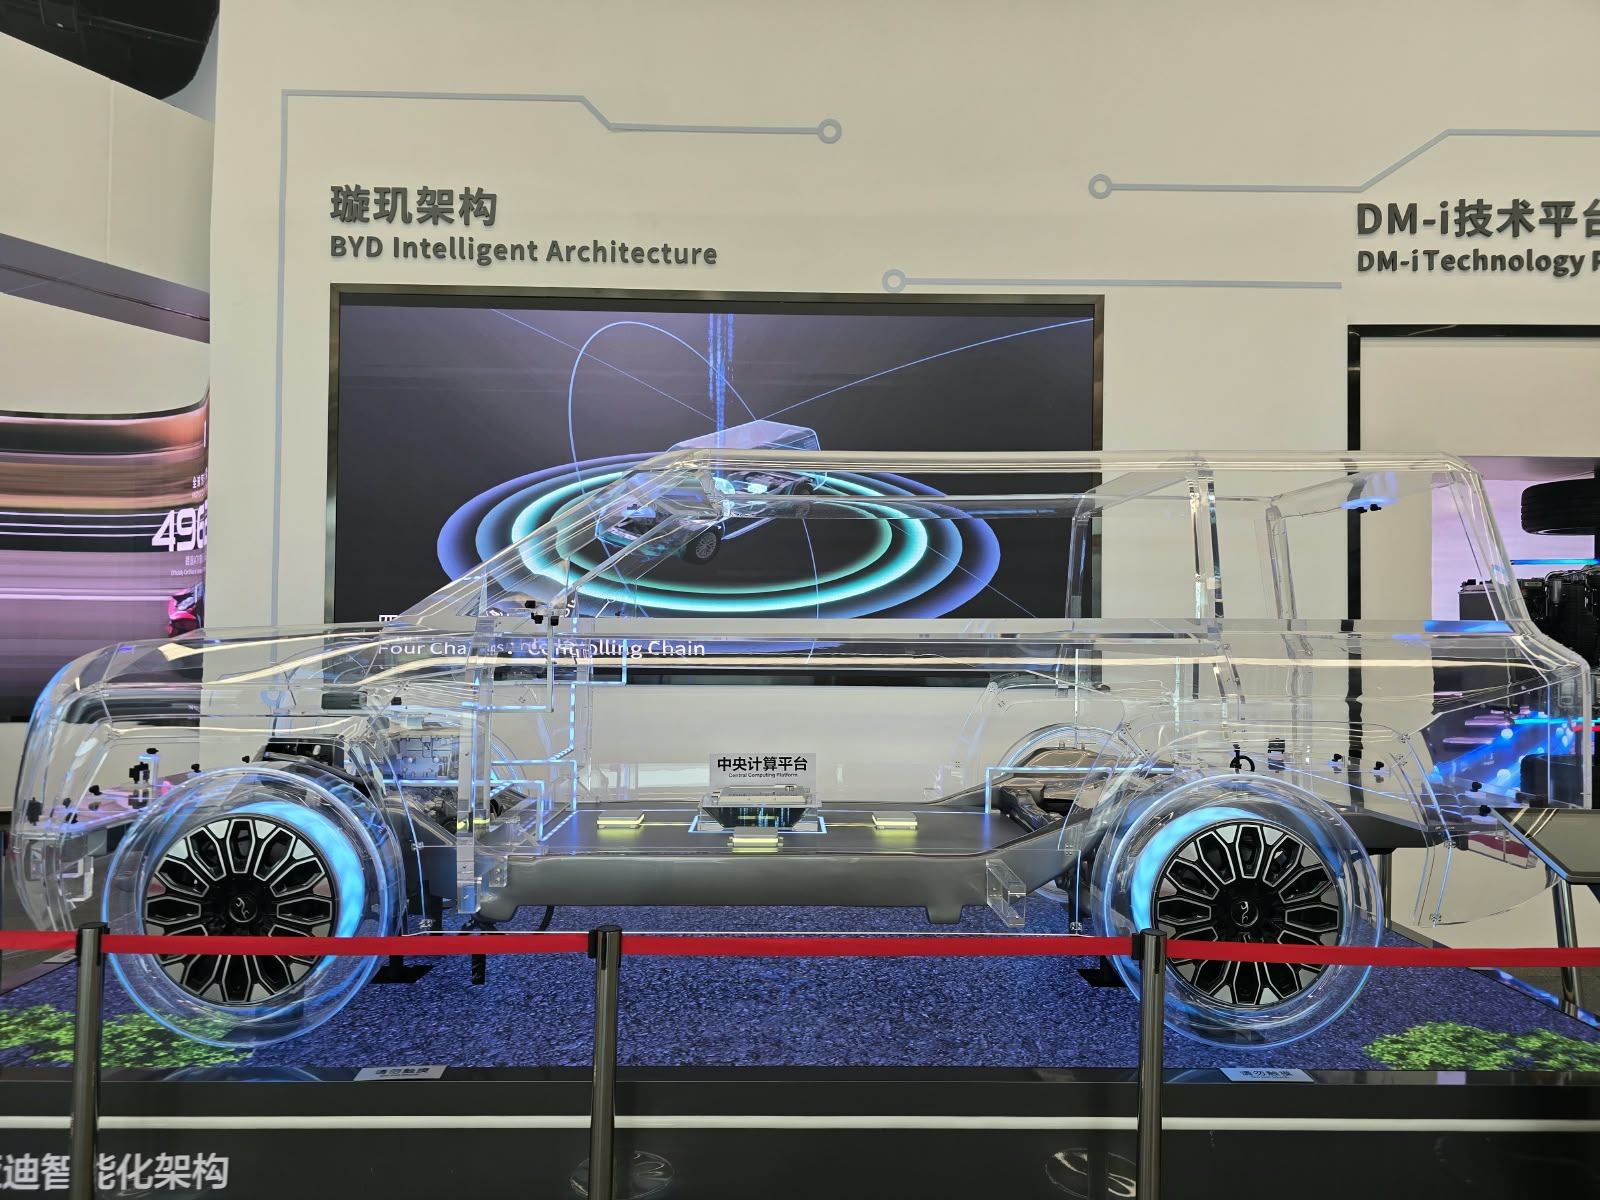
Un modèle DM-i ouvert montre l'architecture électronique et logicielle conçue par BYD.
Un mur de brevets
BYD affiche 45 brevets déposés par jour.
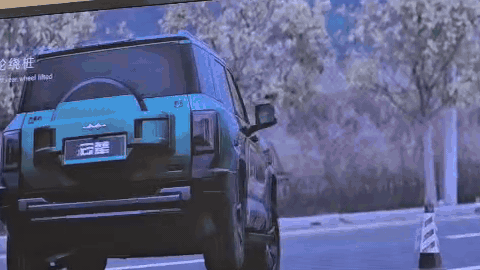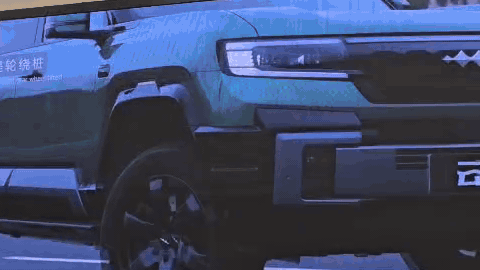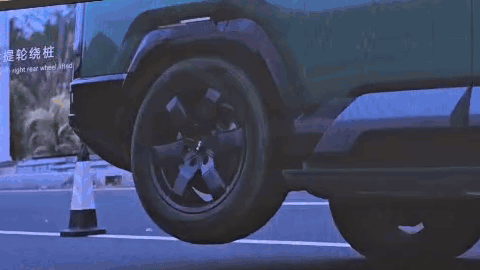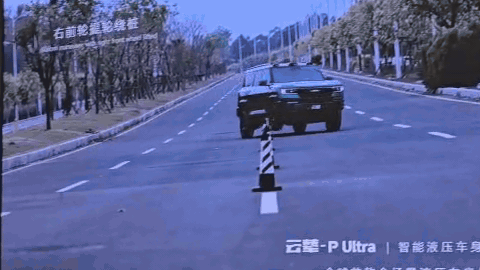
BYD DiSus, Yangwang U9Le système de suspension DiSus de BYD, sur la Yangwang U9. Vidéo officielle BYD. Voir sur YouTubeYangwang U8, Emergency Floating ModeLe mode de flottaison d'urgence de la Yangwang U8. Vidéo officielle BYD. Voir sur YouTubeLa suspension DiSus-P Ultra soulève une roue pour passer un obstacle, sans s'arrêter. Film BYD, filmé lors de la visite.
Sources
36. CnEVPost, 27 mars 2026, d'après les résultats de BYD.
D. Chiffre présenté par l'entreprise pendant la visite : statut détaillé sur la page statut des chiffres.
Ce qui nous a frappéLes opérateurs construisent eux-mêmes une quarantaine d'applications d'IA, sur une plateforme IA sans code.
Pour vousÉquipez les opérateurs d'une ligne pilote d'un outil sans code, puis comptez les applications qu'ils créent et utilisent en trois mois.
Repères publics
Fondée en 2014 à Guangzhou, cotée à New York et à Hong Kong. 429 445 véhicules livrés en 2025, en hausse de 126 %. Chiffre d'affaires d'environ 10,3 Md€, en hausse de 87,7 %.38
Sur place
La puce Turing
Une puce d'IA conçue par XPENG pour ses véhicules et ses robots.
IRON, le robot humanoïde
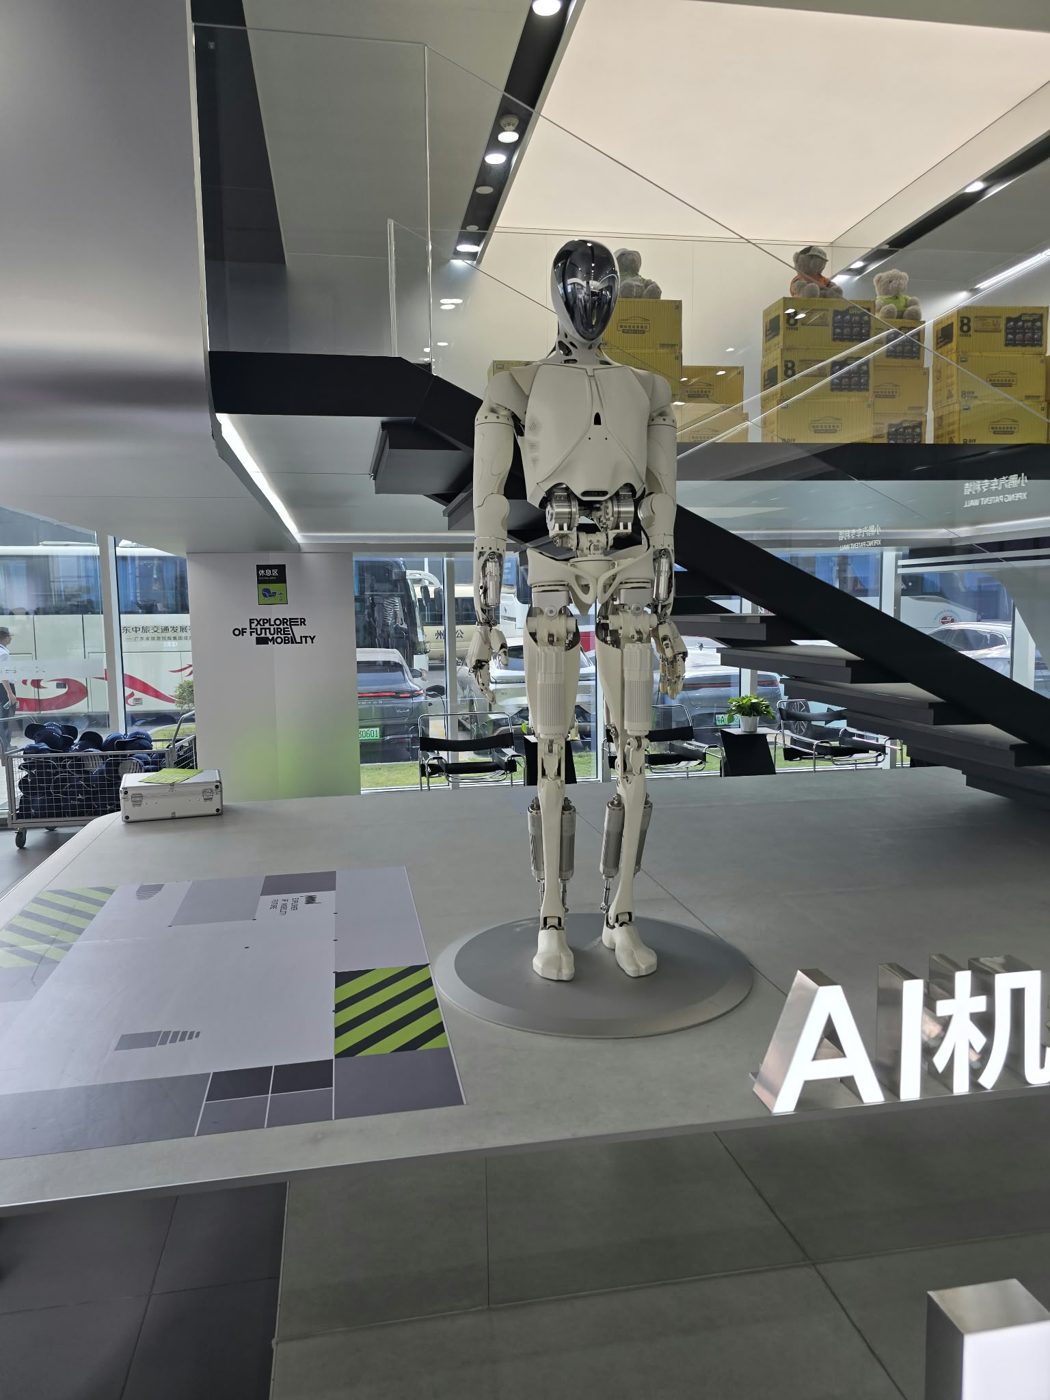
XPENG développe des robots depuis 2020. Son humanoïde IRON est exposé au showroom. Production de masse prévue fin 2026.
La voiture volante et les drones
XPENG présente l'IA comme le socle commun de ses voitures, de ses robots et de ses véhicules volants. Production de masse prévue fin 2026.
Des caméras IA maison
Conçues en interne pour lever un goulot d'étranglement, elles se déploient en deux jours.
Ce qui nous a frappéShein forme, équipe et finance 6 500 fournisseurs, et loue ce système à une vingtaine de marques.
Pour vousIntégrez numériquement votre chaîne, de la capture du signal de vente jusqu'à la production.
Repères publics
Société non cotée. Environ 7 500 fournisseurs actifs en moyenne en 2025, contre 7 200 en 2024 et 5 800 en 2023.39
Le modèle Shein
Le parcours d'un vêtement, du design au client
01
Design
Les designers de Shein ou de ses fabricants repèrent les tendances sur Internet et dans les données de l'application.
02
Proposition
Le fournisseur soumet une sélection à l'acheteur de Shein. Matières et prix sont saisis dans le MES.
IA
03
Évaluation
L'acheteur et un manager choisissent les modèles. Shein peut vérifier le prix des matières.
IA
04
Échantillons
Le fournisseur produit les échantillons en 3 jours et les envoie à Shein pour avis.
05
Première série
Une commande de 100 pièces, livrée en 3 à 4 jours, sans marge pour le fournisseur.
IA
06
Commandes clients
Le produit est mis en ligne et testé. Shein ajuste les quantités et les recommandations.
IA
07
Livraison
Les pièces arrivent à l'entrepôt central de Foshan ou dans les entrepôts à l'étranger.
08
Transport
Les colis partent vers les clients.
09
Réassort
Si l'article marche, il est commandé à nouveau et livré en 9 jours. Le fournisseur fait sa marge.
10
Client
Le client reçoit sa commande 14 jours après l'avoir passée, 28 jours après le design.
28 jours
du design au client
IAÉtape où Shein s'appuie sur l'IA. D'après la présentation du centre d'innovation de Shein, Guangzhou, 28 octobre 2026.
Sur place
Un logiciel qui répartit les commandes
Les commandes sont réparties en temps réel entre 6 500 fournisseurs, ce qui limite le stock mort.
Des outils mis en commun
En trois ans, 240 outils et équipements développés pour simplifier les tâches, plus de 200 brevets et 3 000 systèmes mis à la disposition des fournisseurs.
Entreprise visitée · Vente en ligne de marques à prix réduits
Vipshop
En interne
Planification
Équipe de moins de 10 personnes
À l'essai
Agents d'IA
80 %
des expéditions livrées dans les 48 heures promises
Ce qui nous a frappéLe système a été lancé quand la moitié des plans était encore reprise à la main.
Pour vousConfiez un premier système à une petite équipe, lancez-le, puis améliorez-le en production.
Repères publics
Basée à Guangzhou, cotée à New York. Chiffre d'affaires 2025 d'environ 14,2 Md€. 84,8 millions de clients actifs. 732,4 millions de commandes en 2025, soit environ 2 millions par jour.40
Sur place
Une planification agentique
Des agents d'IA proposent les plans de production et de livraison, à partir des données déjà collectées.
Un ordonnancement commande par commande
Chaque commande reçoit son propre parcours de livraison, choisi selon les aléas de la chaîne.
L'humain garde la main
Toute modification d'une promesse de livraison faite au client doit être validée par une personne.
Ce qui nous a frappéUn tiers des fonds de l'université vient des entreprises.
Pour vousConfiez chaque année un sujet de production à une école d'ingénieurs ou un laboratoire, avec un budget et un responsable chez vous.
Repères publics
Fondée en 1952 par le regroupement de facultés d'ingénieurs de cinq provinces. Sous tutelle du ministère de l'Éducation, programme Double First-Class. Tranche 251-300 du classement THE 2025.42
Sur place
300 laboratoires communs
Les étudiants se forment sur des équipements réels, de la programmation de robots aux entrepôts automatisés.
Des brevets contre du capital
Depuis 2018, l'université échange ses brevets contre une part du capital des entreprises.
Sources
42. SCUT, présentation ; Times Higher Education, classement 2025.
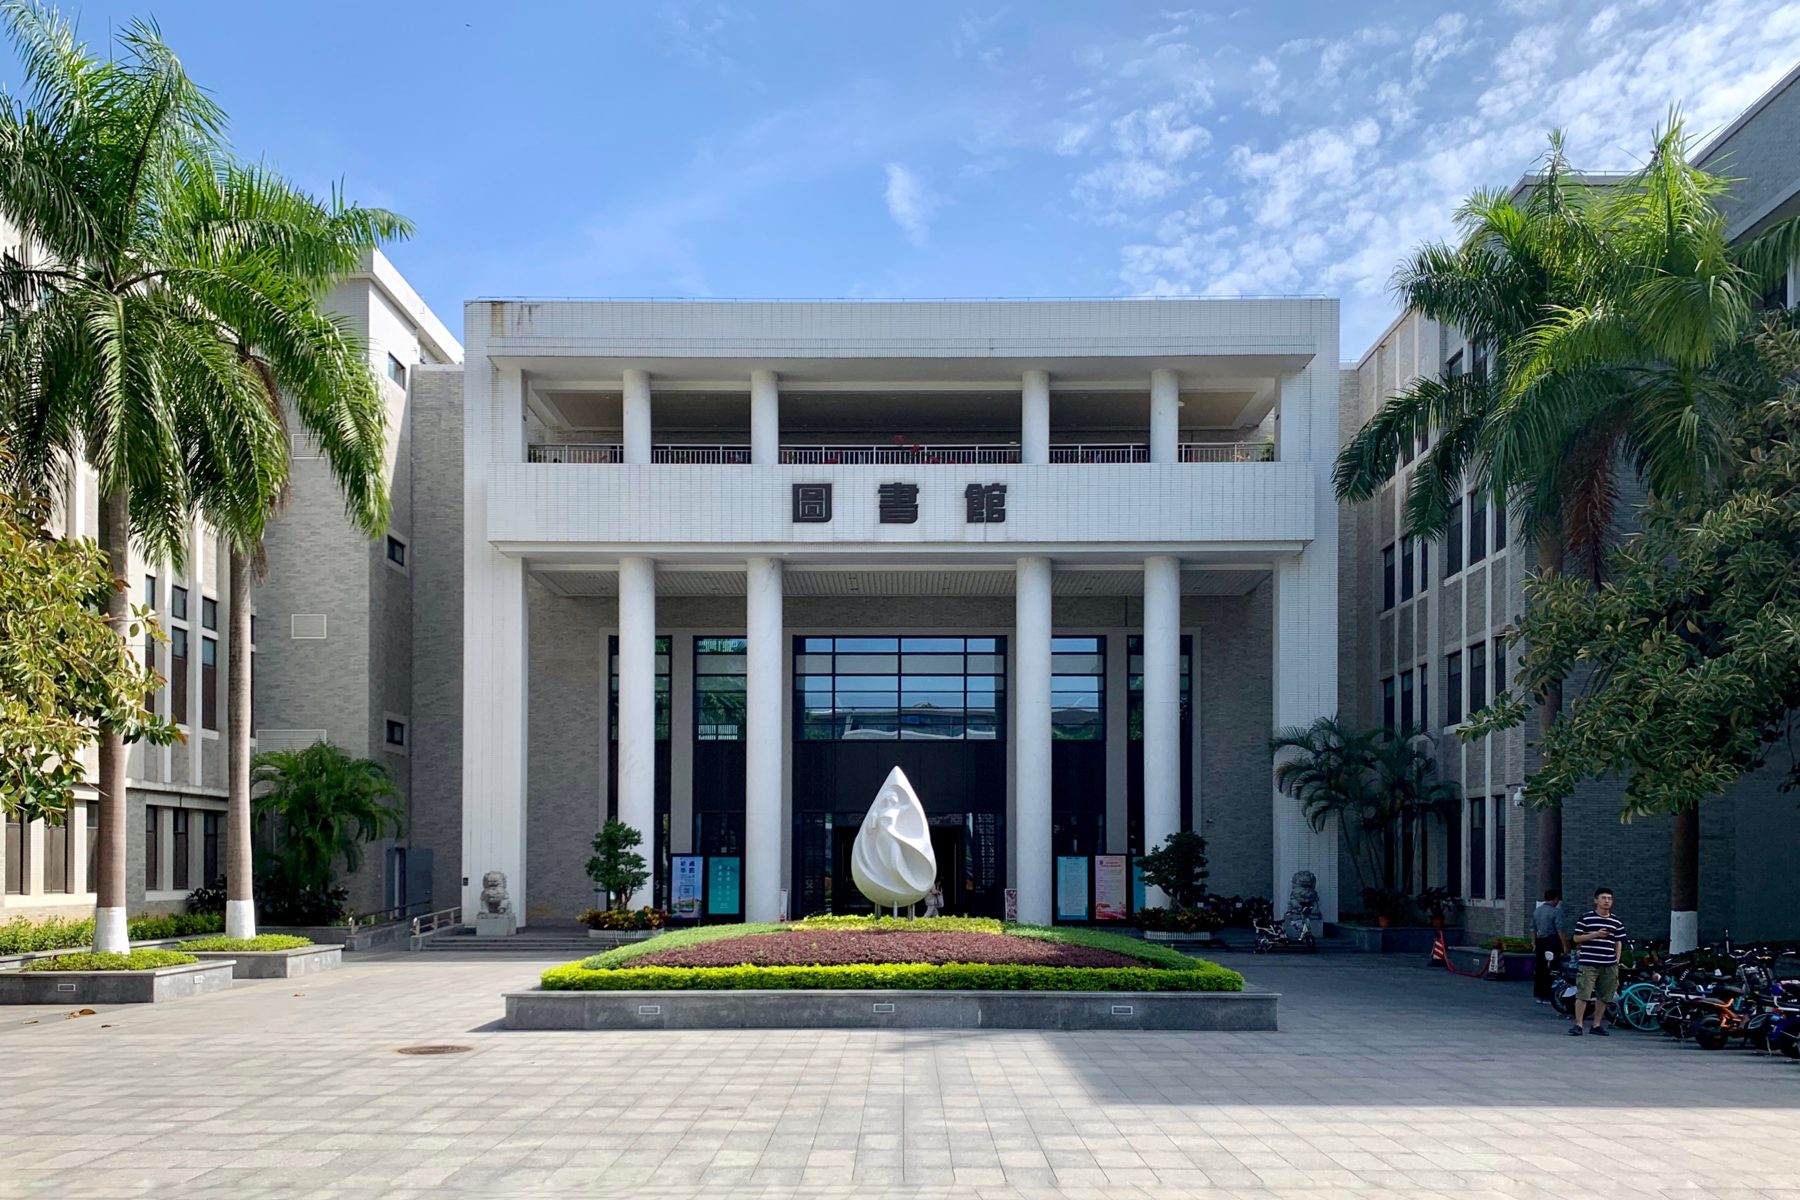
Photo d'en-tête : la bibliothèque de SCUT, Wikimedia Commons.
L'avantage chinois vient de son système, bien plus que des écarts de salaire ou d'un accès privilégié aux ressources.
Beaucoup d'entre nous avaient gardé l'image de l'atelier du monde : une main-d'œuvre abondante, des coûts bas, des produits copiés avant d'être améliorés. Trois chiffres suffisent à la remettre en cause.
59 %
des robots industriels installés dans le monde en 2025 l'ont été en Chine.1
Idée reçue 1 · L'atelier du monde
24 mois
pour développer un véhicule chez les nouveaux constructeurs chinois, contre 40 à 50 mois chez les constructeurs établis.2
Idée reçue 3 · Ils copient
1 000 Md$
de valeur manufacturière menacés en Europe de l'Ouest sans transformation, selon le BCG.3
Idée reçue 5 · Ça ne nous concerne pas
Idée reçue 1
La Chine, atelier du monde à bas coût
Ce que nous avons vu
Des usines automatisées, qui conçoivent leurs propres machines
354 000robots industriels installés en Chine en 2025
109 sur 238usines de référence du Forum économique mondial7
75 %des machines critiques conçues en interne chez Honor
9personnes sur une ligne Huawei qui produit 2 800 unités par jour
Idée reçue 2
Tout s'explique par les salaires
Ce que nous avons vu
Le salaire n'explique qu'une partie de l'écart
Pendant longtemps, le réflexe a été d'attribuer l'écart de performance au coût du travail. Le travail est en effet bien moins payé en Chine qu'en Europe de l'Ouest. Un ouvrier de production y gagne en moyenne environ 900 € par mois4, soit moins de la moitié du salaire minimum brut en France (1 823 €) ou en Allemagne (2 343 €)5. Chez les grands employeurs de la baie, les opérateurs que nous avons interrogés touchent entre 1 000 et 1 200 €.
Il ne vaut pas partout en Europe
En Bulgarie, en Roumanie ou en Hongrie, le salaire minimum est inférieur à 850 € par mois, donc plus bas que le salaire moyen chinois.
Il ne dit rien de la vitesse
Aucun écart de salaire ne ramène le développement d'un véhicule de 40 mois à 24.
Il pèse peu sur une ligne automatisée
Chez Huawei, neuf personnes font tourner une ligne qui produit 2 800 unités par jour.
Selon Roland Berger, environ 60 % de l'écart de coût vient de décisions de conception et d'architecture du système de production. Pour le cabinet, la vitesse chinoise résulte de décisions sur le design du produit, la complexité de la gamme et la base de fournisseurs6.
Schéma
D'où vient l'écart de coût entre l'Europe et la Chine
Automobile, coût de production en Europe = 100. Axe resserré entre 70 et 100 pour lire l'écart.
100
Coût Europe
≈ −1560 % de l'écart
Conception et architecture
≈ −1040 % de l'écart
Salaires, fournisseurs, efficacité opérationnelle
70 à 80
Coût Chine
Dépend des décisions du dirigeantLe reste de l'écart (40 %), non détaillé par Roland BergerFourchette publiée
Calcul OSS d'après Roland Berger, secteur automobile. Les valeurs centrales (−15, −10) sont calculées à partir de la fourchette publiée de 20 à 30 %. Source : Roland Berger, China Speed, mars 2026.
Idée reçue 3
Ils copient
Ce que nous avons vu
Ils conçoivent leurs propres puces et caméras
2 jourspour déployer les caméras IA que XPENG a conçues quand celles du marché coûtaient trop cher
Turingla puce d'IA conçue par XPENG pour ses véhicules et ses robots
120 000ingénieurs chez BYD
45brevets déposés par jour chez BYD, selon l'entreprise, brevets et modèles d'utilité confondus
Idée reçue 4
Les subventions font tout
Ce que nous avons vu
Les subventions pèsent, sans tout expliquer
Selon le CSIS, la Chine consacre au moins 1,73 % de son PIB à sa politique industrielle8. En 2024, l'Union européenne a imposé des droits compensateurs allant jusqu'à 35,3 % sur ses véhicules électriques9. L'annexe E détaille ces aides. Elles expliquent une partie de l'écart de prix. Elles n'expliquent pas un développement ramené de 40 mois à 24. Elles s'inscrivent dans un système où l'État fixe le cap et partage le risque, que décrit le chapitre 3.
Idée reçue 5
Ça ne nous concerne pas
Ce que nous avons vu
Les groupes chinois arrivent en Europe, et les prochains secteurs sont désignés
11,2 %du marché automobile européen pour les marques chinoises en juillet 2026, contre 5,6 % un an plus tôt
5secteurs désignés par le MERICS : semi-conducteurs, machines-outils, informatique, médical, pharmacie11
En détail
Les autres études européennes vont dans le même sens.
Le Haut-commissariat à la Stratégie et au Plan mesure des écarts de coûts de 30 à 40 % à qualité comparable. Il décrit un système industriel cohérent, difficile à reproduire à court terme10, et en tire des réponses publiques : droits de douane ou dépréciation de l'euro.
Le BCG estime que près de 1 000 milliards de dollars de valeur manufacturière risquent de quitter l'Europe de l'Ouest sans transformation.
Le Mercator Institute for China Studies désigne les prochains secteurs exposés : semi-conducteurs, machines-outils, équipements informatiques, appareils médicaux et produits pharmaceutiques11.
Selon Rhodium Group, les constructeurs automobiles allemands suppriment déjà des emplois au rythme le plus rapide depuis 200812.
Le cadre public, lui, avance lentement. Près de deux ans après le rapport Draghi, environ 30 % de ses 567 recommandations ont été mises en œuvre13. Notre étude ne contredit pas ces diagnostics. Elle ajoute qu'une partie de l'écart relève de décisions que chaque entreprise peut prendre sans attendre.
À retenir
L'avantage vient du système
Au centre d'innovation de Shein, à Guangzhou, on nous a expliqué que les ressources de la chaîne chinoise, c'est-à-dire les tissus, les usines et la logistique, sont accessibles aux autres marques. L'avantage que revendique Shein tient à son système intégré, à ses modèles et à la gestion de ses fournisseurs14.
Si l'avantage venait d'un accès réservé, nous ne pourrions rien faire. Il vient de décisions sur le système, donc une partie peut se reproduire.
Sources
1. IFR, World Robotics 2026, communiqué du 24 septembre 2026.
2. McKinsey, Automotive product development, août 2025.
3. BCG, The Factory of the Future Is Redrawing the Competitive Map of Global Manufacturing, juin 2026 : environ 1 030 milliards de dollars en Europe de l'Ouest et dans les pays nordiques.
4. Bureau national des statistiques de Chine, salaires moyens 2025 ; conversion à 7,47 yuans pour 1 €.
5. Eurostat, salaires minimums au 1er janvier 2026.
6. Roland Berger, China Speed, mars 2026.
7. Forum économique mondial, Global Lighthouse Network, juin 2026 ; répartition par pays selon CGTN, 24 août 2026.
8. CSIS, Red Ink, mai 2022 : estimation prudente, hors instruments non chiffrables.
Un cadre national et quatre piliers produisent de la vitesse, et ce modèle s'exporte déjà.
Un cadre national et quatre piliers produisent la vitesse chinoise
Ce que nous avons vu s'organise autour de quatre piliers qui se renforcent mutuellement, et produisent un résultat mesurable : la vitesse. Ils reposent sur un cadre national que nous n'avons pas, et sur un écosystème de fournisseurs, d'écoles et de spécialistes locaux. Ce modèle commence à s'exporter.
Le cadre nationalL'État fixe le cap et aide, l'entreprise s'engage, la nation suit1 min
Le cadre
L'État fixe le cap et aide, l'entreprise s'engage, la nation suit
Les quatre piliers s'appuient sur un cadre qui fonctionne en trois temps.
01
L'État planificateur trace le chemin
Le 15e plan quinquennal, adopté en mars 2026, place la fabrication avancée et l'IA au centre de la stratégie15. Un classement national des usines intelligentes reconnaît déjà plus de 43 000 sites, et l'IA y devient obligatoire pour accéder aux niveaux supérieurs17.
02
L'entreprise s'engage sur ce chemin
Le plan indique où seront les marchés, le crédit et le soutien public. Il se réalise parce que les entreprises s'y conforment.
03
L'État partage le risque
Subventions, terrains, crédit, aides à l'achat, laboratoires communs avec les universités, comme à SCUT, l'université de technologie de Chine du Sud, à Canton (voir l'annexe E).
L'entreprise chinoise avance ainsi dans un couloir balisé, qui lui permet d'investir vite et longtemps. La délégation y a vu un cycle continu : ambition, investissement, exécution, apprentissage, puis nouvelle ambition.
En détail
Les entreprises se présentent aussi comme engagées dans un projet national : BYD veut contribuer à baisser d'un degré la température de la planète, XPENG reçoit des écoles dans ses usines. Quand tout le monde va dans le même sens, les décisions sont plus rapides et l'effort dure. Un industriel occidental doit compenser seul ce que ce cadre apporte, ou l'obtenir de sa filière.
Le système a un revers : Pékin a lancé en 2025 une campagne contre la « concurrence involutive »19, après des guerres des prix dans l'automobile18 et le solaire.
Pilier 1 : Le processusLes usines chinoises maîtrisent leur processus, de la machine au fournisseur2 min
Ils fabriquent leurs machines, forment et outillent leurs fournisseurs
Les entreprises visitées conçoivent leurs machines critiques et gardent en interne les composants les plus difficiles : 75 % des machines critiques chez Honor, tout sauf les pneus et les pare-brise chez BYD, puces et caméras chez XPENG. Le détail est sur les pages Honor, BYD et XPENG.
En détail
Dans une voiture, la pièce la plus complexe était autrefois le moteur thermique. C'est aujourd'hui la batterie. Les Chinois ont appris à la maîtriser sur de petits appareils électroniques, avant de passer aux véhicules. Pendant ce temps, Stellantis a dû arrêter plusieurs usines françaises en octobre 2026, faute de batteries livrées par ACC20.
Shein applique le même principe à ses fournisseurs : aucun fournisseur isolé ne pourrait amortir les outils qu'il leur fournit (voir la page Shein).
En sous-traitant, l'Europe a perdu une partie de son savoir-faire
Ces entreprises maîtrisent leur processus en interne, jusqu'à la conception des machines. Nos groupes se contentent souvent d'intégrations partielles et travaillent avec des fournisseurs mal intégrés. La délégation juge la méthode chinoise d'amélioration des fournisseurs à la fois intrusive et collaborative : un audit annuel de chaque fournisseur, un programme d'amélioration, et dix ans d'intégration technique et de données.
En détail
Pour l'Occident, la conséquence est directe. En sous-traitant le circuit imprimé, il a perdu son savoir-faire. À force de déléguer la fabrication, le donneur d'ordres perd la connaissance que le sous-traitant accumule, et l'écosystème local qui lui permettait de réagir disparaît. La recherche de rentabilité à court terme a souvent pris le pas sur cette maîtrise. Quand une chaîne d'approvisionnement casse, cette dépendance devient un risque.
Ce que vous pouvez copier
Reprendre la main sur trois machines critiques
Lister les machines ou composants dont l'entreprise a perdu la maîtrise.
Internaliser en priorité les machines de contrôle, car c'est là que se joue la boucle de retour.
Outiller quelques fournisseurs clés, en plus de les auditer.
Les freins sont connus : le coût de la transformation, la disponibilité des compétences et la maturité de l'écosystème local. Le pragmatisme doit donc rester la règle, comme chez nos hôtes : l'humain reste présent là où la technologie n'est pas prête ou pas rentable, des tests fonctionnels chez Honor à l'assemblage chez AION et XPENG.
Pilier 2 : Le leanChez Huawei et BYD, les opérateurs conduisent le lean2 min
« Ils font, ils ne se posent plus de questions. »
La délégation
Le terrain améliore, et chaque gain est récompensé
86 → 9
personnes sur une ligne de téléphones Huawei, entre 2013 et aujourd'hui
× 14
la productivité par personne, en treize ans, selon Huawei
30 à 40 %
de défauts en moins chez les fournisseurs formés par Shein, selon l'entrepriseD
Chez Honor, le lean repose sur les équipes qualité et sur des opérateurs formés très régulièrement. Le 5S s'applique jusqu'aux machines, du clavier à l'étiquette.
En détail
Chez Huawei, chaque gain de productivité ou de coût est récompensé depuis le lancement de l'usine en 2012. Chez BYD, les opérateurs proposent les améliorations de standards, et la moitié du temps gagné est consacrée à la formation. Shein forme ses fournisseurs dans cinq centres, avec une certification par poste.
Ce que retient la délégation : la discipline et la vitesse de décision
Plusieurs pratiques ont surpris la délégation : la formation continue, jusque pendant les pauses ; la rémunération des chantiers réussis, en salaire ou en actions ; l'émulation entre équipes par le jeu. S'y ajoutent la culture du standard et de la certification, et une discipline d'exécution. Une idée évoquée un vendredi a démarré le lundi suivant. Tous ont relevé le management visuel et un état d'esprit qui accepte d'échouer vite, à condition d'en tirer une leçon.
En détail
Interrogé sur la difficulté de passer à l'échelle, un responsable de XPENG a répondu que cela n'avait jamais été un goulot d'étranglement, parce que tout le monde veut gagner. Le contexte compte : une cotation en bourse est attendue dans les prochains mois, et presque chaque salarié y a intérêt. Le partage de la valeur compte : les équipes voient un nouvel outil comme un moyen de gagner.
Ce que vous pouvez copier
Récompenser les gains et former en continu
L'environnement réglementaire et culturel est différent en Europe. Certains mécanismes, ludiques, de partage de la valeur ou de discipline dans la mise en œuvre du lean, restent pourtant faciles à adapter et peuvent changer l'état d'esprit. Par exemple :
un concours d'amélioration par équipe, avec une récompense financière claire ;
la moitié des gains de productivité réinvestie dans la formation des équipes ;
une certification par poste ;
un 5S qui va jusqu'aux machines.
Une question posée par la délégation doit toutefois trouver sa réponse avant tout lancement : que font les gens quand on automatise ?
Pilier 3 : La R&DHuawei et BYD financent la R&D avant le dividende1 min
« La recherche doit passer avant le dividende. »
La délégation
La R&D peut peser jusqu'au quart du chiffre d'affaires
Huawei consacre près de 25 % de son chiffre d'affaires à la R&D, soit 27 milliards de dollarsD. 114 000 salariés, la moitié des effectifs, y travaillent, et l'entreprise revendique 165 000 brevets22. La recherche y est d'abord fondamentale, puis appliquée avec pragmatisme. Huawei dit avoir appris d'entreprises comme IBM, en commençant par être leur sous-traitant, puis en adaptant leurs méthodes.
En détail
BYD a porté ses dépenses de R&D à environ 8,5 Md€ en 2025, en hausse de 17 %23. À SCUT, un tiers des fonds de l'université vient des entreprises (voir la page SCUT).
Les écarts de moyens inquiètent la délégation
XPENG, dont le cœur de métier est l'automobile, nous a présenté son projet de produire en masse des voitures volantes et des robots humanoïdes d'ici fin 2026. Beaucoup de participants ont été frappés par le rythme d'innovation des entreprises visitées. Ils se demandent si leurs propres entreprises pourraient mobiliser de tels moyens financiers.
Ce que vous pouvez copier
Réserver un budget d'expérimentation dans chaque usine
Le dividende relève du conseil d'administration. À son niveau, un COO peut réserver dans le budget de ses usines une ligne pour l'expérimentation, lancer chaque année un projet avec une école d'ingénieurs ou un laboratoire, et mesurer le délai entre un concept et sa mise en production. Plusieurs membres de la délégation veulent aussi défendre devant leur conseil une R&D financée avant le dividende, et un capitalisme patient, qui investit sur un horizon bien plus long que le trimestre ou l'année.
Pilier 4 : La donnéeXPENG a préparé ses données avant d'ajouter l'IA2 min
L'IA travaille sur la ligne, déployée par les opérateurs
La plupart des entreprises rencontrées, comme XPENG, BYD ou Shein, se définissent d'abord comme des entreprises technologiques, avant d'être industrielles.
En détail
XPENG a suivi un ordre précis : améliorer d'abord le processus avec des humains, puis capturer une donnée propre et structurée, et seulement ensuite ajouter l'IA. La plateforme sans code décrite sur la page XPENG en est l'aboutissement. Chaque application traite un cas simple, comme la présence ou le bon montage d'une pièce, un nombre ou une référence, en boucle fermée avec le processus. L'objectif est que les opérateurs améliorent eux-mêmes leur poste avec l'IA.
1
Mesurer
2
Détecter l'écart
3
Comprendre
4
Corriger
5
Vérifier l'effet
6
Enrichir les règles
Les données de fabrication sont nettoyées, versionnées et gouvernées pour l'IA, jusqu'au jumeau numérique. La feuille de route de XPENG va des caméras en 2025 à la décision autonome entre 2028 et 203027.
Chez Vipshop, le système de planification décrit sur la page Vipshop fait partir environ 80 % des commandes à la date promise. Le délai promis est de 48 heures, quelle que soit la destination. Des agents d'IA sont à l'essai28, à partir des données déjà collectées.
La vitesse de test compte plus que l'IA
Pour la délégation, XPENG a fait 80 % du chemin vers une production pilotée par l'IA, et sa vitesse d'exécution compte davantage que l'IA elle-même. Elle retient qu'une plateforme de données structurée et gouvernée est un prérequis à l'IA.
En Europe, l'IA est restée dans les bureaux
En Europe, l'IA s'installe d'abord dans les bureaux. En 2025, 20 % des entreprises de l'Union de dix salariés et plus l'utilisaient, surtout pour analyser du texte29. En France, la Banque de France constate que plus des deux tiers des entreprises de vingt salariés et plus utilisent l'IA générative, surtout dans les fonctions support, avec des gains de productivité encore limités30.
En détail
En Chine, l'IA a d'abord travaillé sur la ligne. La technologie n'est plus une contrainte : les mêmes modèles, les mêmes outils et le même cloud sont disponibles à Shenzhen, à Paris ou à Detroit, à quelques semaines d'écart. Quand tout le monde peut acheter la même technologie, l'écart se fait en amont du modèle, dans la préparation de la donnée.
À mesurer chez vous
Nous n'avons pas trouvé de statistique fiable sur l'état des données de production des usines européennes. L'expérience d'OSS Ventures, qui a visité plus de 1 000 sites de production, indique qu'il est généralement très faible. Nous recommandons à chaque dirigeant de mesurer le sien.
Vitesse et exportLa vitesse, et un modèle qui s'exporte2 min
Le résultat
L'écart se mesure en mois de développement et en jours de déploiement
24 mois
pour développer un véhicule chez les nouveaux constructeurs chinois, contre 40 à 50 mois chez les constructeurs établis
2 jours
pour déployer une caméra IA maison chez XPENG, au lieu d'un mois
3 jours
entre une idée évoquée un vendredi et son démarrage le lundi suivant
L'écart se mesure dans le développement, le déploiement et la décision. BYD annonce un véhicule toutes les 52 secondes.
En détail
Chez XPENG, une technologie apparue il y a environ six mois tourne déjà en production. Roland Berger relie cette vitesse au développement parallèle du matériel et du logiciel, à l'intégration précoce des fournisseurs et à des circuits de décision plus courts31.
La conséquence
Les groupes chinois s'installent en Europe
XPENG prévoit de répliquer à l'étranger, entre 2026 et 2030, les usines éprouvées en Chine : simulées sur un jumeau numérique avant d'être construites, puis exploitées à distance.
Automobile
Après des séries d'essai début 2026, BYD doit lancer d'ici la fin de l'année la production en série de son usine de Szeged, en Hongrie, sa première en Europe. Chery prévoit de produire à Barcelone avec Ebro dès cette année. Leapmotor produira à Saragosse avec Stellantis et BYD construit aussi en Turquie. En France, Stellantis étudie la production de véhicules du chinois Dongfeng dans son usine de Rennes32.
Textile
Shein gère la production, la vente et la logistique d'une vingtaine de marques, dont Pimkie.
Électroménager
H&T prépare ses propres marques, et entrera probablement en concurrence avec SharkNinja, qui sous-traite une partie de sa production en Chine.
Marques
Des groupes chinois rachètent des marques occidentales pour en acquérir l'image et l'histoire, puis les font passer sur leur système de production.
Ces groupes arrivent en Europe avec leurs usines, leurs logiciels et leurs fournisseurs.
Les limites
Des limites réelles : contrôle d'aspect, IA peu démontrée
Certains membres de la délégation doutent que ces usines soient beaucoup plus performantes que les usines européennes en production. Tous les jugent plus avancées, très transparentes, et surtout plus rapides.
En détail
Le contrôle d'aspect et de couleur complexe reste souvent humain, même chez les meilleurs, et la marque, l'héritage et la finition restent nos atouts. Chez Shein et Vipshop, le discours sur l'IA est resté général, sans démonstration. Ces limites évoluent vite : si Huawei garde neuf personnes sur une ligne, c'est par calcul de rentabilité, et ce calcul évolue avec le coût des robots.
Rien de ce que nous avons vu ne garantit qu'elles resteront en l'état.
Marges et exportationsLes voitures chinoises arrivent en Europe1 min
En 2025, les exportations automobiles chinoises ont progressé de 30 %, et la part des marques chinoises en Europe a doublé en un an. BYD reste rentable tout en baissant ses prix.
8,3 M
Véhicules exportés par la Chine en 2025, en hausse de 30 %.51
11,2 %
Part des marques chinoises sur le marché automobile européen en juillet 2026, contre 5,6 % un an plus tôt.52
4 %
Marge nette de BYD en 2025, contre 2,1 % pour Volkswagen. Stellantis a perdu 22,3 milliards d'euros.50
Marge et subventions
La marge nette de BYD, 4 % en 2025, est proche de ses subventions directes, estimées par l'institut de Kiel à 3,5 % de son chiffre d'affaires en 2022 (voir l'annexe E). Les deux chiffres ne portent pas sur la même année. L'écart de marge avec Volkswagen tient donc pour une bonne part au soutien public. Ce qui reste à copier se trouve dans les choix de conception, la vitesse de décision et l'intégration des fournisseurs.
2025 : une guerre des prix qui pèse sur les fournisseurs
Mai
BYD baisse ses prix sur plus de 20 modèles. Ses concurrents suivent.
Juin
17 constructeurs s'engagent à payer leurs fournisseurs sous 60 jours.
Juillet
Pékin lance une campagne contre la concurrence « involutive » dans l'automobile, le solaire et l'acier.53
Ce qu'il ne faut pas copier
Des prix tirés sous le seuil de rentabilité
Des fournisseurs payés tard
Une dépendance au soutien public
À copier
Les choix de conception (60 % de l'écart de coût)
Des circuits de décision courts
Des fournisseurs intégrés tôt
Marge nette de BYD calculée : 32,6 Md¥ de bénéfice pour 804 Md¥ de chiffre d'affaires. Volkswagen : 6,9 Md€ pour 321,9 Md€. Les deux marges sont des marges nettes.
Sources
15. 15e plan quinquennal, adopté le 12 mars 2026 : Caixin, 5 mars 2026 ; Implicator, d'après Reuters.
17. CarNewsChina, 8 juin 2026, d'après CCTV.
18. Associated Press, 3 juillet 2025 : baisses de prix de BYD sur plus de 20 modèles en mai 2025, suivies par ses concurrents.
19. Bloomberg, relayé par The Star, 14 juillet 2025.
20. Stellantis, annonce du 29 septembre 2026, relayée par ABC Bourse.
22. Présentation interne de Huawei, non publique : prévision 2026.
23. CnEVPost, 27 mars 2026, d'après les résultats de BYD.
24. Bureau national des statistiques de Chine, dépenses de R&D 2025.
25. SIES, Note flash n° 16, juillet 2026.
26. Eurostat, dépenses de R&D 2024, décembre 2025.
27. Éléments présentés par XPENG pendant la visite.
28. Visite de Vipshop, Guangzhou, 29 octobre 2026.
29. Eurostat, usage de l'IA dans les entreprises, 2025.
30. Banque de France, bulletin n° 266, septembre 2026.
Cinq décisions à prendre vis-à-vis de la Chine, une lecture par secteur, vos 100 premiers jours, et la méthode pour y arriver.
Les décisions
Cinq décisions à prendre vis-à-vis de la Chine
Sourcer en Chine ou réintégrer ?
Quelles pièces, machines ou process achetés en Chine pourriez-vous reprendre en interne à coût comparable, en changeant la conception ?
Ce que nous avons vuHonor conçoit 75 % de ses machines critiques. Selon Roland Berger, environ 60 % de l'écart de coût vient de la conception (automobile).
Une deuxième source hors de Chine ?
Pour vos composants critiques, avez-vous une deuxième source hors de Chine, et que coûterait une rupture ?
Lesquels de vos fournisseurs chinois maîtrisent assez votre produit pour devenir vos concurrents ?
Ce que nous avons vuH&T, parti du circuit imprimé, prépare ses propres marques d'électroménager.
Envoyer des ingénieurs à Shenzhen ?
Quels ingénieurs envoyez-vous apprendre sur place, pour combien de temps, et comment organisez-vous leur retour ?
Ce que la délégation envisagePlusieurs membres de la délégation veulent ouvrir un bureau à Shenzhen.
Les décisions 2 et 3 se complètent. Une deuxième source hors de Chine protège les composants dont la rupture arrêterait vos lignes. Pour les équipements, comme les robots ou la vision, une offre chinoise peut être mise en concurrence sans créer cette dépendance, à condition que la maintenance et les pièces de rechange soient assurées en Europe.
Une décision à porter avec votre filière
Exiger des transferts de technologie inversés ?
Quand les fournisseurs chinois les plus avancés veulent produire ou vendre en Europe, quel transfert de technologie leur demandez-vous en échange, et que partagez-vous avec eux ?
À porter avec votre filièreLa Chine a longtemps imposé aux constructeurs étrangers un partenaire chinois détenant au moins 50 %. Le projet européen d'Industrial Accelerator Act (mars 2026) prévoit des conditions comparables pour les investisseurs chinois dans les batteries et les véhicules électriques.
Par secteur
Votre secteur : exposition et premier levier
Secteur
Exposition à la concurrence chinoise
Priorité du plan 2026-2030
Le levier le plus utile
Vu en Chine
Automobile, vitrage, pneumatiques
ForteLa part des marques chinoises en Europe a doublé en un an.
RetiréeLes véhicules électriques sortent de la liste, le secteur est en surcapacité.
Réduire le délai de développement
Un véhicule en 24 mois chez les nouveaux constructeurs, une caméra déployée en deux jours chez XPENG.
Électronique, domotique, électroménager
ForteDes fournisseurs chinois lancent leurs propres marques.
OuiInformation de nouvelle génération
Partenaire ou concurrent, et pilier 1
H&T prépare ses marques. Honor conçoit 75 % de ses machines critiques.
Mode et textile
ForteShein relie 6 500 fournisseurs et ouvre son système aux marques européennes.
Non
Réduire le délai de développement avec les fournisseurs
Shein lance des lots de 100 pièces, livrés en 3 à 4 jours. Un vêtement arrive au client 28 jours après son design.
Semi-conducteurs (matériaux)
MoyenneCité par le MERICS parmi les prochains secteurs exposés.
OuiCircuits intégrés, nouveaux matériaux
Pilier 4 : une donnée structurée avant l'IA
XPENG a amélioré le processus, puis structuré la donnée, avant d'ajouter l'IA.
Pharmacie et dermo-cosmétique
MoyenneLe MERICS cite la pharmacie parmi les prochains secteurs exposés.
OuiBiomédecine, biofabrication
Pilier 1 : contrôle qualité par vision en boucle fermée
Chez Honor, les caméras corrigent les machines en amont dès qu'un défaut apparaît.
Articles de sport et distribution
FaibleAucun concurrent chinois visible en Europe à ce stade. Shein ouvre déjà sa chaîne aux marques européennes.
Non
Lancer en petits lots, réassortir vite
Shein lance des lots de 100 pièces et réassortit en 9 jours.
Joaillerie et horlogerie de luxe
FaibleMarque, héritage et finition restent des atouts européens.
Non
Pilier 1 : concevoir ses machines critiques
Honor conçoit 75 % de ses machines critiques. Le contrôle d'aspect reste humain, même chez les meilleurs.
Exposition forte : des acteurs chinois vendent déjà à grande échelle en Europe. Moyenne : secteur désigné par le MERICS parmi les prochains exposés. Faible : pas de concurrent chinois visible en Europe à ce stade.
Priorités du 15e plan quinquennal (2026-2030), d'après CGTN et Table.Media.
Les quatre piliers
Vos 100 premiers jours, pilier par pilier
Pilier 1Le processus
DécisionNommer les trois machines ou processus critiques à maîtriser en interne.
IndicateurMachines ou processus critiques maîtrisés (question 1)
Liste validée et plan pour chaque machine
Pilier 2Le lean
DécisionMesurer le délai entre une idée venue du terrain et son démarrage, puis supprimer un niveau de validation.
IndicateurDélai idée-démarrage, en jours (question 2)
Point de départ mesuré, puis délai divisé par deux
Pilier 3La R&D
DécisionRéserver dans le budget de l'usine une ligne d'expérimentation et lancer un projet avec une école.
IndicateurBudget d'expérimentation et projets lancés (question 5)
Ligne votée et premier projet lancé
Pilier 4La donnée
DécisionRendre les données d'une ligne propres et gouvernées, y lancer trois cas d'IA construits par les opérateurs.
IndicateurCas d'IA en production (question 7)
Point de départ mesuré, puis trois cas sur une ligne pilote
La méthode
La méthode, étape par étape, avec ce que nous avons vu
Le détail de chaque étape, avec le calendrier, est à l'annexe F.
Notre méthode reprend l'ordre observé chez nos hôtes : d'abord un cap, puis une exécution rapide. Elle se distingue sur quatre points :
01
Un plan Notre-Dame, qui libère la transformation de certaines contraintes
02
La fin du dogme du « bon du premier coup » lors des phases de construction
03
Une IA construite par et pour le terrain
04
Un registre des gains certifié par le contrôle de gestion
60 %
de gains de productivité possibles avec l'IA et l'automatisation avancée, selon le BCG33
Selon le BCG, l'IA associée à l'automatisation avancée peut apporter jusqu'à 60 % de gains de productivité dans certaines activités33. Les seuils proposés sont des illustrations, à adapter à la taille de votre entreprise.
Sources
33. BCG et BCG Institute, How the Factory of the Future Is Reshaping the Economics of Manufacturing, 2026.
La Chine n'est plus un atelier à bas coût. Son avance repose sur la maîtrise du processus, un lean tiré par le terrain, des investissements de R&D ambitieux et une donnée prête pour l'IA, dans un cadre national qui pousse chacun dans la même direction. Elle produit une vitesse que l'IA accélère. Ses limites sont réelles et décrivent le modèle d'aujourd'hui. Elles ne disent rien de sa trajectoire.
Les industriels occidentaux peuvent encore réduire l'écart, s'ils agissent maintenant.
Ce que les participants veulent copier
Certains
veulent ouvrir un bureau à Shenzhen, pour y envoyer leurs ingénieurs avant de les faire revenir.
D'autres
veulent adapter la technologie chinoise à nos contraintes de coût pour devenir leaders.
Tous
veulent acculturer leur direction des opérations.
À faire avec votre équipe de direction
Dix questions pour situer votre entreprise
Cochez celles auxquelles vous répondez « oui ». Chaque « non » ou « je ne sais pas » désigne un chantier.
Où en êtes-vous ?
Trois niveaux, reliés aux dix questions
La Chine a pris de l'avance en vitesse de développement et de déploiement. La question 10 est un préalable. Les neuf autres vous placent à l'un de ces trois niveaux.
Avant tout · Question 10
Qui porte le sujet au comité exécutif, avec quel mandat et quelles ambitions ?
Niveau 1Vous mesurez
Vos délais idée-démarrage et concept-lancement
L'état des données d'une ligne
Vos machines critiques et vos dépendances à la Chine
Questions 1, 2, 6, 8, 9
Niveau 2Vous accélérez
Trois pilotes sous un plan Notre-Dame
Des gains publiés et récompensés
Trois cas d'IA construits par les opérateurs
Questions 3, 4, 7
Niveau 3Vous investissez dans la durée
Une part de R&D comparée à ce que vous distribuez
Un budget d'expérimentation dans chaque usine
Un projet par an avec une école ou un laboratoire
Question 5
Choisissez votre niveau de départ ce trimestre, et fixez une cible à 100 jours pour chacun des quatre piliers.
Rejoindre la communauté
Restez au contact de ce que nous voyons sur le terrain
Un debrief avec OSS Ventures
Ce que nous avons vu, appliqué à votre entreprise
Une heure avec l'équipe OSS Ventures pour votre comité de direction : les visites, vos réponses aux dix questions, les décisions à prendre dans le trimestre.
Une délégation d'une vingtaine de dirigeants industriels français a passé une semaine dans la région, du 26 au 30 octobre 2026. Elle a visité Honor, H&T, BYD, AION, XPENG, le centre d'innovation de Shein, Vipshop et Huawei, ainsi que l'université SCUT de Guangzhou (voir le chapitre 1).
Nos sources sont les notes de visite, les entretiens avec les industriels de la délégation et les données publiques citées en note.
Les chiffres donnés par les entreprises pendant les visites sont rapportés tels qu'ils ont été annoncés. L'annexe C précise le statut de chacun.
Les limites de l'exercice
Les chiffres donnés par les entreprises visitées sont attribués à leur source (« selon Shein », « selon Huawei »). Nous les avons notés, sans les auditer.
Les visites étaient très encadrées : une visite du site, puis une présentation en chinois traduite en direct. Nous avons eu peu d'occasions d'entrer dans le détail du « comment ». Nos constats décrivent ce qui nous a été montré et ce que nous avons vu sur les lignes.
Les réactions des industriels sont restituées au nom de la délégation, sans attribution individuelle.
Annexe B
Les membres de la délégation
La délégation comptait une vingtaine de personnes. Le tableau liste quatorze dirigeants industriels et les trois membres d'OSS Ventures qui les accompagnaient. Il indique leur fonction, leur secteur et l'ordre de grandeur de leur entreprise, d'après les rapports annuels et communiqués les plus récents. Les entreprises industrielles ne sont pas nommées. Les réactions des participants sont restituées au nom de la délégation, jamais à titre individuel.
Participant
Fonction
Secteur
Chiffre d'affaires
Effectifs
Sites
Aude De Menthières
Technical Director
Vitrage automobile (activité d'un groupe de matériaux)
46,5 Md€ (groupe, 2025)
Environ 161 000 (groupe)
Près de 800 sites industriels (groupe), 80 pays
Anne-Catherine Huillery
Directrice de la Transformation Digitale & IA Opérations
Pharmacie et dermo-cosmétique
3,2 Md€ (2025)
Environ 10 200
6 sites de production en France, près de 90 % de la production réalisée en France
Wesley Lidy
Director 4.0
Cosmétique
Environ 1,5 Md€
Plus de 8 000
3 sites industriels en France, présence dans 150 pays
Julien Vialle
Director 4.0
Semi-conducteurs (matériaux)
Environ 0,6 Md€ (exercice clos en mars 2026)
Environ 2 000
2 sites de production (France, Singapour)
Julien Petibon
IT Manager
Antoine Bois
COO
Infrastructures ferroviaires
1,34 Md€ (2025)
Environ 5 500
Plus de 60 sites de production dans 21 pays
Serge Hauert
Manufacturing Organization Director
Joaillerie et horlogerie de luxe
Non publié (maisons de joaillerie du groupe : 16,5 Md€)
Plus de 9 000
8 sites de joaillerie et 5 sites horlogers
Jérémie Aubert
Operational Excellence Director
Emmanuelle Boisseau
Operational Excellence Director
Domotique et motorisation de l'habitat
1,54 Md€ (2025)
Environ 6 500
8 sites de production, présence dans 58 pays
Anthony Salapete
VP Operations
Fils et composants pour l'habillement et la chaussure
1,46 Md$ (2025)
Plus de 16 000
Implantations dans une cinquantaine de pays
Philippe Seille
Studio Director
Articles de sport (entité d'un groupe de conception et de distribution)
16,8 Md€ (groupe, 2025)
103 000 (groupe)
1 902 magasins dans 82 pays
François Delaunoy
Project Lead, Biomaterials
Hubert Cariou
CIO
Emballage pour la beauté et le soin
Environ 1,2 Md$ (2021, société non cotée)
Plus de 10 000
34 sites industriels
Jean-Philippe Ollier
VP Engineering
Pneumatiques
26,0 Md€ (2025)
Environ 132 000
121 sites de production dans 26 pays
Renan Devillieres
Fondateur et CEO
OSS Ventures, venture studio industriel qui accompagnait la délégation
Non applicable
20
Portefeuille de 25 startups logicielles déployées sur plus de 3 800 sites industriels
Jean-Philippe Lorinquer
Partner et Chief Revenue Officer
Ashok Azhagarasan
Head of Partnerships
Sources : rapports annuels et communiqués 2025-2026 des groupes. Références disponibles sur demande.
Annexe D
Comparatif entre la Chine et l'Occident
Trois repères publics permettent de situer l'écart. Ils portent sur des périmètres différents et doivent se lire comme des ordres de grandeur.
Indicateur
Chine
Europe
États-Unis
Source
Salaire mensuel d'un ouvrier
Environ 900 € (moyenne 2025)
Salaire minimum brut de 620 € (Bulgarie) à 2 704 € (Luxembourg) ; 1 823 € en France, 2 343 € en Allemagne (janvier 2026)
Salaire minimum de 7,25 $ de l'heure au niveau fédéral, soit environ 1 260 $ par mois, et jusqu'à 17,13 $ de l'heure dans l'État de Washington, soit environ 2 970 $ (2026). Salaire horaire moyen des ouvriers de l'industrie : 30,19 $, soit environ 5 230 $ par mois (septembre 2026)
NBS ; Eurostat ; département du Travail des États-Unis ; Ballotpedia ; BLS
3,37 % (2023, provisoire), environ 3,39 % (estimation 2024)
NBS ; Eurostat ; SIES ; NSF NCSES
Annexe E
Le détail des aides publiques chinoises
Le CSIS, un centre de recherche américain, estime que la Chine consacre au moins 1,73 % de son PIB à sa politique industrielle, soit environ 248 milliards de dollars en 2019. Même avec cette estimation prudente, elle dépense beaucoup plus que les sept autres économies comparées, dont la France, l'Allemagne et les États-Unis43.
L'institut de Kiel, qui conseille le gouvernement allemand, a chiffré le cas de BYD : au moins 3,4 milliards d'euros de subventions directes entre 2018 et 2022, soit 1,1 % de son chiffre d'affaires en 2020 et 3,5 % en 2022. La quasi-totalité des entreprises chinoises cotées ont reçu des subventions en 202244.
Une partie de ces aides n'apparaît sur aucune ligne de subvention.
Les terrains industriels cédés par les collectivités locales sous le prix du marché représentent à eux seuls 0,21 % du PIB en 2019, selon le CSIS45.
Les acheteurs de véhicules électriques ont bénéficié de primes, puis d'une exonération de taxe d'achat de l'ordre de 4 200 dollars par véhicule en 2024 et 2025, selon Kiel46.
Les fabricants de batteries aidés vendent moins cher à leurs clients constructeurs, ce qui profite indirectement à BYD47.
La Commission européenne a conclu son enquête anti-subventions en octobre 2024. Elle a imposé, pour cinq ans, des droits compensateurs de 17,0 % sur BYD, 18,8 % sur Geely et 35,3 % sur SAIC48. Pékin conteste ces conclusions et a saisi l'OMC49.
Annexe F
La méthode en détail
Le détail des cinq étapes résumées au chapitre 4, avec le calendrier du programme.
Étape 1 · Semaines 1 à 2
Tout part de la vision stratégique
En Chine, tout part d'un cap : le plan quinquennal, la mission de BYD, la feuille de route de XPENG jusqu'en 2030. Sans cap, une transformation devient une collection de preuves de concept qui ne passent jamais à l'échelle.
La page de vision, à trois à cinq ans
Où l'entreprise veut gagner.
Ce que l'industrie doit rendre possible en délais, coûts, qualité et flexibilité.
Trois à cinq priorités, chiffrées en impact sur le compte de résultat.
Il s'agit d'une vision d'entreprise, où la donnée et l'IA sont des moyens. Les améliorations venues du terrain doivent être encouragées, mais les grandes transformations doivent servir cette vision, avec un impact suffisant pour justifier leur coût. Une fois validée en comité de direction, la vision sert de filtre à chaque choix. Le dirigeant la porte lui-même, avec des messages courts.
Étape 2 · Semaines 2 à 8
Le diagnostic mesure l'écart entre la vision et le terrain
En quatre à huit semaines, le diagnostic confronte la vision à la réalité, à travers des entretiens au siège et sur les sites, des visites terrain et une revue des données existantes. Chaque constat est recoupé par plusieurs sources, puis regroupé par problème transverse, quel que soit le site concerné.
Toujours examiné
L'état réel de la donnée
Toujours examiné
La maturité des rituels terrain
Toujours examiné
La capacité de l'informatique à passer à l'échelle
Le diagnostic aboutit à une dizaine de constats prouvés et à une carte des cas d'usage candidats.
Étape 3 · Fin du deuxième mois
Dès la restitution, un plan Notre-Dame allège les règles
Lors de la restitution, le comité de direction choisit trois pilotes à l'aide d'une matrice impact-effort, filtrée par la vision. Il privilégie les cas fréquents, réplicables et mesurables, dont un là où le problème est aigu et la volonté d'agir forte. Pour chaque pilote, il fixe par écrit le parrain, le budget, la gouvernance et les critères qui permettront de le déployer ou de l'arrêter dans le trimestre, ainsi que les exonérations aux règles groupe qui ralentissent la vitesse d'itération.
En détail
Cette décision répond à un problème fréquent. En Occident, la plupart des pilotes réussissent, puis plafonnent. Le blocage peut venir d'un cycle d'achat, de représentants du personnel consultés trop tard, d'un management intermédiaire dont les objectifs n'ont pas changé, d'une feuille de route informatique réservée pour dix-huit mois, ou d'un dirigeant qui préfère lancer un pilote de plus que trancher. Chacun de ces freins est raisonnable. Ensemble, ils transforment une technologie de six mois en une transformation de trois ans, déployée avec deux générations de retard.
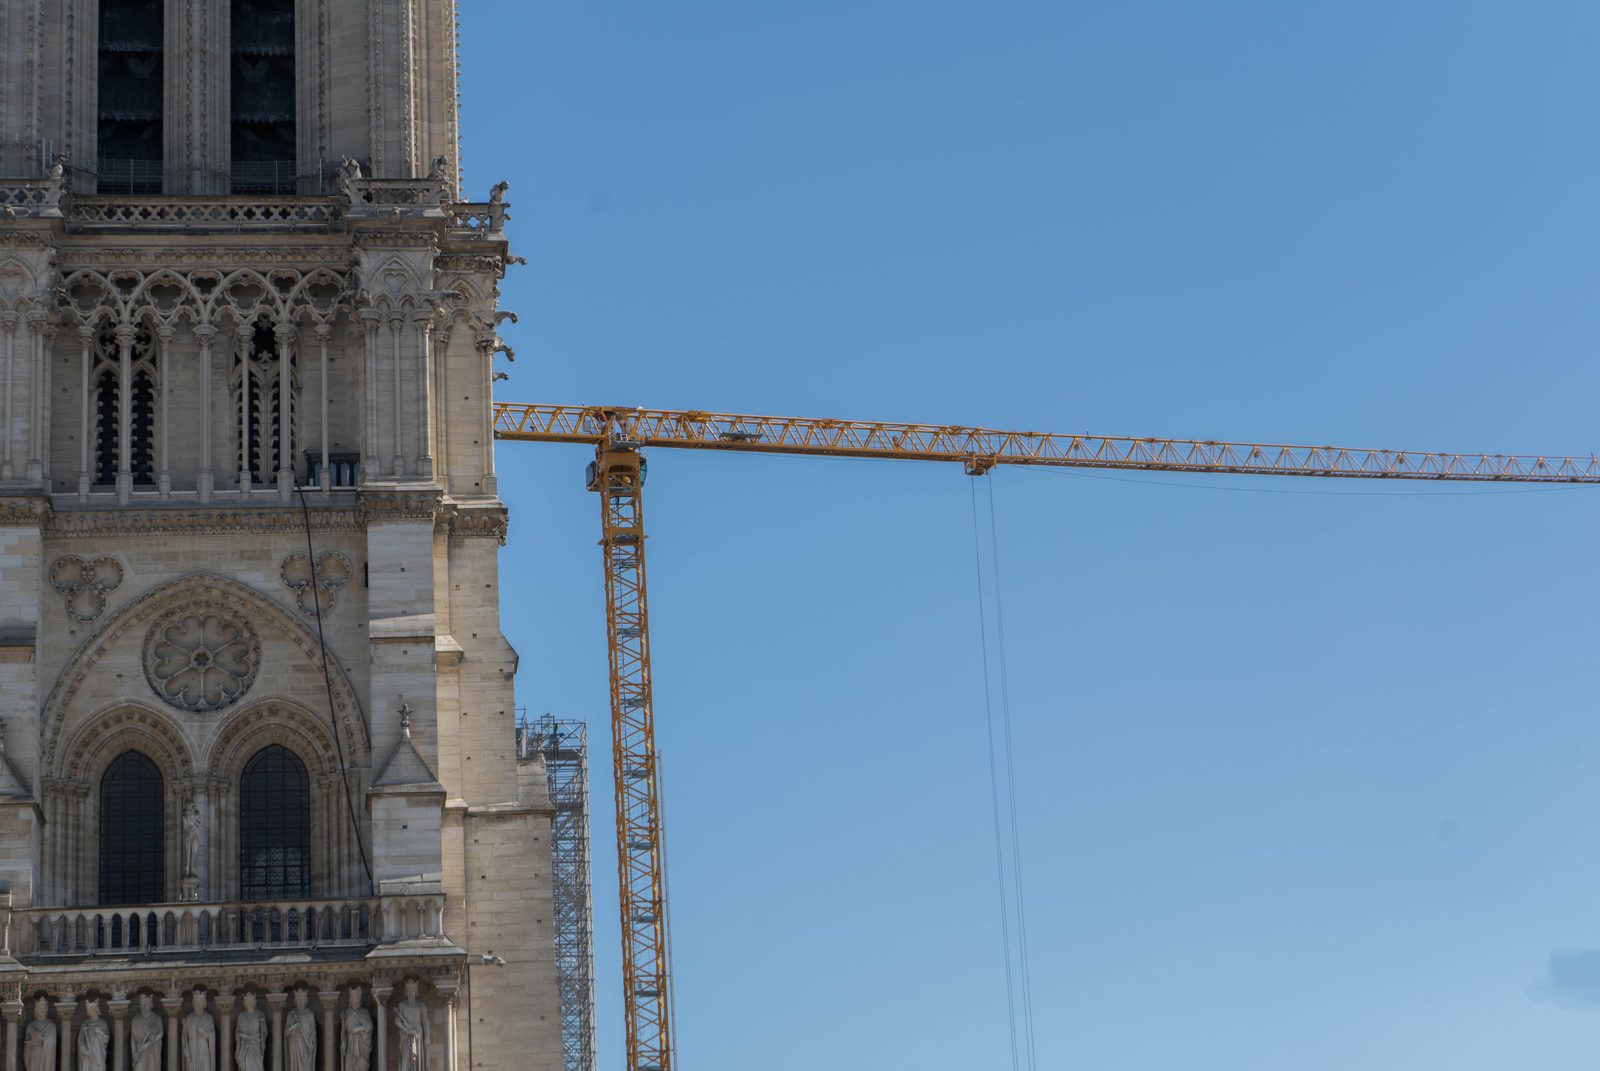
Notre-Dame de Paris pendant sa reconstruction. Photo Wikimedia Commons.
Le plan Notre-Dame
Sur le modèle de la loi d'exception qui a permis de reconstruire la cathédrale en un peu plus de cinq ans. Sur un périmètre et une durée définis, la transformation est exonérée de certaines contraintes administratives et informatiques, et ses freins humains sont traités en amont. Concrètement :
des validations raccourcies ;
des achats simplifiés sous un certain seuil ;
un bac à sable sécurisé pour tester des outils sans attendre leur intégration au système d'information ;
des représentants du personnel associés dès le lancement ;
des objectifs du management intermédiaire réécrits pour servir la transformation.
L'accélération vient de règles allégées, à effort constant pour les équipes.
Étape 4 · Six mois
Six mois de pilotes : la vitesse d'itération avant la perfection
« Oublier la leçon de l'échec, c'est se condamner à échouer de nouveau. »
Slogan affiché sur l'un des sites visités
Le premier changement est culturel : il faut renoncer au « bon du premier coup » lors des phases de construction. Les entreprises que nous avons visitées lancent tôt et corrigent en marchant. Nous attendons trop souvent un projet parfait, qui arrive tard, voire jamais.
Les trois pilotes avancent donc en parallèle, et l'un d'eux peut échouer. C'est attendu, à condition d'échouer vite et d'en tirer une leçon. Chaque pilote est déployé ou arrêté dans le trimestre, et aucun n'est laissé à la dérive. Chacun suit le chemin observé chez XPENG :
1
Stabiliser le processus par le lean
2
Rendre la donnée propre
3
Ajouter l'IA, avec des applications construites par les opérateurs
Les premiers succès doivent être visibles et mesurables dans les cent premiers jours. Par exemple, une amélioration proposée et déployée par les opérateurs, puis récompensée publiquement, ou un fournisseur clé accompagné par un programme d'amélioration. Chaque succès entre dans un registre des gains, chiffré à partir de la situation de départ.
Des rituels courts installent la culture de la vitesse
Quatre rituels, inspirés de ce que nous avons vu, s'installent en quelques semaines.
Chaque jour
Un point court sur le terrain, devant un tableau de management visuel.
En continu
Un concours d'amélioration par équipe, avec des règles et des récompenses publiées.
Chaque semaine
Une revue qui décide vite, pour qu'une idée évoquée le vendredi démarre le lundi.
À chaque victoire
Une célébration visible, avec un partage des gains entre ceux qui les ont produits.
Une gouvernance hebdomadaire d'une page suit l'avancement, les risques et les décisions. La question de l'emploi est traitée dès le départ : un plan de compétences et de redéploiement dit ce que font les gens quand on automatise.
Au sixième mois
Au sixième mois, vous décidez du passage à l'échelle
La revue du sixième mois s'appuie sur le registre des gains, certifié par le contrôle de gestion. Chaque pilote a déjà été déployé ou arrêté dans son trimestre. La revue décide de la réplication par paliers, documente ce qui a échoué et met à jour la vision pour les trois années suivantes.
Le calendrier
Étape
Durée
Livrable
Vision
Semaines 1 à 2
Page de vision validée en comité de direction, parrain nommé
Diagnostic
Semaines 2 à 8
Constats prouvés, état de la donnée, carte des cas d'usage
Restitution
Fin du deuxième mois
Pilotes choisis, plan Notre-Dame, critères de décision écrits
Pilotes et rituels
Six mois
Premiers succès dans les cent premiers jours, rituels installés, registre des gains
Revue du programme
Sixième mois
Bilan des pilotes déployés ou arrêtés, plan de réplication par paliers
Sources
43. CSIS, Red Ink, mai 2022 : estimation prudente, hors instruments non chiffrables.
44. Kiel Institute, Foul Play?, avril 2024, relayé par Bloomberg.
45. CSIS, Red Ink, mai 2022, p. 18.
46. Kiel Institute, avril 2024, relayé par InsideEVs.
47. Kiel Institute, avril 2024, relayé par Bloomberg.
Field report · Shenzhen and Guangzhou · October 2026
China, seen from inside its factories
They are already ahead, and the gap widens every quarter
In October 2026, a delegation of French manufacturers travelled to the Shenzhen bay area and Guangzhou. This report sets out what they saw, and what every manufacturer can do to turn the tide, with first wins in a hundred days and a scale-up decision at six months.
Recent European studies look at China through trade, costs and subsidies, and draw policy responses from them. This document looks at it from inside the factories, through the eyes of manufacturers. It focuses on decisions every leader can make themselves. A sector-by-sector reading is in chapter 4.
The essentials
What to remember
1
China's lead is measured in speed of development and deployment.
An AI camera deployed in two days at XPENG. A garment delivered 28 days after its design at Shein. BYD reports one vehicle every 52 seconds.
2
A large share of the cost gap comes from decisions you control.
In automotive, Roland Berger attributes about 60% of the cost gap to design and production architecture. In electronics, Honor designs 75% of its critical machines.
3
This lead is reaching Europe, and the gap is widening.
Chinese brands went from 5.6% to 11.2% of the European car market in a year. Shein runs production for Pimkie. H&T is preparing its own household appliance brands. And the 2026-2030 five-year plan already names the next sectors: robotics, semiconductors, biomedicine, aerospace.
Five decisions to make
Identify your critical machines and processes, and decide which to bring in house.
Set up a second source outside China for your critical components.
Assess the Chinese offer before your next investment in robots, mobile robots or vision.
Spot the Chinese suppliers who know your product well enough to become your competitors.
Send engineers to learn in Shenzhen, then bring them back.
Nine organisations were visited: eight companies and a university. Public benchmarks may differ from what the companies presented during the visits. The "Public benchmarks" boxes only include published figures, which are scarce for unlisted companies such as Shein. The other figures were presented during the visits (see the status of the figures).
In brief
Everywhere, we found the same drivers: machines designed in-house at Honor, BYD and XPENG, operators who deploy AI themselves at XPENG, suppliers managed in real time at Shein and Vipshop, and automation chosen case by case, where it pays off, at Honor, AION and Huawei.
The lead also shows in the products: the Blade Battery and flash charging at BYD, the Turing chip, the IRON humanoid robot and the flying car at XPENG, in-house chips and a data centre tracking more than 2.1 million connected vehicles at AION.
Inside the factories
A car assembly hall, seen from the walkway, in Guangzhou. Video by the delegation.Operators on a car assembly line, in Guangzhou. Video by the delegation.The end-of-line inspection tunnel, in Guangzhou. Video by the delegation.Mobile robots move the shelves of Honor's warehouse, in Shenzhen. Video by the delegation.
Videos by the delegation and company films, filmed during the visits. Original music.
What struck usHonor designs 75% of its critical machines, with 100 to 200 dedicated engineers.
For youName the three machines you need to be able to design, repair or upgrade yourself.
Public benchmarks
Brand created by Huawei in 2013, sold in November 2020 to a consortium controlled by Shenzhen public entities. Headquartered in Shenzhen. More than 14,000 employees at end-2025 according to the company.34
On site
Machines designed in-house
75% of critical machines are designed in house, then deployed across the company and at partners.
Quality control that corrects the line
Cameras and AI detect defects and correct upstream machines in a closed loop.
AI developed with local schools
The AI use cases are simple, built with engineering schools in the region.
Mobile robots move the shelves of Honor's warehouse, in Shenzhen. Video by the delegation.
“Their machine engineers are the company's asset, not the smartphones.”
The delegation, at Honor
Sources
34. Yicai, 27 June 2025; headcount according to Honor, reported by Yespress.
What struck usA maker of electronic controllers is preparing its own household appliance brands.
For youFind out which of your Chinese suppliers know your product well enough to become your competitors.
Public benchmarks
Founded in 2000 in Shenzhen, listed on the Shenzhen Stock Exchange since 2010. About 9,000 employees at end-2024. Revenue of about €1.3bn over twelve months.35
On site
An AI-controlled oven
The oven follows the cooking with a camera and a probe, using an AI control solution.
Heating in four seconds
A thick-film heating element for coffee machines goes from 20 to 92°C in about four seconds.
A room dedicated to data and AI
The company has set up a war room to run its data and AI transformation.
Company visited · Online sales of discounted brands
Vipshop
In house
Planning
Team of fewer than 10 people
Being tested
AI agents
80%
of shipments delivered within the promised 48 hours
What struck usThe system went live while half the plans were still being reworked by hand.
For youGive a first system to a small team, launch it, then improve it in production.
Public benchmarks
Based in Guangzhou, listed in New York. 2025 revenue of about €14.2bn. 84.8 million active customers. 732.4 million orders in 2025, about 2 million a day.40
On site
Agentic planning
AI agents propose production and delivery plans, based on the data already collected.
Order-by-order scheduling
Each order gets its own delivery route, chosen according to disruptions in the chain.
People keep control
Any change to a delivery promise made to a customer must be approved by a person.
Sources
40. Vipshop, 2025 results, 26 February 2026; daily average calculated.
D. Figure presented by the company during the visit: full status on the status of figures page.
What struck usA third of the university's funding comes from companies.
For youEach year, hand a production topic to an engineering school or a lab, with a budget and an owner on your side.
Public benchmarks
Founded in 1952 by merging engineering faculties from five provinces. Under the Ministry of Education, Double First-Class programme. Ranked 251-300 in the THE 2025 rankings.42
On site
300 joint laboratories
Students train on real equipment, from robot programming to automated warehouses.
Patents for equity
Since 2018, the university has exchanged its patents for an equity stake in companies.
Sources
42. SCUT, presentation; Times Higher Education, 2025 rankings.
Header photo: the SCUT library, Wikimedia Commons.
China's advantage comes from its system, far more than from wage gaps or privileged access to resources.
Many of us still had the image of the workshop of the world: abundant labour, low costs, products copied before being improved. Three figures are enough to challenge it.
59%
of the industrial robots installed worldwide in 2025 went to China.1
Preconception 1 · The workshop of the world
24 months
to develop a vehicle at new Chinese carmakers, against 40 to 50 months at established carmakers.2
Preconception 3 · They copy
$1,000bn
of manufacturing value at risk in Western Europe without transformation, according to BCG.3
Preconception 5 · It doesn't concern us
Preconception 1
China, the low-cost workshop of the world
What we saw
Automated plants that design their own machines
354,000industrial robots installed in China in 2025
109 out of 238World Economic Forum lighthouse factories7
75 %of critical machines designed in house at Honor
9people on a Huawei line that produces 2,800 units a day
Preconception 2
It's all down to wages
What we saw
Wages explain only part of the gap
For a long time, the reflex was to put the performance gap down to labour costs. Labour is indeed far cheaper in China than in Western Europe. A production worker there earns around €900 a month on average4, less than half the gross minimum wage in France (€1,823) or Germany (€2,343)5. At the large employers in the bay area, the operators we spoke to earn between €1,000 and €1,200.
It does not hold everywhere in Europe
In Bulgaria, Romania or Hungary, the minimum wage is below €850 a month, lower than the average Chinese wage.
It says nothing about speed
No wage gap brings vehicle development down from 40 months to 24.
It weighs little on an automated line
At Huawei, nine people run a line that produces 2,800 units a day.
According to Roland Berger, around 60% of the cost gap comes from design and production-system architecture decisions. For the firm, Chinese speed results from decisions on product design, range complexity and the supplier base6.
Chart
Where the cost gap between Europe and China comes from
Automotive, production cost in Europe = 100. Axis narrowed to 70 to 100 to show the gap.
100
Europe cost
≈ −1560% of the gap
Design and architecture
≈ −1040% of the gap
Wages, suppliers, operational efficiency
70 to 80
China cost
Depends on the leader's decisionsThe rest of the gap (40%), not broken down by Roland BergerPublished range
OSS calculation based on Roland Berger, automotive sector. The central values (−15, −10) are derived from the published range of 20 to 30%. Source: Roland Berger, China Speed, March 2026.
Preconception 3
They copy
What we saw
They design their own chips and cameras
2 daysto deploy the AI cameras XPENG designed when market ones cost too much
Turingthe AI chip XPENG designed for its vehicles and robots
120 000engineers at BYD
45patents filed a day at BYD, according to the company, patents and utility models combined
Preconception 4
Subsidies explain everything
What we saw
Subsidies matter, without explaining everything
According to CSIS, China spends at least 1.73% of its GDP on industrial policy8. In 2024, the European Union imposed countervailing duties of up to 35.3% on its electric vehicles9. Appendix E details this support. It explains part of the price gap. It does not explain development cut from 40 months to 24. It sits within a system where the state sets the direction and shares the risk, described in chapter 3.
Preconception 5
It doesn't concern us
What we saw
Chinese groups are arriving in Europe, and the next sectors are already named
11.2%of the European car market for Chinese brands in July 2026, against 5.6% a year earlier
5sectors named by MERICS: semiconductors, machine tools, IT, medical devices, pharmaceuticals11
In detail
Other European studies point the same way.
France's Haut-commissariat à la Stratégie et au Plan measures cost gaps of 30 to 40% at comparable quality. It describes a coherent industrial system that is hard to reproduce in the short term10, and draws public responses from it: tariffs or a weaker euro.
BCG estimates that nearly $1,000 billion of manufacturing value could leave Western Europe without transformation.
The Mercator Institute for China Studies names the next sectors at risk: semiconductors, machine tools, IT equipment, medical devices and pharmaceuticals11.
According to Rhodium Group, German carmakers are already cutting jobs at the fastest pace since 200812.
The public framework, for its part, moves slowly. Almost two years after the Draghi report, around 30% of its 567 recommendations have been implemented13. Our study does not contradict these diagnoses. It adds that part of the gap comes down to decisions every company can take without waiting.
Key takeaway
The advantage lies in the system
At Shein's innovation centre in Guangzhou, we were told that the resources of the Chinese supply chain, meaning fabrics, factories and logistics, are open to other brands. The advantage Shein claims lies in its integrated system, its models and the way it manages its suppliers14.
If the advantage came from reserved access, we could do nothing. It comes from decisions about the system, so part of it can be reproduced.
Sources
1. IFR, World Robotics 2026, press release of 24 September 2026.
2. McKinsey, Automotive product development, August 2025.
3. BCG, The Factory of the Future Is Redrawing the Competitive Map of Global Manufacturing, June 2026: about $1.03 trillion in Western Europe and the Nordic countries.
4. National Bureau of Statistics of China, average wages 2025; converted at 7.47 yuan to €1.
5. Eurostat, minimum wages at 1 January 2026.
6. Roland Berger, China Speed, March 2026.
7. World Economic Forum, Global Lighthouse Network, June 2026; breakdown by country from CGTN, 24 August 2026.
8. CSIS, Red Ink, May 2022: conservative estimate, excluding instruments that cannot be quantified.
9. European Commission, Implementing Regulation (EU) 2024/2754.
10. Haut-commissariat à la Stratégie et au Plan, L'industrie européenne face au rouleau compresseur chinois, February 2026.
11. MERICS, Concurrence chinoise : l'Europe sous pression (A. Vasselier).
12. Rhodium Group, February 2026, cited by the German Marshall Fund.
13. Institut Montaigne, Rapport Draghi : l'Europe au rendez-vous ?, June 2026.
14. Visit to Shein's innovation centre, Guangzhou, 28 October 2026.
D. Figure presented by the company during the visit: full status on the status of figures page.
A national framework and four pillars produce speed, and this model is already being exported.
A national framework and four pillars produce Chinese speed
What we saw is organised around four pillars that reinforce each other and produce a measurable result: speed. They rest on a national framework that we do not have, and on an ecosystem of suppliers, schools and local specialists. This model is starting to be exported.
The national frameworkThe state sets the direction and helps, companies commit, the nation follows1 min
The framework
The state sets the direction and helps, companies commit, the nation follows
The four pillars rest on a framework that works in three stages.
01
The planning state lays out the path
The 15th five-year plan, adopted in March 2026, puts advanced manufacturing and AI at the centre of the strategy15. A national ranking of smart factories already recognises more than 43,000 sites, and AI is becoming mandatory to reach its higher levels17.
02
Companies commit to that path
The plan shows where markets, credit and public support will be. It is carried out because companies follow it.
03
The state shares the risk
Subsidies, land, credit, purchase incentives, joint laboratories with universities, as at SCUT, the South China University of Technology in Guangzhou (see appendix E).
Chinese companies thus move forward in a marked-out corridor that lets them invest fast and for the long term. The delegation saw a continuous cycle: ambition, investment, execution, learning, then new ambition.
In detail
Companies also present themselves as committed to a national project: BYD wants to help lower the planet's temperature by one degree, XPENG welcomes schools into its factories. When everyone moves in the same direction, decisions are faster and the effort lasts. A Western manufacturer has to make up alone for what this framework provides, or get it from its industry.
The system has a downside: in 2025, Beijing launched a campaign against "involutionary competition"19, after price wars in the car industry18 and solar.
Pillar 1: ProcessChinese plants master their process, from machine to supplier2 min
They build their machines, and train and equip their suppliers
The companies we visited design their critical machines and keep the hardest components in-house: 75% of critical machines at Honor, everything except tyres and windscreens at BYD, chips and cameras at XPENG. The details are on the pages for Honor, BYD and XPENG.
In detail
In a car, the most complex part used to be the combustion engine. Today it is the battery. The Chinese learned to master it on small electronic devices before moving on to vehicles. Meanwhile, Stellantis had to halt several French plants in October 2026 because ACC could not deliver batteries20.
Shein applies the same principle to its suppliers: no single supplier could pay off the tools it provides them (see the Shein page).
By outsourcing, Europe lost part of its know-how
These companies master their process in house, down to machine design. Our groups often settle for partial integration and work with poorly integrated suppliers. The delegation sees the Chinese approach to supplier improvement as both intrusive and collaborative: an annual audit of every supplier, an improvement programme, and ten years of technical and data integration.
In detail
For the West, the consequence is direct. By outsourcing circuit boards, it lost its know-how. By delegating manufacturing, the client loses the knowledge the subcontractor builds up, and the local ecosystem that let it react disappears. The search for short-term profitability has often taken priority over this mastery. When a supply chain breaks, this dependence becomes a risk.
What you can copy
Take back control of three critical machines
List the machines or components over which the company has lost control.
Bring inspection machines in house first, because that is where the feedback loop plays out.
Equip a few key suppliers, as well as auditing them.
The obstacles are well known: the cost of transformation, the availability of skills and the maturity of the local ecosystem. Pragmatism must therefore remain the rule, as it is for our hosts: people stay where the technology is not ready or not profitable, from functional testing at Honor to assembly at AION and XPENG.
Pillar 2: LeanAt Huawei and BYD, operators drive lean2 min
“They just do it, they no longer ask themselves questions.”
The delegation
The shop floor improves, and every gain is rewarded
86 → 9
people on a Huawei phone line, from 2013 to today
× 14
productivity per person, in thirteen years, according to Huawei
30 to 40%
fewer defects at suppliers trained by Shein, according to the companyD
At Honor, lean relies on the quality teams and on operators who are trained very regularly. 5S extends to the machines, from the keyboard to the label.
In detail
At Huawei, every productivity or cost gain has been rewarded since the plant opened in 2012. At BYD, operators propose improvements to standards, and half of the time saved goes to training. Shein trains its suppliers in five centres, with certification for each workstation.
What the delegation takes away: discipline and speed of decision
Several practices surprised the delegation: continuous training, even during breaks; rewards for successful projects, in salary or shares; gamified competition between teams. Add to that a culture of standards and certification, and disciplined execution. An idea mentioned on a Friday started the following Monday. Everyone noted the visual management and a mindset that accepts failing fast, as long as there is a lesson.
In detail
Asked about the difficulty of scaling up, an XPENG manager replied that it had never been a bottleneck, because everyone wants to win. Context matters: a stock market listing is expected in the coming months, and almost every employee has a stake in it. Value sharing matters: teams see a new tool as a way to win.
What you can copy
Reward gains and train continuously
The regulatory and cultural environment is different in Europe. Some mechanisms, whether gamified, based on value sharing or on discipline in rolling out lean, are still easy to adapt and can change the mindset. For example:
a team improvement contest, with a clear financial reward;
half of productivity gains reinvested in team training;
certification by workstation;
5S that extends to the machines.
One question raised by the delegation still needs an answer before any launch: what do people do when you automate?
Pillar 3: R&DHuawei and BYD fund R&D before dividends1 min
Huawei spends nearly 25% of its revenue on R&D, or $27 billionD. 114,000 employees, half the workforce, work in it, and the company claims 165,000 patents22. Research there is fundamental first, then applied with pragmatism. Huawei says it learned from companies such as IBM, starting as their subcontractor, then adapting their methods.
In detail
BYD raised its R&D spending to about €8.5bn in 2025, up 17%23. At SCUT, a third of the university's funding comes from companies (see the SCUT page).
The resource gap worries the delegation
XPENG, whose core business is cars, presented its plan to mass-produce flying cars and humanoid robots by the end of 2026. Many participants were struck by the pace of innovation of the companies visited. They wonder whether their own companies could mobilise such financial resources.
What you can copy
Set aside an experimentation budget in every plant
Dividends are a board decision. At their level, a COO can set aside a line for experimentation in their plants' budget, run a project each year with an engineering school or a laboratory, and measure the time between a concept and its start of production. Several members of the delegation also want to argue before their board for R&D funded before dividends, and for patient capital that invests over a much longer horizon than the quarter or the year.
Pillar 4: DataXPENG prepared its data before adding AI2 min
AI works on the line, deployed by operators
Most of the companies we met, such as XPENG, BYD or Shein, define themselves first as technology companies, before being industrial ones.
In detail
XPENG followed a precise order: first improve the process with people, then capture clean, structured data, and only then add AI. The no-code platform described on the XPENG page is the culmination. Each application handles a simple case, such as whether a part is present or correctly fitted, a count or a reference, in a closed loop with the process. The goal is for operators to improve their own workstations with AI.
1
Measure
2
Detect the gap
3
Understand
4
Correct
5
Check the effect
6
Enrich the rules
Manufacturing data is cleaned, versioned and governed for AI, all the way to the digital twin. XPENG's roadmap runs from cameras in 2025 to autonomous decision-making between 2028 and 203027.
At Vipshop, the planning system described on the Vipshop page ships around 80% of orders on the promised date. The promised delivery time is 48 hours, whatever the destination. AI agents are being trialled28, based on the data already collected.
Speed of testing matters more than AI
For the delegation, XPENG has covered 80% of the way to AI-driven production, and its speed of execution matters more than the AI itself. Its takeaway: a structured, governed data platform is a prerequisite for AI.
In Europe, AI has stayed in the offices
In Europe, AI is settling into offices first. In 2025, 20% of EU companies with ten or more employees used it, mainly to analyse text29. In France, the Banque de France finds that more than two thirds of companies with twenty or more employees use generative AI, mostly in support functions, with productivity gains still limited30.
In detail
In China, AI went to work on the line first. Technology is no longer a constraint: the same models, the same tools and the same cloud are available in Shenzhen, Paris or Detroit, a few weeks apart. When everyone can buy the same technology, the gap is made upstream of the model, in preparing the data.
Measure it in your company
We found no reliable statistics on the state of production data in European plants. The experience of OSS Ventures, which has visited more than 1,000 production sites, suggests it is generally very poor. We recommend that every CEO measure their own.
Speed and exportSpeed, and a model that travels2 min
The result
The gap is measured in months of development and days of deployment
24 months
to develop a vehicle at new Chinese carmakers, against 40 to 50 months at established carmakers
2 days
to deploy an in-house AI camera at XPENG, instead of a month
3 days
between an idea mentioned on a Friday and its start the following Monday
The gap shows in development, deployment and decision-making. BYD reports one vehicle every 52 seconds.
In detail
At XPENG, a technology that appeared about six months ago is already running in production. Roland Berger links this speed to parallel hardware and software development, early supplier integration and shorter decision paths31.
The consequence
Chinese groups are setting up in Europe
XPENG plans to replicate abroad, between 2026 and 2030, the factories proven in China: simulated on a digital twin before being built, then operated remotely.
Automotive
After trial runs in early 2026, BYD is due to start series production by the end of the year at its plant in Szeged, Hungary, its first in Europe. Chery plans to produce in Barcelona with Ebro this year. Leapmotor will produce in Zaragoza with Stellantis, and BYD is also building in Turkey. In France, Stellantis is studying production of vehicles from China's Dongfeng at its Rennes plant32.
Textiles
Shein runs production, sales and logistics for around twenty brands, including Pimkie.
Home appliances
H&T is preparing its own brands, and will probably compete with SharkNinja, which outsources part of its production to China.
Brands
Chinese groups buy Western brands to acquire their image and history, then move them onto their own production system.
These groups arrive in Europe with their plants, their software and their suppliers.
The limits
Real limits: appearance inspection, little demonstrated AI
Some members of the delegation doubt that these plants perform much better in production than European ones. All of them see them as more advanced, very transparent, and above all faster.
In detail
Complex appearance and colour inspection often remains human, even at the best, and brand, heritage and finish remain our strengths. At Shein and Vipshop, the talk about AI stayed general, with no demonstration. These limits are shifting fast: if Huawei keeps nine people on a line, it is a profitability calculation, and that calculation changes with the cost of robots.
Nothing we saw guarantees they will stay as they are.
Margins and exportsChinese cars are arriving in Europe1 min
In 2025, Chinese car exports rose by 30%, and the share of Chinese brands in Europe doubled in a year. BYD stays profitable while cutting its prices.
Share of Chinese brands in the European car market in July 2026, against 5.6% a year earlier.52
4%
BYD's net margin in 2025, against 2.1% for Volkswagen. Stellantis lost €22.3 billion.50
Margin and subsidies
BYD's net margin, 4% in 2025, is close to its direct subsidies, which the Kiel Institute estimates at 3.5% of its revenue in 2022 (seeAppendix E). The two figures cover different years. The margin gap with Volkswagen therefore owes a good deal to state support. What is worth copying lies in design choices, speed of decision and supplier integration.
2025: a price war that weighs on suppliers
May
BYD cuts prices on more than 20 models. Its competitors follow.
June
17 carmakers commit to paying their suppliers within 60 days.
July
Beijing launches a campaign against "involutionary" competition in cars, solar and steel.53
What not to copy
Prices pushed below break-even
Suppliers paid late
Dependence on state support
What to copy
Design choices (60% of the cost gap)
Short decision paths
Suppliers involved early
BYD's net margin is calculated as ¥32.6bn of profit on ¥804bn of revenue. Volkswagen: €6.9bn on €321.9bn. Both are net margins.
Sources
15. 15th five-year plan, adopted on 12 March 2026: Caixin, 5 March 2026; Implicator, citing Reuters.
17. CarNewsChina, 8 June 2026, citing CCTV.
18. Associated Press, 3 July 2025: BYD price cuts on more than 20 models in May 2025, followed by its competitors.
19. Bloomberg, via The Star, 14 July 2025.
20. Stellantis, announcement of 29 September 2026, reported by ABC Bourse.
22. Internal Huawei presentation, not public: 2026 forecast.
23. CnEVPost, 27 March 2026, based on BYD's results.
24. National Bureau of Statistics of China, R&D spending 2025.
25. SIES, Note flash no. 16, July 2026.
26. Eurostat, R&D spending 2024, December 2025.
27. Information presented by XPENG during the visit.
28. Visit to Vipshop, Guangzhou, 29 October 2026.
29. Eurostat, use of AI in enterprises, 2025.
30. Banque de France, bulletin no. 266, September 2026.
Which of your Chinese suppliers know your product well enough to become your competitors?
What we sawH&T, which started with printed circuit boards, is preparing its own household appliance brands.
Send engineers to Shenzhen?
Which engineers do you send to learn on site, for how long, and how do you organise their return?
What the delegation is consideringSeveral members of the delegation want to open an office in Shenzhen.
Decisions 2 and 3 work together. A second source outside China protects the components whose shortage would stop your lines. For equipment such as robots or vision, a Chinese offer can be put in competition without creating that dependency, provided maintenance and spare parts are covered in Europe.
One decision to take up with your industry body
Require reverse technology transfers?
When the most advanced Chinese suppliers want to produce or sell in Europe, what technology transfer do you ask for in return, and what do you share with them?
To take up with your industry bodyFor a long time, China required foreign carmakers to have a Chinese partner holding at least 50%. The proposed European Industrial Accelerator Act (March 2026) sets comparable conditions for Chinese investors in batteries and electric vehicles.
By sector
Your sector: exposure and first lever
Sector
Exposure to Chinese competition
Priority in the 2026-2030 plan
The most useful lever
Seen in China
Automotive, glazing, tyres
HighThe share of Chinese brands in Europe doubled in a year.
RemovedElectric vehicles drop off the list, as the sector has overcapacity.
Cut development time
A vehicle in 24 months at the new carmakers, a camera deployed in two days at XPENG.
Electronics, home automation, household appliances
HighChinese suppliers are launching their own brands.
YesNext-generation information technology
Partner or competitor, and pillar 1
H&T is preparing its own brands. Honor designs 75% of its critical machines.
Fashion and textiles
HighShein connects 6,500 suppliers and opens its system to European brands.
No
Cut development time with suppliers
Shein launches batches of 100 pieces, delivered in 3 to 4 days. A garment reaches the customer 28 days after its design.
Semiconductors (materials)
MediumNamed by MERICS among the next sectors exposed.
YesIntegrated circuits, new materials
Pillar 4: structured data before AI
XPENG improved the process, then structured the data, before adding AI.
Pharmaceuticals and dermo-cosmetics
MediumMERICS names pharmaceuticals among the next sectors exposed.
YesBiomedicine, biomanufacturing
Pillar 1: closed-loop vision quality control
At Honor, cameras correct upstream machines as soon as a defect appears.
Sporting goods and retail
LowNo visible Chinese competitor in Europe so far. Shein is already opening its chain to European brands.
No
Launch in small batches, restock fast
Shein launches batches of 100 pieces and restocks in 9 days.
Luxury jewellery and watchmaking
LowBrand, heritage and finish remain European strengths.
No
Pillar 1: design your critical machines
Honor designs 75% of its critical machines. Visual inspection stays human, even at the best.
High exposure: Chinese players already sell at scale in Europe. Medium: a sector named by MERICS among the next exposed. Low: no visible Chinese competitor in Europe so far.
Priorities of the 15th five-year plan (2026-2030), based on CGTN and Table.Media.
The four pillars
Your first 100 days, pillar by pillar
Pillar 1Process
DecisionName the three critical machines or processes to master in house.
IndicatorCritical machines or processes mastered (question 1)
Approved list and a plan for each machine
Pillar 2Lean
DecisionMeasure the time from a shop-floor idea to its start, then remove one approval level.
IndicatorIdea-to-start time, in days (question 2)
Baseline measured, then time halved
Pillar 3R&D
DecisionReserve an experimentation line in the plant budget and launch a project with a school.
IndicatorExperimentation budget and projects launched (question 5)
Budget line approved and first project launched
Pillar 4Data
DecisionGet one line's data clean and governed, then launch three AI use cases built by operators on it.
IndicatorAI use cases in production (question 7)
Baseline measured, then three use cases on a pilot line
The method
The method, step by step, with what we saw
Each step, with the calendar, is detailed inappendix F.
Our method follows the order we observed at our hosts: first a direction, then fast execution. It stands out on four points:
01
A Notre-Dame plan, which frees the transformation from certain constraints
02
The end of the "right first time" dogma during build phases
03
AI built by and for the shop floor
04
A gains register certified by management control
60 %
of productivity gains possible with AI and advanced automation, according to BCG33
According to BCG, AI combined with advanced automation can deliver productivity gains of up to 60% in some activities33. The thresholds suggested are illustrations, to adapt to the size of your company.
Sources
33. BCG and BCG Institute, How the Factory of the Future Is Reshaping the Economics of Manufacturing, 2026.
China is no longer a low-cost workshop. Its lead rests on process mastery, shop-floor-driven lean, ambitious R&D investment and AI-ready data, within a national framework that pushes everyone in the same direction. It produces a speed that AI accelerates. Its limits are real and describe today's model. They say nothing about its trajectory.
Western manufacturers can still narrow the gap, if they act now.
What the participants want to copy
Some
want to open an office in Shenzhen, to send their engineers there before bringing them back.
Others
want to adapt Chinese technology to our cost constraints to become leaders.
All
want to bring their operations leadership up to speed.
To do with your leadership team
Ten questions to assess your company
Tick the ones you can answer “yes” to. Every “no” or “I don't know” points to a workstream.
Where do you stand?
Three levels, linked to the ten questions
China has pulled ahead in speed of development and deployment. Question 10 is a prerequisite. The other nine place you at one of these three levels.
First of all · Question 10
Who carries the topic on the executive committee, with what mandate and what ambitions?
Level 1You measure
Your idea-to-start and concept-to-launch times
The state of data on one line
Your critical machines and your dependencies on China
Questions 1, 2, 6, 8, 9
Level 2You accelerate
Three pilots under a Notre-Dame plan
Gains published and rewarded
Three AI use cases built by operators
Questions 3, 4, 7
Level 3You invest for the long term
An R&D share compared with what you pay out
An experimentation budget in every plant
One project a year with a school or a lab
Question 5
Choose your starting level this quarter, and set a 100-day target for each of the four pillars.
Join the community
Stay close to what we see on the ground
A debrief with OSS Ventures
What we saw, applied to your company
One hour with the OSS Ventures team for your leadership team: the visits, your answers to the ten questions, the decisions to make this quarter.
A delegation of some twenty French industrial leaders spent a week in the region, from 26 to 30 October 2026. It visited Honor, H&T, BYD, AION, XPENG, Shein's innovation centre, Vipshop and Huawei, as well as SCUT university in Guangzhou (see chapter 1).
Our sources are visit notes, interviews with the delegation's manufacturers and the public data cited in the notes.
Figures given by companies during the visits are reported as announced. Appendix C sets out the status of each one.
The limits of the exercise
Figures given by the companies visited are attributed to their source (“according to Shein”, “according to Huawei”). We noted them without auditing them.
The visits were tightly controlled: a site tour, then a presentation in Chinese with live interpretation. We had few chances to get into the detail of the “how”. Our findings describe what we were shown and what we saw on the lines.
The manufacturers' reactions are reported on behalf of the delegation, without individual attribution.
Appendix B
The delegation members
The delegation numbered some twenty people. The table lists fourteen industrial leaders and the three OSS Ventures members who accompanied them. It shows their role, their sector and the size of their company, based on the latest annual reports and press releases. The industrial companies are not named. Participants' reactions are reported on behalf of the delegation, never individually.
Participant
Role
Sector
Revenue
Headcount
Sites
Aude De Menthières
Technical Director
Automotive glazing (business of a materials group)
€46.5bn (group, 2025)
About 161,000 (group)
Nearly 800 industrial sites (group), 80 countries
Anne-Catherine Huillery
Director of Digital Transformation & AI Operations
Pharmaceuticals and dermo-cosmetics
€3.2bn (2025)
About 10,200
6 production sites in France, nearly 90% of production in France
Wesley Lidy
Director 4.0
Cosmetics
About €1.5bn
More than 8,000
3 industrial sites in France, presence in 150 countries
Julien Vialle
Director 4.0
Semiconductors (materials)
About €0.6bn (financial year ended March 2026)
About 2,000
2 production sites (France, Singapore)
Julien Petibon
IT Manager
Antoine Bois
COO
Railway infrastructure
€1.34bn (2025)
About 5,500
More than 60 production sites in 21 countries
Serge Hauert
Manufacturing Organization Director
Luxury jewellery and watchmaking
Not published (group's jewellery houses: €16.5bn)
More than 9,000
8 jewellery sites and 5 watchmaking sites
Jérémie Aubert
Operational Excellence Director
Emmanuelle Boisseau
Operational Excellence Director
Home automation and motorisation
€1.54bn (2025)
About 6,500
8 production sites, presence in 58 countries
Anthony Salapete
VP Operations
Threads and components for apparel and footwear
$1.46bn (2025)
More than 16,000
Operations in some fifty countries
Philippe Seille
Studio Director
Sporting goods (entity of a design and retail group)
€16.8bn (group, 2025)
103,000 (group)
1,902 stores in 82 countries
François Delaunoy
Project Lead, Biomaterials
Hubert Cariou
CIO
Packaging for beauty and personal care
About $1.2bn (2021, unlisted company)
More than 10,000
34 industrial sites
Jean-Philippe Ollier
VP Engineering
Tyres
€26.0bn (2025)
About 132,000
121 production sites in 26 countries
Renan Devillieres
Founder and CEO
OSS Ventures, industrial venture studio accompanying the delegation
Not applicable
20
Portfolio of 25 software startups deployed on more than 3,800 industrial sites
Jean-Philippe Lorinquer
Partner and Chief Revenue Officer
Ashok Azhagarasan
Head of Partnerships
Sources: 2025-2026 annual reports and press releases of the groups. References available on request.
Appendix D
Comparison between China and the West
Three public benchmarks help place the gap. They cover different scopes and should be read as orders of magnitude.
Indicator
China
Europe
United States
Source
Monthly wage of a worker
About €900 (2025 average)
Gross minimum wage from €620 (Bulgaria) to €2,704 (Luxembourg); €1,823 in France, €2,343 in Germany (January 2026)
Federal minimum wage of $7.25 an hour, about $1,260 a month, and up to $17.13 an hour in Washington State, about $2,970 (2026). Average hourly earnings of manufacturing production workers: $30.19, about $5,230 a month (September 2026)
NBS; Eurostat; US Department of Labor; Ballotpedia; BLS
Vehicle development time
About 24 months (new carmakers)
40 to 50 months (established carmakers)
McKinsey, August 2025
R&D as a share of GDP
About 2.8% (2025)
2.2% (European Union), 3.1% (Germany), 2.18% (France), in 2024
3.37% (2023, preliminary), about 3.39% (2024 estimate)
NBS; Eurostat; SIES; NSF NCSES
Appendix E
Chinese public support in detail
CSIS, an American research centre, estimates that China spends at least 1.73% of its GDP on industrial policy, around $248 billion in 2019. Even with this conservative estimate, it spends far more than the seven other economies compared, including France, Germany and the United States43.
The Kiel Institute, which advises the German government, has quantified the case of BYD: at least €3.4 billion in direct subsidies between 2018 and 2022, or 1.1% of its revenue in 2020 and 3.5% in 2022. Almost all listed Chinese companies received subsidies in 202244.
Part of this support does not appear on any subsidy line.
Industrial land sold by local authorities below market price alone represented 0.21% of GDP in 2019, according to CSIS45.
Electric vehicle buyers benefited from bonuses, then from a purchase tax exemption of around $4,200 per vehicle in 2024 and 2025, according to Kiel46.
Subsidised battery makers sell more cheaply to their carmaker customers, which indirectly benefits BYD47.
The European Commission concluded its anti-subsidy investigation in October 2024. It imposed countervailing duties for five years of 17.0% on BYD, 18.8% on Geely and 35.3% on SAIC48. Beijing disputes these findings and has taken the case to the WTO49.
Appendix F
The method in detail
The five steps summarised in chapter 4, with the programme calendar.
Step 1 · Weeks 1 to 2
Everything starts from the strategic vision
In China, everything starts from a direction: the five-year plan, BYD's mission, XPENG's roadmap to 2030. Without a direction, a transformation becomes a collection of proofs of concept that never scale.
The vision page, three to five years out
Where the company wants to win.
What manufacturing must make possible in lead times, costs, quality and flexibility.
Three to five priorities, quantified in P&L impact.
This is a business vision, in which data and AI are means. Improvements from the shop floor should be encouraged, but major transformations must serve this vision, with enough impact to justify their cost. Once approved by the executive committee, the vision filters every choice. The CEO carries it personally, with short messages.
Step 2 · Weeks 2 to 8
The diagnostic measures the gap between the vision and the shop floor
Over four to eight weeks, the diagnostic tests the vision against reality, through interviews at headquarters and on sites, field visits and a review of existing data. Each finding is cross-checked against several sources, then grouped by cross-cutting problem, whatever the site.
Always examined
The real state of the data
Always examined
The maturity of shop-floor rituals
Always examined
IT's ability to scale
The diagnostic results in around ten proven findings and a map of candidate use cases.
Step 3 · End of month 2
From the readout, a Notre-Dame plan lightens the rules
At the readout, the executive committee chooses three pilots using an impact-effort matrix, filtered by the vision. It favours frequent, replicable and measurable cases, including one where the problem is acute and the will to act is strong. For each pilot, it sets down in writing the sponsor, the budget, the governance and the criteria for deploying or stopping it within the quarter, as well as the exemptions from group rules that slow down iteration.
In detail
This decision addresses a common problem. In the West, most pilots succeed, then plateau. The block can come from a purchasing cycle, employee representatives consulted too late, middle managers whose objectives have not changed, an IT roadmap booked for eighteen months, or a CEO who prefers launching another pilot to making a call. Each of these brakes is reasonable. Together, they turn a six-month technology into a three-year transformation, deployed two generations late.
Notre-Dame de Paris during its reconstruction. Photo Wikimedia Commons.
The Notre-Dame plan
Modelled on the special law that allowed the cathedral to be rebuilt in just over five years. Within a defined scope and timeframe, the transformation is exempted from some administrative and IT constraints, and its human obstacles are dealt with upfront. In practice:
shorter approvals;
simplified purchasing below a set threshold;
a secure sandbox to test tools without waiting for their integration into the information system;
employee representatives involved from the launch;
middle-management objectives rewritten to serve the transformation.
Acceleration comes from lighter rules, with no extra effort asked of teams.
Step 4 · Six months
Six months of pilots: speed of iteration before perfection
“Forgetting the lesson of failure will make you fail again.”
Slogan displayed at one of the sites visited
The first change is cultural: you have to give up "right first time" during build phases. The companies we visited launch early and correct as they go. Too often we wait for a perfect project, which arrives late, or never.
The three pilots therefore run in parallel, and one of them may fail. That is expected, as long as it fails fast and teaches a lesson. Each pilot is deployed or stopped within the quarter, and none is left to drift. Each follows the path observed at XPENG:
1
Stabilise the process with lean
2
Clean up the data
3
Add AI, with applications built by operators
First wins must be visible and measurable within the first hundred days. For example, an improvement proposed and deployed by operators, then rewarded publicly, or a key supplier supported by an improvement programme. Each win goes into a gains register, quantified against the starting point.
Short rituals build a culture of speed
Four rituals, inspired by what we saw, take hold within a few weeks.
Every day
A short meeting on the shop floor, in front of a visual management board.
Ongoing
A team improvement contest, with published rules and rewards.
Every week
A review that decides fast, so that an idea raised on Friday starts on Monday.
With every win
A visible celebration, with gains shared among those who produced them.
A one-page weekly governance tracks progress, risks and decisions. The employment question is dealt with from the start: a skills and redeployment plan says what people do when you automate.
In month six
In the sixth month, you decide whether to scale up
The month-six review draws on the gains register, certified by management control. Each pilot has already been deployed or stopped within its quarter. The review decides on phased replication, documents what failed and updates the vision for the next three years.
The timeline
Step
Duration
Deliverable
Vision
Weeks 1 to 2
Vision page approved by the executive committee, sponsor named
Diagnostic
Weeks 2 to 8
Proven findings, state of the data, map of use cases
Readout
End of month 2
Pilots chosen, Notre-Dame plan, decision criteria in writing
Pilots and rituals
Six months
First wins in the first hundred days, rituals in place, gains register
Programme review
Month six
Review of pilots deployed or stopped, phased replication plan
Sources
43. CSIS, Red Ink, May 2022: conservative estimate, excluding instruments that cannot be quantified.
44. Kiel Institute, Foul Play?, April 2024, reported by Bloomberg.
45. CSIS, Red Ink, May 2022, p. 18.
46. Kiel Institute, April 2024, reported by InsideEVs.
47. Kiel Institute, April 2024, reported by Bloomberg.
48. European Commission, Implementing Regulation (EU) 2024/2754.
49. Request for consultations at the WTO, reported by Omnitrans.
Bericht vor Ort · Shenzhen und Guangzhou · Oktober 2026
China, aus dem Inneren seiner Fabriken betrachtet
Sie liegen bereits vorn, und der Abstand wächst jedes Quartal
Im Oktober 2026 reiste eine Delegation französischer Industrieller in die Bucht von Shenzhen und nach Guangzhou. Dieser Bericht zeigt, was sie gesehen haben und was jeder Industriebetrieb tun kann, um das Blatt zu wenden: erste Erfolge in hundert Tagen und eine Entscheidung über die Skalierung nach sechs Monaten.
Neuere europäische Studien betrachten China unter dem Blickwinkel von Handel, Kosten und Subventionen und leiten daraus politische Antworten ab. Dieses Dokument betrachtet es von innen, aus den Fabriken, mit den Augen von Industriellen. Es behandelt Entscheidungen, die jede Führungskraft selbst treffen kann. Eine Lektüre nach Branchen steht in Kapitel 4.
The essentials
Was Sie sich merken sollten
1
Der chinesische Vorsprung zeigt sich in der Geschwindigkeit von Entwicklung und Einführung.
Eine KI-Kamera in zwei Tagen bei XPENG eingesetzt. Ein Kleidungsstück 28 Tage nach dem Design bei Shein ausgeliefert. BYD gibt ein Fahrzeug alle 52 Sekunden an.
2
Ein großer Teil der Kostenlücke geht auf Entscheidungen zurück, die Sie selbst treffen.
Im Automobilbereich führt Roland Berger rund 60 % der Kostenlücke auf Konstruktion und Produktionsarchitektur zurück. In der Elektronik entwickelt Honor 75 % seiner kritischen Maschinen selbst.
3
Dieser Vorsprung erreicht Europa, und die Lücke wächst.
Chinesische Marken stiegen in einem Jahr von 5,6 % auf 11,2 % des europäischen Automarkts. Shein steuert die Produktion von Pimkie. H&T bereitet eigene Haushaltsgerätemarken vor. Und der Fünfjahresplan 2026-2030 benennt bereits die nächsten Branchen: Robotik, Halbleiter, Biomedizin, Luftfahrt.
Fünf Entscheidungen
Ihre kritischen Maschinen und Prozesse identifizieren und entscheiden, welche Sie ins Haus holen.
Eine zweite Bezugsquelle außerhalb Chinas für Ihre kritischen Komponenten aufbauen.
Das chinesische Angebot vor Ihrer nächsten Investition in Roboter, mobile Roboter oder Bildverarbeitung prüfen.
Die chinesischen Zulieferer erkennen, die Ihr Produkt gut genug beherrschen, um Ihre Konkurrenten zu werden.
Ingenieure zum Lernen nach Shenzhen schicken und sie dann zurückholen.
Jede Entscheidung wird ausführlich erläutert in Kapitel 4.
Fazit
Westliche Industrieunternehmen können den Abstand noch verringern, wenn sie jetzt handeln.
Neun Organisationen wurden besucht: acht Unternehmen und eine Universität. Öffentliche Kennzahlen können von dem abweichen, was die Unternehmen bei den Besuchen präsentiert haben. Die Kästen „Öffentliche Kennzahlen“ enthalten nur veröffentlichte Zahlen, die bei nicht börsennotierten Unternehmen wie Shein selten sind. Die übrigen Zahlen wurden bei den Besuchen präsentiert (siehe Status der Zahlen).
Kurz gesagt
Überall fanden wir dieselben Hebel: intern entwickelte Maschinen bei Honor, BYD und XPENG, Bediener, die die KI bei XPENG selbst einsetzen, in Echtzeit gesteuerte Zulieferer bei Shein und Vipshop und eine von Fall zu Fall gewählte Automatisierung, dort wo sie sich rechnet, bei Honor, AION und Huawei.
Der Vorsprung zeigt sich auch in den Produkten: die Blade Battery und das Blitzladen bei BYD, der Turing-Chip, der humanoide Roboter IRON und das fliegende Auto bei XPENG, eigene Chips und ein Rechenzentrum, das bei AION mehr als 2,1 Millionen vernetzte Fahrzeuge verfolgt.
In den Fabriken
Eine Fahrzeugmontagehalle, vom Laufsteg aus gesehen, in Guangzhou. Video der Delegation.Bediener an einer Fahrzeugmontagelinie in Guangzhou. Video der Delegation.Der Prüftunnel am Bandende in Guangzhou. Video der Delegation.Mobile Roboter bewegen die Regale im Lager von Honor in Shenzhen. Video der Delegation.
Videos der Delegation und Unternehmensfilme, während der Besuche gefilmt. Originalmusik.
Was uns aufgefallen istHonor entwickelt 75 % seiner kritischen Maschinen selbst, mit 100 bis 200 eigenen Ingenieuren.
Für SieBenennen Sie die drei Maschinen, die Sie selbst entwickeln, reparieren oder weiterentwickeln können müssen.
Öffentliche Kennzahlen
2013 von Huawei gegründete Marke, im November 2020 an ein von öffentlichen Stellen Shenzhens kontrolliertes Konsortium verkauft. Sitz in Shenzhen. Mehr als 14.000 Beschäftigte Ende 2025 laut Unternehmen.34
Vor Ort
Intern entwickelte Maschinen
75 % der kritischen Maschinen werden intern entwickelt und dann im Unternehmen und bei Partnern eingesetzt.
Qualitätskontrolle, die die Linie korrigiert
Kameras und KI erkennen Fehler und korrigieren vorgelagerte Maschinen im geschlossenen Regelkreis.
KI, entwickelt mit Hochschulen vor Ort
Die KI-Anwendungsfälle sind einfach und werden mit Ingenieurschulen der Region entwickelt.
Mobile Roboter bewegen die Regale im Lager von Honor in Shenzhen. Video der Delegation.
„Das Kapital des Unternehmens sind seine Maschineningenieure, nicht die Smartphones.“
Die Delegation, bei Honor
Quellen
34. Yicai, 27. Juni 2025; Beschäftigtenzahl laut Honor, berichtet von Yespress.
Was uns aufgefallen istEin Hersteller elektronischer Steuerungen bereitet eigene Haushaltsgerätemarken vor.
Für SieFinden Sie heraus, welche Ihrer chinesischen Zulieferer Ihr Produkt gut genug kennen, um Ihre Konkurrenten zu werden.
Öffentliche Kennzahlen
Gegründet 2000 in Shenzhen, seit 2010 an der Börse Shenzhen notiert. Rund 9.000 Beschäftigte Ende 2024. Umsatz von rund 1,3 Mrd. € über zwölf Monate.35
Vor Ort
Ein KI-gesteuerter Backofen
Der Backofen verfolgt den Garvorgang mit einer Kamera und einem Temperaturfühler und nutzt dafür eine KI-Steuerung.
Aufheizen in vier Sekunden
Ein Dickschicht-Heizelement für Kaffeemaschinen erwärmt sich in rund vier Sekunden von 20 auf 92 °C.
Ein Raum für Daten und KI
Das Unternehmen hat einen War Room eingerichtet, um seine Daten- und KI-Transformation zu steuern.
Besuchtes Unternehmen · Elektrofahrzeuge, Fahrerassistenz, Robotik
XPENG
Intern
Turing-Chip
KI-Kameras
No-Code-KI-Plattform
KI-gestütztes Pressen
Mit dem Ökosystem
Lokale Elektronikspezialisten
2 Tage
um eine eigene KI-Kamera einzusetzen
Was uns aufgefallen istDie Bediener bauen selbst rund vierzig KI-Anwendungen, auf einer No-Code-KI-Plattform.
Für SieStatten Sie die Bediener einer Pilotlinie mit einem No-Code-Werkzeug aus und zählen Sie dann die Anwendungen, die sie in drei Monaten bauen und nutzen.
Öffentliche Kennzahlen
Gegründet 2014 in Guangzhou, in New York und Hongkong börsennotiert. 429.445 ausgelieferte Fahrzeuge im Jahr 2025, ein Plus von 126 %. Umsatz von rund 10,3 Mrd. €, ein Plus von 87,7 %.38
Vor Ort
Der Turing-Chip
Ein KI-Chip, den XPENG für seine Fahrzeuge und Roboter entwickelt hat.
IRON, der humanoide Roboter
XPENG entwickelt seit 2020 Roboter. Sein Humanoid IRON steht im Showroom. Serienproduktion für Ende 2026 geplant.
Das fliegende Auto und Drohnen
XPENG stellt KI als gemeinsame Grundlage seiner Autos, Roboter und Fluggeräte dar. Serienproduktion für Ende 2026 geplant.
Hauseigene KI-Kameras
Intern entwickelt, um einen Engpass zu beseitigen, lassen sie sich in zwei Tagen ausrollen.
Was uns aufgefallen istShein schult, rüstet und finanziert 6.500 Zulieferer und vermietet dieses System an rund zwanzig Marken.
Für SieVernetzen Sie Ihre Kette digital, von der Erfassung des Verkaufssignals bis zur Produktion.
Öffentliche Kennzahlen
Nicht börsennotiertes Unternehmen. Im Durchschnitt rund 7.500 aktive Lieferanten im Jahr 2025, gegenüber 7.200 im Jahr 2024 und 5.800 im Jahr 2023.39
Das Shein-Modell
Der Weg eines Kleidungsstücks, vom Design zum Kunden
01
Design
Die Designer von Shein oder seiner Hersteller erkennen Trends im Internet und in den Daten der App.
02
Vorschlag
Der Lieferant legt dem Einkäufer von Shein eine Auswahl vor. Materialien und Preise werden im MES erfasst.
KI
03
Bewertung
Der Einkäufer und ein Manager wählen die Modelle aus. Shein kann die Materialpreise prüfen.
KI
04
Muster
Der Lieferant fertigt in 3 Tagen Muster und schickt sie Shein zur Rückmeldung.
05
Erste Serie
Ein Auftrag über 100 Stück, geliefert in 3 bis 4 Tagen, ohne Marge für den Lieferanten.
KI
06
Kundenbestellungen
Das Produkt geht online und wird getestet. Shein passt Mengen und Empfehlungen an.
KI
07
Lieferung
Die Teile kommen im Zentrallager in Foshan oder in Lagern im Ausland an.
08
Versand
Die Pakete gehen an die Kunden.
09
Nachbestellung
Verkauft sich der Artikel, wird er nachbestellt und in 9 Tagen geliefert. Der Lieferant erzielt seine Marge.
10
Kunde
Der Kunde erhält seine Bestellung 14 Tage nach der Bestellung, 28 Tage nach dem Design.
28 Tage
vom Design zum Kunden
KISchritt, bei dem Shein auf KI setzt. Nach der Präsentation im Innovationszentrum von Shein, Guangzhou, 28. Oktober 2026.
Vor Ort
Software, die Aufträge verteilt
Aufträge werden in Echtzeit auf 6.500 Lieferanten verteilt, was Ladenhüter begrenzt.
Gemeinsam genutzte Werkzeuge
In drei Jahren 240 Werkzeuge und Geräte, entwickelt zur Vereinfachung der Arbeit, mehr als 200 Patente und 3.000 Systeme, die den Zulieferern zur Verfügung gestellt wurden.
Besuchtes Unternehmen · Online-Verkauf reduzierter Markenware
Vipshop
Intern
Planung
Team von weniger als 10 Personen
In Erprobung
KI-Agenten
80 %
der Sendungen innerhalb der zugesagten 48 Stunden geliefert
Was uns aufgefallen istDas System ging in Betrieb, als die Hälfte der Pläne noch von Hand nachbearbeitet wurde.
Für SieÜbertragen Sie ein erstes System einem kleinen Team, starten Sie es und verbessern Sie es dann im Betrieb.
Öffentliche Kennzahlen
Sitz in Guangzhou, in New York börsennotiert. Umsatz 2025 von rund 14,2 Mrd. €. 84,8 Millionen aktive Kunden. 732,4 Millionen Bestellungen im Jahr 2025, also rund 2 Millionen pro Tag.40
Vor Ort
Agentenbasierte Planung
KI-Agenten schlagen Produktions- und Lieferpläne vor, auf Basis der bereits erfassten Daten.
Planung Auftrag für Auftrag
Jeder Auftrag erhält eine eigene Lieferroute, die je nach Störungen in der Kette gewählt wird.
Der Mensch behält die Kontrolle
Jede Änderung an einem gegenüber dem Kunden gemachten Lieferversprechen muss von einem Menschen freigegeben werden.
Quellen
40. Vipshop, Ergebnisse 2025, 26. Februar 2026; Tagesdurchschnitt berechnet.
D. Vom Unternehmen während des Besuchs präsentierte Zahl: vollständiger Status auf der Seite Status der Zahlen.
Was uns aufgefallen istEin Drittel der Mittel der Universität kommt von Unternehmen.
Für SieVergeben Sie jedes Jahr ein Produktionsthema an eine Ingenieurschule oder ein Labor, mit Budget und einem Verantwortlichen bei Ihnen.
Öffentliche Kennzahlen
Gegründet 1952 durch die Zusammenlegung technischer Fakultäten aus fünf Provinzen. Dem Bildungsministerium unterstellt, Programm Double First-Class. Platz 251-300 im THE-Ranking 2025.42
Vor Ort
300 gemeinsame Labore
Die Studierenden lernen an echten Anlagen, von der Roboterprogrammierung bis zu automatisierten Lagern.
Patente gegen Beteiligung
Seit 2018 tauscht die Universität ihre Patente gegen Beteiligungen an Unternehmen.
Quellen
42. SCUT, Präsentation; Times Higher Education, Ranking 2025.
Titelbild: die Bibliothek der SCUT, Wikimedia Commons.
Chinas Vorteil kommt aus seinem System, weit mehr als aus Lohnunterschieden oder einem privilegierten Zugang zu Ressourcen.
Viele von uns hatten noch das Bild der Werkbank der Welt im Kopf: reichlich Arbeitskräfte, niedrige Kosten, Produkte, die erst kopiert und dann verbessert werden. Drei Zahlen genügen, um es infrage zu stellen.
59%
der 2025 weltweit installierten Industrieroboter gingen nach China.1
Vorurteil 1 · Die Werkbank der Welt
24 Monate
um bei neuen chinesischen Herstellern ein Fahrzeug zu entwickeln, gegenüber 40 bis 50 Monaten bei etablierten Herstellern.2
Vorurteil 3 · Sie kopieren
1.000 Mrd. $
industrieller Wertschöpfung sind laut BCG in Westeuropa ohne Transformation gefährdet.3
Vorurteil 5 · Das betrifft uns nicht
Vorurteil 1
China, die billige Werkbank der Welt
Was wir gesehen haben
Automatisierte Werke, die ihre eigenen Maschinen entwickeln
354,000in China 2025 installierte Industrieroboter
109 von 238Leuchtturmfabriken des Weltwirtschaftsforums7
75 %der kritischen Maschinen bei Honor intern entwickelt
9Personen an einer Huawei-Linie, die 2.800 Einheiten pro Tag produziert
Vorurteil 2
Alles liegt an den Löhnen
Was wir gesehen haben
Der Lohn erklärt nur einen Teil des Abstands
Lange war es ein Reflex, den Leistungsabstand auf die Arbeitskosten zurückzuführen. Arbeit ist in China tatsächlich weit günstiger als in Westeuropa. Ein Produktionsarbeiter verdient dort im Durchschnitt rund 900 € im Monat4, weniger als die Hälfte des Bruttomindestlohns in Frankreich (1.823 €) oder Deutschland (2.343 €)5. Bei den großen Arbeitgebern in der Bucht verdienen die Bediener, mit denen wir gesprochen haben, zwischen 1.000 und 1.200 €.
Er gilt nicht überall in Europa
In Bulgarien, Rumänien oder Ungarn liegt der Mindestlohn unter 850 € im Monat und damit unter dem chinesischen Durchschnittslohn.
Er sagt nichts über das Tempo aus
Kein Lohnunterschied senkt die Fahrzeugentwicklung von 40 auf 24 Monate.
Er fällt an einer automatisierten Linie kaum ins Gewicht
Bei Huawei betreiben neun Personen eine Linie, die 2 800 Einheiten pro Tag produziert.
Laut Roland Berger gehen rund 60 % des Kostenunterschieds auf Entscheidungen zu Konstruktion und Architektur des Produktionssystems zurück. Für die Beratung ergibt sich die chinesische Geschwindigkeit aus Entscheidungen zum Produktdesign, zur Komplexität des Sortiments und zur Lieferantenbasis6.
Grafik
Woher die Kostenlücke zwischen Europa und China kommt
Automobil, Produktionskosten in Europa = 100. Achse auf 70 bis 100 verkürzt, um die Lücke zu zeigen.
100
Kosten Europa
≈ −1560 % der Lücke
Konstruktion und Architektur
≈ −1040 % der Lücke
Löhne, Zulieferer, operative Effizienz
70 bis 80
Kosten China
Hängt von den Entscheidungen der Geschäftsleitung abDer Rest der Lücke (40 %), von Roland Berger nicht aufgeschlüsseltVeröffentlichte Spanne
OSS-Berechnung nach Roland Berger, Automobilsektor. Die Mittelwerte (−15, −10) sind aus der veröffentlichten Spanne von 20 bis 30 % abgeleitet. Quelle: Roland Berger, China Speed, März 2026.
Vorurteil 3
Sie kopieren
Was wir gesehen haben
Sie entwickeln ihre eigenen Chips und Kameras
2 Tageum die KI-Kameras einzusetzen, die XPENG entwickelt hat, als die marktüblichen zu teuer waren
Turingder KI-Chip, den XPENG für seine Fahrzeuge und Roboter entwickelt hat
120 000Ingenieure bei BYD
45Patentanmeldungen pro Tag bei BYD, laut Unternehmen, Patente und Gebrauchsmuster zusammen
Vorurteil 4
Subventionen erklären alles
Was wir gesehen haben
Subventionen spielen eine Rolle, erklären aber nicht alles
Laut CSIS wendet China mindestens 1,73 % seines BIP für Industriepolitik auf8. 2024 verhängte die Europäische Union Ausgleichszölle von bis zu 35,3 % auf seine Elektrofahrzeuge9. Anhang E beschreibt diese Hilfen. Sie erklären einen Teil des Preisunterschieds. Eine von 40 auf 24 Monate verkürzte Entwicklung erklären sie nicht. Sie sind Teil eines Systems, in dem der Staat die Richtung vorgibt und das Risiko teilt, wie es beschrieben wird in Kapitel 3.
Vorurteil 5
Das betrifft uns nicht
Was wir gesehen haben
Chinesische Konzerne kommen nach Europa, und die nächsten Branchen sind bereits benannt
11,2 %des europäischen Automarkts für chinesische Marken im Juli 2026, gegenüber 5,6 % ein Jahr zuvor
Andere europäische Studien weisen in dieselbe Richtung.
Das französische Haut-commissariat à la Stratégie et au Plan misst Kostenabstände von 30 bis 40 % bei vergleichbarer Qualität. Es beschreibt ein kohärentes Industriesystem, das sich kurzfristig nur schwer nachbilden lässt10, und leitet daraus öffentliche Antworten ab: Zölle oder einen schwächeren Euro.
BCG schätzt, dass ohne Transformation fast 1.000 Mrd. $ industrieller Wertschöpfung Westeuropa verlassen könnten.
Das Mercator Institute for China Studies nennt die nächsten gefährdeten Branchen: Halbleiter, Werkzeugmaschinen, IT-Ausrüstung, Medizinprodukte und Pharmazeutika11.
Laut Rhodium Group bauen deutsche Autohersteller bereits so schnell Stellen ab wie seit 2008 nicht mehr12.
Der öffentliche Rahmen bewegt sich dagegen langsam. Fast zwei Jahre nach dem Draghi-Bericht sind rund 30 % seiner 567 Empfehlungen umgesetzt13. Unsere Studie widerspricht diesen Diagnosen nicht. Sie ergänzt, dass ein Teil des Abstands auf Entscheidungen zurückgeht, die jedes Unternehmen treffen kann, ohne zu warten.
Die wichtigste Erkenntnis
Der Vorteil liegt im System
Im Innovationszentrum von Shein in Guangzhou wurde uns erklärt, dass die Ressourcen der chinesischen Lieferkette, also Stoffe, Fabriken und Logistik, auch anderen Marken offenstehen. Der Vorteil, den Shein für sich beansprucht, liegt in seinem integrierten System, seinen Modellen und der Steuerung seiner Lieferanten14.
Käme der Vorteil von einem exklusiven Zugang, könnten wir nichts tun. Er beruht auf Entscheidungen über das System, also lässt sich ein Teil davon nachbilden.
Quellen
1. IFR, World Robotics 2026, Pressemitteilung vom 24. September 2026.
2. McKinsey, Automotive product development, August 2025.
3. BCG, The Factory of the Future Is Redrawing the Competitive Map of Global Manufacturing, Juni 2026: rund 1,03 Billionen Dollar in Westeuropa und den nordischen Ländern.
4. Nationales Statistikamt Chinas, Durchschnittslöhne 2025; umgerechnet zu 7,47 Yuan je 1 €.
5. Eurostat, Mindestlöhne zum 1. Januar 2026.
6. Roland Berger, China Speed, März 2026.
7. World Economic Forum, Global Lighthouse Network, Juni 2026; Aufschlüsselung nach Ländern laut CGTN, 24. August 2026.
8. CSIS, Red Ink, Mai 2022: konservative Schätzung, ohne nicht quantifizierbare Instrumente.
Ein nationaler Rahmen und vier Säulen erzeugen Geschwindigkeit, und dieses Modell wird bereits exportiert.
Ein nationaler Rahmen und vier Säulen erzeugen die chinesische Geschwindigkeit
Was wir gesehen haben, gliedert sich in vier Säulen, die sich gegenseitig verstärken und ein messbares Ergebnis liefern: Geschwindigkeit. Sie beruhen auf einem nationalen Rahmen, den wir nicht haben, und auf einem Ökosystem aus Lieferanten, Schulen und lokalen Spezialisten. Dieses Modell beginnt sich zu exportieren.
Der nationale RahmenDer Staat gibt die Richtung vor und unterstützt, die Unternehmen verpflichten sich, die Nation folgt1 Min.
Der Rahmen
Der Staat gibt die Richtung vor und unterstützt, die Unternehmen verpflichten sich, die Nation folgt
Die vier Säulen stützen sich auf einen Rahmen, der in drei Schritten funktioniert.
01
Der planende Staat zeichnet den Weg vor
Der 15. Fünfjahresplan, im März 2026 verabschiedet, stellt fortgeschrittene Fertigung und KI in den Mittelpunkt der Strategie15. Ein nationales Ranking intelligenter Fabriken erfasst bereits mehr als 43.000 Standorte, und KI wird Pflicht, um die oberen Stufen zu erreichen17.
02
Die Unternehmen verpflichten sich auf diesen Weg
Der Plan zeigt, wo Märkte, Kredite und staatliche Unterstützung liegen werden. Er wird umgesetzt, weil die Unternehmen ihm folgen.
03
Der Staat teilt das Risiko
Subventionen, Grundstücke, Kredite, Kaufanreize, gemeinsame Labore mit Universitäten, wie an der SCUT, der South China University of Technology in Guangzhou (siehe Anhang E).
Chinesische Unternehmen bewegen sich so in einem abgesteckten Korridor, der ihnen erlaubt, schnell und langfristig zu investieren. Die Delegation sah darin einen fortlaufenden Kreislauf: Ambition, Investition, Umsetzung, Lernen, dann neue Ambition.
Im Detail
Die Unternehmen präsentieren sich zudem als Teil eines nationalen Projekts: BYD will dazu beitragen, die Temperatur des Planeten um ein Grad zu senken, XPENG empfängt Schulen in seinen Werken. Wenn alle in dieselbe Richtung gehen, fallen Entscheidungen schneller und die Anstrengung hält an. Ein westlicher Industrieller muss allein ausgleichen, was dieser Rahmen bietet, oder es von seiner Branche bekommen.
Das System hat eine Kehrseite: 2025 startete Peking eine Kampagne gegen den „involutiven Wettbewerb“19, nach Preiskriegen in der Autoindustrie18 und in der Solarbranche.
Säule 1: Der ProzessChinesische Werke beherrschen ihren Prozess, von der Maschine bis zum Lieferanten2 Min.
Sie bauen ihre Maschinen selbst und schulen und rüsten ihre Lieferanten aus
Die besuchten Unternehmen entwickeln ihre kritischen Maschinen selbst und behalten die schwierigsten Komponenten im Haus: 75 % der kritischen Maschinen bei Honor, alles außer Reifen und Windschutzscheiben bei BYD, Chips und Kameras bei XPENG. Die Details stehen auf den Seiten zu Honor, BYD und XPENG.
Im Detail
In einem Auto war das komplexeste Teil früher der Verbrennungsmotor. Heute ist es die Batterie. Die Chinesen haben gelernt, sie an kleinen elektronischen Geräten zu beherrschen, bevor sie zu Fahrzeugen übergingen. Unterdessen musste Stellantis im Oktober 2026 mehrere französische Werke stilllegen, weil ACC keine Batterien lieferte20.
Shein wendet dasselbe Prinzip auf seine Lieferanten an: Kein einzelner Lieferant könnte die Werkzeuge amortisieren, die Shein ihnen stellt (siehe die Shein-Seite).
Durch die Auslagerung hat Europa einen Teil seines Know-hows verloren
Diese Unternehmen beherrschen ihren Prozess intern, bis hin zur Konstruktion der Maschinen. Unsere Konzerne begnügen sich oft mit teilweiser Integration und arbeiten mit schlecht eingebundenen Lieferanten. Die Delegation hält die chinesische Methode der Lieferantenentwicklung für zugleich eingreifend und partnerschaftlich: ein jährliches Audit jedes Lieferanten, ein Verbesserungsprogramm und zehn Jahre technische und datenbezogene Integration.
Im Detail
Für den Westen ist die Folge direkt. Mit der Auslagerung der Leiterplatte hat er sein Know-how verloren. Wer die Fertigung delegiert, verliert das Wissen, das der Zulieferer aufbaut, und das lokale Ökosystem, das ihm Reaktionsfähigkeit gab, verschwindet. Die Suche nach kurzfristiger Rentabilität hat oft Vorrang vor dieser Beherrschung gehabt. Wenn eine Lieferkette reißt, wird diese Abhängigkeit zum Risiko.
Was Sie übernehmen können
Die Kontrolle über drei kritische Maschinen zurückgewinnen
Listen Sie die Maschinen oder Bauteile auf, über die das Unternehmen die Kontrolle verloren hat.
Holen Sie zuerst die Prüfmaschinen ins Haus, denn dort entscheidet sich der Rückkopplungskreis.
Rüsten Sie einige Schlüssellieferanten aus und auditieren Sie sie.
Die Hürden sind bekannt: die Kosten der Transformation, die Verfügbarkeit von Kompetenzen und die Reife des lokalen Ökosystems. Pragmatismus muss daher die Regel bleiben, wie bei unseren Gastgebern: Der Mensch bleibt dort, wo die Technologie nicht ausgereift oder nicht rentabel ist, von den Funktionstests bei Honor bis zur Montage bei AION und XPENG.
Säule 2: LeanBei Huawei und BYD treiben die Bediener das Lean voran2 Min.
„Sie machen es einfach, sie stellen sich keine Fragen mehr.“
Die Delegation
Der Shopfloor verbessert sich, und jeder Gewinn wird belohnt
86 → 9
Personen an einer Huawei-Telefonlinie, von 2013 bis heute
× 14
die Produktivität pro Person, in dreizehn Jahren, laut Huawei
30 bis 40 %
weniger Fehler bei von Shein geschulten Lieferanten, laut UnternehmenD
Bei Honor stützt sich Lean auf die Qualitätsteams und auf Bediener, die sehr regelmäßig geschult werden. 5S erstreckt sich bis auf die Maschinen, von der Tastatur bis zum Etikett.
Im Detail
Bei Huawei wird seit dem Start des Werks 2012 jeder Produktivitäts- oder Kostengewinn belohnt. Bei BYD schlagen die Bediener Verbesserungen der Standards vor, und die Hälfte der gewonnenen Zeit fließt in Schulung. Shein schult seine Lieferanten in fünf Zentren, mit einer Zertifizierung pro Arbeitsplatz.
Was die Delegation mitnimmt: Disziplin und Entscheidungstempo
Mehrere Praktiken haben die Delegation überrascht: kontinuierliche Schulung, sogar in den Pausen; die Vergütung erfolgreicher Projekte, als Gehalt oder in Aktien; spielerischer Wettbewerb zwischen Teams. Hinzu kommen eine Kultur des Standards und der Zertifizierung sowie Disziplin in der Umsetzung. Eine an einem Freitag erwähnte Idee startete am folgenden Montag. Alle hoben das visuelle Management hervor und eine Haltung, die schnelles Scheitern akzeptiert, sofern man daraus lernt.
Im Detail
Auf die Frage nach der Schwierigkeit der Skalierung antwortete ein Verantwortlicher von XPENG, dies sei nie ein Engpass gewesen, weil alle gewinnen wollen. Der Kontext zählt: Ein Börsengang wird in den kommenden Monaten erwartet, und fast jeder Mitarbeitende profitiert davon. Die Wertbeteiligung zählt: Die Teams sehen ein neues Werkzeug als Mittel, um zu gewinnen.
Was Sie übernehmen können
Gewinne belohnen und kontinuierlich schulen
Das regulatorische und kulturelle Umfeld ist in Europa anders. Einige Mechanismen, spielerische, der Wertbeteiligung oder der Disziplin bei der Umsetzung von Lean, lassen sich dennoch leicht übertragen und können die Haltung verändern. Zum Beispiel:
ein Verbesserungswettbewerb zwischen Teams, mit klarer finanzieller Belohnung;
die Hälfte der Produktivitätsgewinne wird in die Schulung der Teams reinvestiert;
Zertifizierung je Arbeitsplatz;
5S, das sich bis auf die Maschinen erstreckt.
Eine Frage der Delegation muss vor jedem Start noch beantwortet werden: Was tun die Menschen, wenn automatisiert wird?
Säule 3: F&EHuawei und BYD finanzieren die F&E vor der Dividende1 Min.
Huawei wendet fast 25 % seines Umsatzes für F&E auf, also 27 Milliarden DollarD. 114 000 Beschäftigte, die Hälfte der Belegschaft, arbeiten dort, und das Unternehmen beansprucht 165 000 Patente22. Die Forschung ist dort zunächst Grundlagenforschung und wird dann pragmatisch angewandt. Huawei sagt, es habe von Unternehmen wie IBM gelernt, zunächst als deren Zulieferer, und deren Methoden dann angepasst.
Im Detail
BYD steigerte seine F&E-Ausgaben 2025 auf rund 8,5 Mrd. €, ein Plus von 17 %23. An der SCUT stammt ein Drittel der Mittel der Universität aus Unternehmen (siehe die SCUT-Seite).
Die Unterschiede bei den Mitteln beunruhigen die Delegation
XPENG, dessen Kerngeschäft das Auto ist, stellte uns sein Vorhaben vor, bis Ende 2026 fliegende Autos und humanoide Roboter in Serie zu produzieren. Viele Teilnehmende waren vom Innovationstempo der besuchten Unternehmen beeindruckt. Sie fragen sich, ob ihre eigenen Unternehmen solche finanziellen Mittel aufbringen könnten.
Was Sie übernehmen können
In jedem Werk ein Budget für Experimente vorsehen
Die Dividende ist Sache des Verwaltungsrats. Auf seiner Ebene kann ein COO im Budget seiner Werke eine Linie für Experimente vorsehen, jedes Jahr ein Projekt mit einer Ingenieurschule oder einem Labor starten und die Zeit zwischen einem Konzept und seinem Produktionsstart messen. Mehrere Mitglieder der Delegation wollen sich zudem vor ihrem Verwaltungsrat für eine vor der Dividende finanzierte F&E und für geduldiges Kapital einsetzen, das über einen viel längeren Horizont als das Quartal oder das Jahr investiert.
Säule 4: Die DatenXPENG hat seine Daten vorbereitet, bevor es KI hinzufügte2 Min.
KI arbeitet an der Linie, eingesetzt von den Bedienern
Die meisten Unternehmen, die wir getroffen haben, etwa XPENG, BYD oder Shein, verstehen sich zuerst als Technologieunternehmen und erst danach als Industrieunternehmen.
Im Detail
XPENG ist einer genauen Reihenfolge gefolgt: zuerst den Prozess mit Menschen verbessern, dann saubere, strukturierte Daten erfassen und erst danach KI einsetzen. Die auf der XPENG-Seite beschriebene No-Code-Plattform ist das Ergebnis. Jede Anwendung behandelt einen einfachen Fall, etwa ob ein Teil vorhanden oder richtig montiert ist, eine Anzahl oder eine Referenz, im geschlossenen Regelkreis mit dem Prozess. Ziel ist, dass die Bediener ihren Arbeitsplatz selbst mit KI verbessern.
1
Messen
2
Die Abweichung erkennen
3
Verstehen
4
Korrigieren
5
Die Wirkung prüfen
6
Die Regeln erweitern
Die Fertigungsdaten werden für die KI bereinigt, versioniert und gesteuert, bis hin zum digitalen Zwilling. Die Roadmap von XPENG reicht von Kameras 2025 bis zur autonomen Entscheidung zwischen 2028 und 203027.
Das auf der Vipshop-Seite beschriebene Planungssystem liefert rund 80 % der Bestellungen zum zugesagten Termin aus. Die zugesagte Lieferzeit beträgt 48 Stunden, unabhängig vom Zielort. KI-Agenten werden erprobt28, auf Grundlage der bereits erhobenen Daten.
Das Tempo beim Testen zählt mehr als die KI
Für die Delegation hat XPENG 80 % des Weges zu einer KI-gesteuerten Produktion zurückgelegt, und seine Umsetzungsgeschwindigkeit zählt mehr als die KI selbst. Sie hält fest, dass eine strukturierte und gesteuerte Datenplattform eine Voraussetzung für KI ist.
In Europa ist die KI in den Büros geblieben
In Europa hält KI zuerst in den Büros Einzug. 2025 nutzten 20 % der EU-Unternehmen mit zehn oder mehr Beschäftigten KI, hauptsächlich zur Textanalyse29. In Frankreich stellt die Banque de France fest, dass mehr als zwei Drittel der Unternehmen mit zwanzig oder mehr Beschäftigten generative KI nutzen, meist in Unterstützungsfunktionen und mit bislang begrenzten Produktivitätsgewinnen30.
Im Detail
In China hat die KI zuerst an der Linie gearbeitet. Die Technologie ist keine Hürde mehr: Dieselben Modelle, dieselben Werkzeuge und dieselbe Cloud sind in Shenzhen, Paris oder Detroit mit wenigen Wochen Abstand verfügbar. Wenn alle dieselbe Technologie kaufen können, entsteht der Unterschied vor dem Modell, bei der Aufbereitung der Daten.
Messen Sie es in Ihrem Unternehmen
Wir haben keine verlässliche Statistik zum Zustand der Produktionsdaten europäischer Werke gefunden. Die Erfahrung von OSS Ventures, das mehr als 1 000 Produktionsstandorte besucht hat, deutet darauf hin, dass er im Allgemeinen sehr schlecht ist. Wir empfehlen jeder Führungskraft, den eigenen zu messen.
Geschwindigkeit und ExportGeschwindigkeit und ein Modell, das sich exportieren lässt2 Min.
Das Ergebnis
Der Abstand misst sich in Monaten Entwicklung und Tagen Einführung
24 Monate
um bei neuen chinesischen Herstellern ein Fahrzeug zu entwickeln, gegenüber 40 bis 50 Monaten bei etablierten Herstellern
2 Tage
um bei XPENG eine selbst entwickelte KI-Kamera einzusetzen, statt eines Monats
3 Tage
zwischen einer an einem Freitag erwähnten Idee und ihrem Start am folgenden Montag
Die Lücke zeigt sich in Entwicklung, Einführung und Entscheidung. BYD gibt ein Fahrzeug alle 52 Sekunden an.
Im Detail
Bei XPENG läuft eine Technologie, die vor etwa sechs Monaten aufkam, bereits in der Produktion. Roland Berger führt diese Geschwindigkeit auf die parallele Entwicklung von Hardware und Software, die frühe Einbindung der Lieferanten und kürzere Entscheidungswege zurück31.
Die Folge
Chinesische Konzerne lassen sich in Europa nieder
XPENG plant, zwischen 2026 und 2030 die in China bewährten Werke im Ausland nachzubauen: vor dem Bau an einem digitalen Zwilling simuliert, dann aus der Ferne betrieben.
Automobil
Nach Testserien Anfang 2026 soll BYD bis Jahresende in seinem Werk in Szeged, Ungarn, seinem ersten in Europa, die Serienproduktion starten. Chery will dieses Jahr mit Ebro in Barcelona produzieren. Leapmotor wird mit Stellantis in Saragossa produzieren, und BYD baut auch in der Türkei. In Frankreich prüft Stellantis die Produktion von Fahrzeugen des chinesischen Herstellers Dongfeng in seinem Werk in Rennes32.
Textil
Shein übernimmt Produktion, Verkauf und Logistik für rund zwanzig Marken, darunter Pimkie.
Haushaltsgeräte
H&T bereitet eigene Marken vor und wird wahrscheinlich mit SharkNinja konkurrieren, das einen Teil seiner Produktion nach China auslagert.
Marken
Chinesische Konzerne kaufen westliche Marken, um deren Image und Geschichte zu erwerben, und überführen sie dann in ihr eigenes Produktionssystem.
Diese Konzerne kommen mit ihren Werken, ihrer Software und ihren Lieferanten nach Europa.
Die Grenzen
Echte Grenzen: Sichtprüfung, wenig nachgewiesene KI
Einige Mitglieder der Delegation bezweifeln, dass diese Werke in der Produktion deutlich leistungsfähiger sind als europäische. Alle halten sie für weiter entwickelt, sehr transparent und vor allem schneller.
Im Detail
Die komplexe Sicht- und Farbprüfung bleibt oft menschlich, selbst bei den Besten, und Marke, Tradition und Verarbeitung bleiben unsere Stärken. Bei Shein und Vipshop blieben die Aussagen zur KI allgemein, ohne Demonstration. Diese Grenzen verschieben sich schnell: Wenn Huawei neun Personen an einer Linie behält, ist das eine Rentabilitätsrechnung, und diese Rechnung ändert sich mit den Kosten der Roboter.
Nichts von dem, was wir gesehen haben, garantiert, dass sie so bleiben.
Margen und ExporteChinesische Autos kommen nach Europa1 Min.
2025 stiegen die chinesischen Autoexporte um 30 %, und der Anteil chinesischer Marken in Europa hat sich in einem Jahr verdoppelt. BYD bleibt profitabel und senkt zugleich seine Preise.
8,3 Mio.
Von China 2025 exportierte Fahrzeuge, ein Plus von 30 %.51
11,2 %
Anteil chinesischer Marken am europäischen Automarkt im Juli 2026, gegenüber 5,6 % ein Jahr zuvor.52
4 %
Nettomarge von BYD 2025, gegenüber 2,1 % bei Volkswagen. Stellantis verlor 22,3 Milliarden Euro.50
Marge und Subventionen
Die Nettomarge von BYD, 4 % im Jahr 2025, liegt nahe an seinen direkten Subventionen, die das Kiel Institut auf 3,5 % des Umsatzes 2022 schätzt (sieheAnhang E). Die beiden Zahlen betreffen unterschiedliche Jahre. Der Margenvorsprung gegenüber Volkswagen beruht also zu einem guten Teil auf staatlicher Unterstützung. Kopierenswert sind die Konstruktionsentscheidungen, die Entscheidungsgeschwindigkeit und die Einbindung der Zulieferer.
2025: ein Preiskrieg, der die Zulieferer belastet
Mai
BYD senkt die Preise für mehr als 20 Modelle. Die Konkurrenz zieht nach.
Juni
17 Hersteller verpflichten sich, ihre Zulieferer innerhalb von 60 Tagen zu bezahlen.
Juli
Peking startet eine Kampagne gegen „involutiven“ Wettbewerb in der Auto-, Solar- und Stahlbranche.53
Was man nicht kopieren sollte
Preise unter der Rentabilitätsschwelle
Spät bezahlte Zulieferer
Abhängigkeit von staatlicher Unterstützung
Zum Kopieren
Die Konstruktionsentscheidungen (60 % der Kostenlücke)
Kurze Entscheidungswege
Früh eingebundene Zulieferer
Nettomarge von BYD berechnet: 32,6 Mrd. ¥ Gewinn bei 804 Mrd. ¥ Umsatz. Volkswagen: 6,9 Mrd. € bei 321,9 Mrd. €. Beide Werte sind Nettomargen.
Quellen
15. 15. Fünfjahresplan, verabschiedet am 12. März 2026: Caixin, 5. März 2026; Implicator, unter Berufung auf Reuters.
17. CarNewsChina, 8. Juni 2026, unter Berufung auf CCTV.
18. Associated Press, 3. Juli 2025: Preissenkungen von BYD bei mehr als 20 Modellen im Mai 2025, denen die Wettbewerber folgten.
19. Bloomberg, über The Star, 14. Juli 2025.
20. Stellantis, Ankündigung vom 29. September 2026, berichtet von ABC Bourse.
22. Interne Huawei-Präsentation, nicht öffentlich: Prognose 2026.
23. CnEVPost, 27. März 2026, auf Basis der Ergebnisse von BYD.
Fünf Entscheidungen im Umgang mit China, eine Lektüre nach Branchen, Ihre ersten 100 Tage und die Methode, um dorthin zu kommen.
Die Entscheidungen
Fünf Entscheidungen im Umgang mit China
In China beschaffen oder ins Haus holen?
Welche in China gekauften Teile, Maschinen oder Prozesse könnten Sie durch eine geänderte Konstruktion zu vergleichbaren Kosten ins Haus holen?
Was wir gesehen habenHonor entwickelt 75 % seiner kritischen Maschinen selbst. Laut Roland Berger gehen rund 60 % der Kostenlücke auf die Konstruktion zurück (Automobil).
Eine zweite Bezugsquelle außerhalb Chinas?
Haben Sie für Ihre kritischen Komponenten eine zweite Bezugsquelle außerhalb Chinas, und was würde ein Ausfall kosten?
Welche Ihrer chinesischen Zulieferer beherrschen Ihr Produkt gut genug, um Ihre Konkurrenten zu werden?
Was wir gesehen habenH&T, gestartet mit Leiterplatten, bereitet eigene Haushaltsgerätemarken vor.
Ingenieure nach Shenzhen schicken?
Welche Ingenieure schicken Sie zum Lernen vor Ort, wie lange, und wie organisieren Sie ihre Rückkehr?
Was die Delegation erwägtMehrere Mitglieder der Delegation wollen ein Büro in Shenzhen eröffnen.
Die Entscheidungen 2 und 3 ergänzen sich. Eine zweite Bezugsquelle außerhalb Chinas schützt die Komponenten, deren Ausfall Ihre Linien stoppen würde. Bei Ausrüstung wie Robotern oder Bildverarbeitung kann ein chinesisches Angebot in den Wettbewerb einbezogen werden, ohne diese Abhängigkeit zu schaffen, sofern Wartung und Ersatzteile in Europa gesichert sind.
Eine Entscheidung für Ihren Branchenverband
Umgekehrten Technologietransfer verlangen?
Wenn die fortschrittlichsten chinesischen Zulieferer in Europa produzieren oder verkaufen wollen: Welchen Technologietransfer verlangen Sie im Gegenzug, und was teilen Sie mit ihnen?
Gemeinsam mit Ihrem Branchenverband anzugehenChina hat ausländischen Herstellern lange einen chinesischen Partner mit mindestens 50 % vorgeschrieben. Der geplante europäische Industrial Accelerator Act (März 2026) sieht vergleichbare Bedingungen für chinesische Investoren bei Batterien und Elektrofahrzeugen vor.
Nach Branche
Ihre Branche: Exposition und erster Hebel
Branche
Exposition gegenüber chinesischer Konkurrenz
Priorität im Plan 2026-2030
Der wirksamste Hebel
In China gesehen
Automobil, Verglasung, Reifen
HochDer Anteil chinesischer Marken in Europa hat sich in einem Jahr verdoppelt.
GestrichenElektrofahrzeuge fallen von der Liste, die Branche hat Überkapazitäten.
Die Entwicklungszeit verkürzen
Ein Fahrzeug in 24 Monaten bei den neuen Herstellern, eine Kamera in zwei Tagen bei XPENG eingesetzt.
Elektronik, Hausautomation, Haushaltsgeräte
HochChinesische Zulieferer bringen eigene Marken heraus.
JaInformationstechnik der nächsten Generation
Partner oder Konkurrent, und Säule 1
H&T bereitet eigene Marken vor. Honor entwickelt 75 % seiner kritischen Maschinen selbst.
Mode und Textil
HochShein vernetzt 6.500 Zulieferer und öffnet sein System für europäische Marken.
Nein
Die Entwicklungszeit mit den Zulieferern verkürzen
Shein startet Lose von 100 Stück, geliefert in 3 bis 4 Tagen. Ein Kleidungsstück erreicht den Kunden 28 Tage nach dem Design.
Halbleiter (Werkstoffe)
MittelVon MERICS unter den nächsten betroffenen Branchen genannt.
JaIntegrierte Schaltungen, neue Werkstoffe
Säule 4: strukturierte Daten vor der KI
XPENG hat zuerst den Prozess verbessert, dann die Daten strukturiert und erst danach KI eingesetzt.
Pharma und Dermokosmetik
MittelMERICS nennt die Pharmaindustrie unter den nächsten betroffenen Branchen.
JaBiomedizin, Bioproduktion
Säule 1: Qualitätskontrolle per Bildverarbeitung im geschlossenen Regelkreis
Bei Honor korrigieren Kameras die vorgelagerten Maschinen, sobald ein Fehler auftritt.
Sportartikel und Handel
NiedrigBislang kein sichtbarer chinesischer Wettbewerber in Europa. Shein öffnet seine Kette bereits für europäische Marken.
Nein
In kleinen Losen starten, schnell nachliefern
Shein startet Lose von 100 Stück und liefert in 9 Tagen nach.
Luxusschmuck und Uhrmacherei
NiedrigMarke, Tradition und Verarbeitung bleiben europäische Stärken.
Nein
Säule 1: die kritischen Maschinen selbst entwickeln
Honor entwickelt 75 % seiner kritischen Maschinen selbst. Die Sichtprüfung bleibt menschlich, selbst bei den Besten.
Hohe Exposition: Chinesische Anbieter verkaufen bereits in großem Umfang in Europa. Mittel: von MERICS unter den nächsten betroffenen Branchen genannt. Niedrig: bislang kein sichtbarer chinesischer Wettbewerber in Europa.
Prioritäten des 15. Fünfjahresplans (2026-2030), nach CGTN und Table.Media.
Die vier Säulen
Ihre ersten 100 Tage, Säule für Säule
Säule 1Der Prozess
EntscheidungDie drei kritischen Maschinen oder Prozesse benennen, die intern beherrscht werden sollen.
KennzahlBeherrschte kritische Maschinen oder Prozesse (Frage 1)
Bestätigte Liste und ein Plan für jede Maschine
Säule 2Lean
EntscheidungDie Zeit von einer Idee aus der Fertigung bis zu ihrem Start messen und dann eine Freigabestufe streichen.
KennzahlZeit von der Idee bis zum Start, in Tagen (Frage 2)
Ausgangswert gemessen, dann Zeit halbiert
Säule 3F&E
EntscheidungIm Werksbudget einen Posten für Experimente reservieren und ein Projekt mit einer Hochschule starten.
KennzahlExperimentierbudget und gestartete Projekte (Frage 5)
Budgetposten beschlossen und erstes Projekt gestartet
Säule 4Die Daten
EntscheidungDie Daten einer Linie bereinigen und steuern und dort drei von den Bedienern gebaute KI-Anwendungen starten.
KennzahlKI-Anwendungen in der Produktion (Frage 7)
Ausgangswert gemessen, dann drei Anwendungen auf einer Pilotlinie
The method
Die Methode Schritt für Schritt, mit dem, was wir gesehen haben
Jeder Schritt wird mit Zeitplan ausführlich beschrieben inAnhang F.
Unsere Methode folgt der Reihenfolge, die wir bei unseren Gastgebern beobachtet haben: zuerst eine Richtung, dann schnelle Umsetzung. Sie unterscheidet sich in vier Punkten:
01
Ein Notre-Dame-Plan, der die Transformation von bestimmten Zwängen befreit
02
Das Ende des Dogmas „beim ersten Mal richtig“ in den Aufbauphasen
03
Eine KI, von und für die Fertigung gebaut
04
Ein Register der Einsparungen, vom Controlling bestätigt
60 %
Produktivitätsgewinne sind laut BCG mit KI und fortgeschrittener Automatisierung möglich33
Laut BCG können KI und fortgeschrittene Automatisierung zusammen in manchen Tätigkeiten bis zu 60 % Produktivitätsgewinn bringen33. Die vorgeschlagenen Schwellenwerte sind Beispiele, die an die Größe Ihres Unternehmens anzupassen sind.
Quellen
33. BCG und BCG Institute, How the Factory of the Future Is Reshaping the Economics of Manufacturing, 2026.
China ist keine Billigwerkstatt mehr. Sein Vorsprung beruht auf der Beherrschung des Prozesses, einem vom Shopfloor getragenen Lean, ehrgeizigen F&E-Investitionen und KI-fähigen Daten, in einem nationalen Rahmen, der alle in dieselbe Richtung lenkt. Daraus entsteht eine Geschwindigkeit, die die KI noch steigert. Seine Grenzen sind real und beschreiben das heutige Modell. Über seine Entwicklung sagen sie nichts aus.
Westliche Industrieunternehmen können den Abstand noch verringern, wenn sie jetzt handeln.
Was die Teilnehmenden übernehmen wollen
Einige
wollen ein Büro in Shenzhen eröffnen, um ihre Ingenieure dorthin zu schicken und sie dann zurückzuholen.
Andere
wollen chinesische Technologie an unsere Kostenzwänge anpassen, um Marktführer zu werden.
Alle
wollen ihre operative Führung auf den neuesten Stand bringen.
Mit Ihrem Führungsteam zu bearbeiten
Zehn Fragen zur Bewertung Ihres Unternehmens
Haken Sie die Fragen ab, die Sie mit „Ja“ beantworten können. Jedes „Nein“ oder „Ich weiß nicht“ weist auf ein Handlungsfeld hin.
Wo stehen Sie?
Drei Stufen, verknüpft mit den zehn Fragen
China hat bei der Geschwindigkeit von Entwicklung und Einführung einen Vorsprung. Frage 10 ist eine Voraussetzung. Die neun anderen ordnen Sie einer dieser drei Stufen zu.
Vor allem · Frage 10
Wer vertritt das Thema in der Geschäftsleitung, mit welchem Mandat und welchen Ambitionen?
Stufe 1Sie messen
Ihre Zeiten von der Idee bis zum Start und vom Konzept bis zur Markteinführung
Den Zustand der Daten einer Linie
Ihre kritischen Maschinen und Ihre Abhängigkeiten von China
Fragen 1, 2, 6, 8, 9
Stufe 2Sie beschleunigen
Drei Piloten unter einem Notre-Dame-Plan
Veröffentlichte und belohnte Gewinne
Drei von den Bedienern gebaute KI-Anwendungen
Fragen 3, 4, 7
Stufe 3Sie investieren langfristig
Ein F&E-Anteil im Vergleich zu dem, was Sie ausschütten
Ein Experimentierbudget in jedem Werk
Ein Projekt pro Jahr mit einer Hochschule oder einem Labor
Frage 5
Wählen Sie in diesem Quartal Ihr Ausgangsniveau und setzen Sie für jede der vier Säulen ein 100-Tage-Ziel.
Werden Sie Teil der Community
Bleiben Sie nah an dem, was wir vor Ort sehen
Ein Debriefing mit OSS Ventures
Was wir gesehen haben, angewandt auf Ihr Unternehmen
Eine Stunde mit dem OSS-Ventures-Team für Ihre Geschäftsleitung: die Besuche, Ihre Antworten auf die zehn Fragen, die Entscheidungen für das Quartal.
Eine Delegation von rund zwanzig französischen Führungskräften der Industrie verbrachte vom 26. bis 30. Oktober 2026 eine Woche in der Region. Sie besuchte Honor, H&T, BYD, AION, XPENG, das Innovationszentrum von Shein, Vipshop und Huawei sowie die Universität SCUT in Guangzhou (siehe Kapitel 1).
Unsere Quellen sind Besuchsnotizen, Interviews mit den Industrievertretern der Delegation und die in den Anmerkungen zitierten öffentlichen Daten.
Von den Unternehmen bei den Besuchen genannte Zahlen werden wie angekündigt wiedergegeben. Anhang C erläutert den Status jeder einzelnen.
Die Grenzen der Übung
Die von den besuchten Unternehmen genannten Zahlen werden ihrer Quelle zugeordnet („laut Shein“, „laut Huawei“). Wir haben sie notiert, ohne sie zu prüfen.
Die Besuche waren streng gelenkt: ein Rundgang durch den Standort, dann eine Präsentation auf Chinesisch mit Simultandolmetschen. Wir hatten wenig Gelegenheit, ins Detail des „Wie“ zu gehen. Unsere Befunde beschreiben, was uns gezeigt wurde und was wir an den Linien gesehen haben.
Die Reaktionen der Industrievertreter werden im Namen der Delegation wiedergegeben, ohne individuelle Zuordnung.
Anhang B
Die Mitglieder der Delegation
Die Delegation umfasste rund zwanzig Personen. Die Tabelle führt vierzehn Führungskräfte der Industrie und die drei Mitglieder von OSS Ventures auf, die sie begleiteten. Sie zeigt ihre Funktion, ihre Branche und die Größe ihres Unternehmens, auf Grundlage der jüngsten Geschäftsberichte und Pressemitteilungen. Die Industrieunternehmen werden nicht genannt. Die Reaktionen der Teilnehmenden werden im Namen der Delegation wiedergegeben, nie individuell.
Teilnehmer/in
Funktion
Branche
Umsatz
Beschäftigte
Standorte
Aude De Menthières
Technical Director
Automobilverglasung (Geschäftsbereich eines Werkstoffkonzerns)
46,5 Mrd. € (Konzern, 2025)
Rund 161.000 (Konzern)
Fast 800 Industriestandorte (Konzern), 80 Länder
Anne-Catherine Huillery
Director of Digital Transformation & AI Operations
Pharma und Dermokosmetik
3,2 Mrd. € (2025)
Rund 10.200
6 Produktionsstandorte in Frankreich, fast 90 % der Produktion in Frankreich
Wesley Lidy
Director 4.0
Kosmetik
Rund 1,5 Mrd. €
Mehr als 8.000
3 Industriestandorte in Frankreich, Präsenz in 150 Ländern
Julien Vialle
Director 4.0
Halbleiter (Werkstoffe)
Rund 0,6 Mrd. € (Geschäftsjahr zum März 2026)
Rund 2.000
2 Produktionsstandorte (Frankreich, Singapur)
Julien Petibon
IT Manager
Antoine Bois
COO
Eisenbahninfrastruktur
1,34 Mrd. € (2025)
Rund 5.500
Mehr als 60 Produktionsstandorte in 21 Ländern
Serge Hauert
Manufacturing Organization Director
Luxusschmuck und Uhrmacherei
Nicht veröffentlicht (Schmuckmaisons des Konzerns: 16,5 Mrd. €)
Mehr als 9.000
8 Schmuck- und 5 Uhrmacherstandorte
Jérémie Aubert
Operational Excellence Director
Emmanuelle Boisseau
Operational Excellence Director
Hausautomation und Antriebe
1,54 Mrd. € (2025)
Rund 6.500
8 Produktionsstandorte, Präsenz in 58 Ländern
Anthony Salapete
VP Operations
Garne und Komponenten für Bekleidung und Schuhe
1,46 Mrd. $ (2025)
Mehr als 16.000
Aktivitäten in rund fünfzig Ländern
Philippe Seille
Studio Director
Sportartikel (Einheit eines Design- und Handelskonzerns)
16,8 Mrd. € (Konzern, 2025)
103.000 (Konzern)
1.902 Filialen in 82 Ländern
François Delaunoy
Project Lead, Biomaterials
Hubert Cariou
CIO
Verpackungen für Beauty und Körperpflege
Rund 1,2 Mrd. $ (2021, nicht börsennotiertes Unternehmen)
Mehr als 10.000
34 Industriestandorte
Jean-Philippe Ollier
VP Engineering
Reifen
26,0 Mrd. € (2025)
Rund 132.000
121 Produktionsstandorte in 26 Ländern
Renan Devillieres
Gründer und CEO
OSS Ventures, Industrial Venture Studio, das die Delegation begleitete
Nicht zutreffend
20
Portfolio von 25 Software-Startups, eingesetzt an mehr als 3.800 Industriestandorten
Jean-Philippe Lorinquer
Partner und Chief Revenue Officer
Ashok Azhagarasan
Head of Partnerships
Quellen: Geschäftsberichte und Pressemitteilungen der Konzerne 2025–2026. Referenzen auf Anfrage.
Anhang D
Vergleich zwischen China und dem Westen
Drei öffentliche Vergleichswerte helfen, den Abstand einzuordnen. Sie decken unterschiedliche Bereiche ab und sind als Größenordnungen zu lesen.
Kennzahl
China
Europa
Vereinigte Staaten
Quelle
Monatslohn eines Arbeiters
Rund 900 € (Durchschnitt 2025)
Gesetzlicher Bruttomindestlohn von 620 € (Bulgarien) bis 2.704 € (Luxemburg); 1.823 € in Frankreich, 2.343 € in Deutschland (Januar 2026)
Bundesmindestlohn von 7,25 $ pro Stunde, rund 1.260 $ im Monat, und bis zu 17,13 $ pro Stunde im Bundesstaat Washington, rund 2.970 $ (2026). Durchschnittlicher Stundenverdienst von Produktionsarbeitern in der Industrie: 30,19 $, rund 5.230 $ im Monat (September 2026)
NBS; Eurostat; US Department of Labor; Ballotpedia; BLS
3,37 % (2023, vorläufig), rund 3,39 % (Schätzung 2024)
NBS; Eurostat; SIES; NSF NCSES
Anhang E
Die chinesische staatliche Förderung im Detail
Das CSIS, ein amerikanisches Forschungszentrum, schätzt, dass China mindestens 1,73 % seines BIP für Industriepolitik ausgibt, rund 248 Mrd. $ im Jahr 2019. Selbst bei dieser vorsichtigen Schätzung gibt das Land weit mehr aus als die sieben anderen verglichenen Volkswirtschaften, darunter Frankreich, Deutschland und die Vereinigten Staaten43.
Das Kiel Institut, das die Bundesregierung berät, hat den Fall BYD beziffert: mindestens 3,4 Mrd. € an direkten Subventionen zwischen 2018 und 2022, also 1,1 % seines Umsatzes im Jahr 2020 und 3,5 % im Jahr 2022. Fast alle börsennotierten chinesischen Unternehmen erhielten 2022 Subventionen44.
Ein Teil dieser Förderung erscheint in keiner Subventionsposition.
Allein Industrieflächen, die von lokalen Behörden unter Marktpreis verkauft wurden, machten laut CSIS 2019 0,21 % des BIP aus45.
Käufer von Elektrofahrzeugen profitierten laut Kiel von Prämien und dann von einer Befreiung von der Kaufsteuer in Höhe von rund 4.200 $ pro Fahrzeug in den Jahren 2024 und 202546.
Subventionierte Batteriehersteller verkaufen günstiger an ihre Kunden aus der Autoindustrie, wovon BYD indirekt profitiert47.
Die Europäische Kommission schloss ihre Antisubventionsuntersuchung im Oktober 2024 ab. Sie verhängte für fünf Jahre Ausgleichszölle von 17,0 % auf BYD, 18,8 % auf Geely und 35,3 % auf SAIC48. Peking bestreitet diese Ergebnisse und hat den Fall vor die WTO gebracht49.
Anhang F
Die Methode im Detail
Die fünf Schritte, zusammengefasst in Kapitel 4, mit dem Zeitplan des Programms.
Schritt 1 · Wochen 1 bis 2
Alles beginnt mit der strategischen Vision
In China beginnt alles mit einer Richtung: dem Fünfjahresplan, der Mission von BYD, der Roadmap von XPENG bis 2030. Ohne Richtung wird eine Transformation zu einer Sammlung von Machbarkeitsnachweisen, die nie skalieren.
Die Visionsseite, auf drei bis fünf Jahre
Wo das Unternehmen gewinnen will.
Was die Fertigung bei Durchlaufzeiten, Kosten, Qualität und Flexibilität ermöglichen muss.
Drei bis fünf Prioritäten, beziffert in ihrer Wirkung auf die GuV.
Es handelt sich um eine geschäftliche Vision, in der Daten und KI Mittel sind. Verbesserungen aus der Produktion sollten gefördert werden, große Transformationen müssen jedoch dieser Vision dienen und genug Wirkung haben, um ihre Kosten zu rechtfertigen. Nach Freigabe durch die Geschäftsleitung filtert die Vision jede Entscheidung. Der CEO trägt sie persönlich, mit kurzen Botschaften.
Schritt 2 · Wochen 2 bis 8
Die Diagnose misst die Lücke zwischen Vision und Produktion
Über vier bis acht Wochen prüft die Diagnose die Vision an der Realität, durch Interviews in der Zentrale und an den Standorten, Besuche vor Ort und eine Auswertung der vorhandenen Daten. Jeder Befund wird mit mehreren Quellen abgeglichen und dann nach übergreifendem Problem gruppiert, unabhängig vom Standort.
Immer untersucht
Der tatsächliche Zustand der Daten
Immer untersucht
Die Reife der Rituale in der Produktion
Immer untersucht
Die Skalierungsfähigkeit der IT
Die Diagnose ergibt rund zehn belegte Befunde und eine Landkarte möglicher Anwendungsfälle.
Schritt 3 · Ende von Monat 2
Nach der Ergebnisvorstellung lockert ein Notre-Dame-Plan die Regeln
Bei der Ergebnispräsentation wählt die Geschäftsleitung anhand einer Aufwand-Nutzen-Matrix, gefiltert durch die Vision, drei Piloten aus. Sie bevorzugt häufige, wiederholbare und messbare Fälle, darunter einen, bei dem das Problem akut und der Handlungswille groß ist. Für jeden Piloten legt sie schriftlich den Sponsor, das Budget, die Governance und die Kriterien fest, nach denen er innerhalb des Quartals ausgerollt oder gestoppt wird, sowie die Ausnahmen von Konzernregeln, die die Iterationsgeschwindigkeit bremsen.
Im Detail
Diese Entscheidung antwortet auf ein häufiges Problem. Im Westen gelingen die meisten Piloten und stagnieren dann. Die Blockade kann von einem Beschaffungszyklus kommen, von zu spät eingebundenen Arbeitnehmervertretern, von einem mittleren Management, dessen Ziele sich nicht geändert haben, von einer IT-Roadmap, die für achtzehn Monate verplant ist, oder von einer Führungskraft, die lieber einen weiteren Piloten startet, als zu entscheiden. Jede dieser Bremsen ist vernünftig. Zusammen machen sie aus einer sechsmonatigen Technologie eine dreijährige Transformation, die zwei Generationen zu spät eingeführt wird.
Notre-Dame de Paris während des Wiederaufbaus. Foto Wikimedia Commons.
Der Notre-Dame-Plan
Nach dem Vorbild des Sondergesetzes, das den Wiederaufbau der Kathedrale in etwas mehr als fünf Jahren ermöglichte. In einem festgelegten Rahmen und Zeitraum wird die Transformation von bestimmten administrativen und IT-Vorgaben befreit, und ihre menschlichen Hindernisse werden von Anfang an angegangen. Konkret:
kürzere Freigaben;
vereinfachter Einkauf unterhalb eines festgelegten Schwellenwerts;
eine sichere Sandbox, um Werkzeuge zu testen, ohne auf ihre Integration ins Informationssystem zu warten;
Arbeitnehmervertreter, die von Beginn an eingebunden sind;
Ziele des mittleren Managements, die neu formuliert werden, um der Transformation zu dienen.
Die Beschleunigung kommt von schlankeren Regeln, ohne Mehraufwand für die Teams.
Schritt 4 · Sechs Monate
Sechs Monate Piloten: Iterationsgeschwindigkeit vor Perfektion
„Wer die Lehre aus dem Scheitern vergisst, wird wieder scheitern.“
Slogan an einem der besuchten Standorte
Die erste Veränderung ist kultureller Art: Man muss in den Aufbauphasen auf „beim ersten Mal richtig“ verzichten. Die Unternehmen, die wir besucht haben, starten früh und korrigieren unterwegs. Wir warten zu oft auf ein perfektes Projekt, das spät oder nie kommt.
Die drei Piloten laufen daher parallel, und einer von ihnen darf scheitern. Das ist eingeplant, solange er schnell scheitert und eine Lehre liefert. Jeder Pilot wird innerhalb des Quartals ausgerollt oder gestoppt, keiner wird sich selbst überlassen. Jeder folgt dem bei XPENG beobachteten Weg:
1
Den Prozess mit Lean stabilisieren
2
Die Daten bereinigen
3
KI ergänzen, mit Anwendungen, die von den Bedienern entwickelt werden
Erste Erfolge müssen in den ersten hundert Tagen sichtbar und messbar sein. Zum Beispiel eine Verbesserung, die von Bedienern vorgeschlagen und umgesetzt und dann öffentlich belohnt wird, oder ein wichtiger Lieferant, der durch ein Verbesserungsprogramm begleitet wird. Jeder Erfolg wird in ein Register der Einsparungen eingetragen, beziffert gegenüber dem Ausgangspunkt.
Kurze Rituale schaffen eine Kultur der Geschwindigkeit
Vier Rituale, inspiriert von dem, was wir gesehen haben, setzen sich in wenigen Wochen durch.
Jeden Tag
Eine kurze Besprechung in der Produktion, vor einer Tafel für visuelles Management.
Laufend
Ein Verbesserungswettbewerb zwischen Teams, mit veröffentlichten Regeln und Prämien.
Jede Woche
Ein Review, das schnell entscheidet, damit eine am Freitag eingebrachte Idee am Montag startet.
Bei jedem Erfolg
Eine sichtbare Würdigung, mit Beteiligung derjenigen an den Einsparungen, die sie erzielt haben.
Eine einseitige wöchentliche Governance verfolgt Fortschritte, Risiken und Entscheidungen. Die Beschäftigungsfrage wird von Anfang an behandelt: Ein Plan für Kompetenzen und Neueinsatz legt fest, was die Mitarbeitenden tun, wenn automatisiert wird.
In Monat sechs
Im sechsten Monat entscheiden Sie über die Skalierung
Das Review in Monat sechs stützt sich auf das vom Controlling bestätigte Register der Einsparungen. Jeder Pilot wurde bereits innerhalb seines Quartals ausgerollt oder gestoppt. Das Review entscheidet über eine schrittweise Replikation, dokumentiert, was gescheitert ist, und aktualisiert die Vision für die nächsten drei Jahre.
Der Zeitplan
Schritt
Dauer
Ergebnis
Vision
Wochen 1 bis 2
Von der Geschäftsleitung freigegebene Visionsseite, Sponsor benannt
Diagnose
Wochen 2 bis 8
Belegte Befunde, Zustand der Daten, Landkarte der Anwendungsfälle
Report dal campo · Shenzhen e Guangzhou · ottobre 2026
La Cina, vista dall'interno delle sue fabbriche
Sono già avanti, e il divario cresce ogni trimestre
Nell'ottobre 2026 una delegazione di industriali francesi si è recata nell'area della baia di Shenzhen e a Guangzhou. Questo report descrive ciò che hanno visto e ciò che ogni industriale può fare per invertire la tendenza, con i primi risultati in cento giorni e una decisione di scale-up a sei mesi.
Gli studi europei recenti analizzano la Cina dal punto di vista del commercio, dei costi e dei sussidi, e ne traggono risposte politiche. Questo documento la guarda dall'interno delle fabbriche, con gli occhi degli industriali. Riguarda decisioni che ogni dirigente può prendere da solo. Una lettura per settore è nel capitolo 4.
The essentials
Cosa ricordare
1
Il vantaggio cinese si misura in velocità di sviluppo e di implementazione.
Una telecamera IA installata in due giorni da XPENG. Un capo consegnato 28 giorni dopo il design da Shein. BYD dichiara un veicolo ogni 52 secondi.
2
Gran parte del divario di costo viene da decisioni che controllate voi.
Nell'automotive, Roland Berger attribuisce circa il 60% del divario di costo alla progettazione e all'architettura della produzione. Nell'elettronica, Honor progetta il 75% delle sue macchine critiche.
3
Questo vantaggio sta arrivando in Europa, e il divario si allarga.
I marchi cinesi sono passati dal 5,6% all'11,2% del mercato auto europeo in un anno. Shein gestisce la produzione di Pimkie. H&T prepara i propri marchi di elettrodomestici. E il piano quinquennale 2026-2030 indica già i prossimi settori: robotica, semiconduttori, biomedicina, aeronautica.
Cinque decisioni da prendere
Identificare le vostre macchine e i processi critici, e decidere quali riportare internamente.
Attivare una seconda fonte fuori dalla Cina per i vostri componenti critici.
Valutare l'offerta cinese prima del vostro prossimo investimento in robot, robot mobili o visione.
Individuare i fornitori cinesi che conoscono abbastanza il vostro prodotto da diventare vostri concorrenti.
Mandare ingegneri a imparare a Shenzhen, poi farli rientrare.
Sono state visitate nove organizzazioni: otto aziende e un'università. I riferimenti pubblici possono differire da quanto presentato dalle aziende durante le visite. I riquadri « Riferimenti pubblici » riportano solo cifre pubblicate, rare per le aziende non quotate come Shein. Le altre cifre sono state presentate durante le visite (vedi lo stato delle cifre).
In breve
Ovunque abbiamo ritrovato le stesse leve: macchine progettate internamente da Honor, BYD e XPENG, operatori che implementano da soli l'IA da XPENG, fornitori gestiti in tempo reale da Shein e Vipshop, e un'automazione scelta caso per caso, dove è redditizia, da Honor, AION e Huawei.
Il vantaggio si vede anche nei prodotti: la Blade Battery e la ricarica flash di BYD, il chip Turing, il robot umanoide IRON e l'auto volante di XPENG, i chip interni e un data center che segue oltre 2,1 milioni di veicoli connessi in AION.
Dentro le fabbriche
Un capannone di assemblaggio auto, visto dalla passerella, a Guangzhou. Video della delegazione.Operatori su una linea di assemblaggio auto, a Guangzhou. Video della delegazione.Il tunnel di ispezione di fine linea, a Guangzhou. Video della delegazione.Robot mobili spostano gli scaffali del magazzino di Honor, a Shenzhen. Video della delegazione.
Video della delegazione e filmati aziendali, ripresi durante le visite. Musica originale.
Cosa ci ha colpitoHonor progetta il 75% delle sue macchine critiche, con 100-200 ingegneri dedicati.
Per voiIndicate le tre macchine che dovete saper progettare, riparare o far evolvere da soli.
Benchmark pubblici
Marchio creato da Huawei nel 2013, ceduto nel novembre 2020 a un consorzio controllato da enti pubblici di Shenzhen. Sede a Shenzhen. Oltre 14.000 dipendenti a fine 2025 secondo l'azienda.34
Sul posto
Macchine progettate internamente
Il 75 % delle macchine critiche è progettato internamente, poi impiegato in azienda e presso i partner.
Un controllo qualità che corregge la linea
Telecamere e IA rilevano i difetti e correggono le macchine a monte in anello chiuso.
IA sviluppata con le scuole locali
I casi d'uso dell'IA sono semplici, costruiti con scuole di ingegneria della regione.
Robot mobili spostano gli scaffali del magazzino di Honor, a Shenzhen. Video della delegazione.
“Il patrimonio dell'azienda sono i loro ingegneri delle macchine, non gli smartphone.”
La delegazione, in Honor
Fonti
34. Yicai, 27 giugno 2025; organico secondo Honor, riportato da Yespress.
Cosa ci ha colpitoUn produttore di controller elettronici prepara i propri marchi di elettrodomestici.
Per voiIndividuate tra i vostri fornitori cinesi quelli che conoscono abbastanza il vostro prodotto da diventare vostri concorrenti.
Benchmark pubblici
Fondata nel 2000 a Shenzhen, quotata alla borsa di Shenzhen dal 2010. Circa 9.000 dipendenti a fine 2024. Fatturato di circa 1,3 mld € su dodici mesi.35
Sul posto
Un forno controllato dall'IA
Il forno segue la cottura con una telecamera e una sonda, grazie a una soluzione di controllo basata sull'IA.
Riscaldamento in quattro secondi
Un elemento riscaldante a film spesso per macchine da caffè passa da 20 a 92 °C in circa quattro secondi.
Una sala dedicata a dati e IA
L'azienda ha allestito una war room per guidare la sua trasformazione su dati e IA.
brevetti depositati al giorno, secondo BYD, modelli di utilità compresi
Cosa ci ha colpitoLa velocità di innovazione: 45 brevetti depositati al giorno.
Per voiMisurate il tempo tra un concept e il suo lancio, e fissatevi l'obiettivo di dimezzarlo.
Benchmark pubblici
4.602.436 veicoli venduti nel 2025, in crescita del 7,73 %. Spese in R&S di circa 8,5 mld € nel 2025, in crescita del 17 %.36
Sul posto
La Blade Battery
Una batteria piatta, integrata nel telaio, che cambia il design del veicolo.
Ricarica flash nel freddo estremo
Una camera di prova testa la ricarica rapida a temperature molto basse.
Il veicolo trasparente
Un modello DM-i aperto mostra l'architettura elettronica e software progettata da BYD.
Un muro di brevetti
BYD espone 45 brevetti depositati al giorno.
BYD DiSus, Yangwang U9Il sistema di sospensioni DiSus di BYD sulla Yangwang U9. Video ufficiale BYD. Guarda su YouTubeYangwang U8, Emergency Floating ModeLa modalità di galleggiamento d'emergenza della Yangwang U8. Video ufficiale BYD. Guarda su YouTubeLa sospensione DiSus-P Ultra solleva una ruota per superare un ostacolo senza fermarsi. Filmato BYD, ripreso durante la visita.
Fonti
36. CnEVPost, 27 marzo 2026, sulla base dei risultati di BYD.
D. Dato presentato dall'azienda durante la visita: stato completo nella pagina stato dei dati.
Azienda visitata · Veicoli elettrici, assistenza alla guida, robotica
XPENG
Internamente
Chip Turing
Telecamere IA
Piattaforma IA no-code
Stampaggio assistito dall'IA
Con l'ecosistema
Specialisti locali dell'elettronica
2 giorni
per installare una telecamera IA interna
Cosa ci ha colpitoGli operatori costruiscono da soli una quarantina di applicazioni di IA, su una piattaforma IA no-code.
Per voiDotate gli operatori di una linea pilota di uno strumento no-code, poi contate le applicazioni che creano e usano in tre mesi.
Benchmark pubblici
Fondata nel 2014 a Guangzhou, quotata a New York e a Hong Kong. 429.445 veicoli consegnati nel 2025, in crescita del 126 %. Fatturato di circa 10,3 mld €, in crescita dell'87,7 %.38
Sul posto
Il chip Turing
Un chip di IA progettato da XPENG per i suoi veicoli e robot.
IRON, il robot umanoide
XPENG sviluppa robot dal 2020. Il suo umanoide IRON è esposto nello showroom. Produzione di massa prevista per fine 2026.
L'auto volante e i droni
XPENG presenta l'IA come base comune delle sue auto, dei suoi robot e dei suoi veicoli volanti. Produzione di massa prevista per fine 2026.
Telecamere IA fatte in casa
Progettate internamente per eliminare un collo di bottiglia, si installano in due giorni.
Cosa ci ha colpitoShein forma, attrezza e finanzia 6.500 fornitori, e affitta questo sistema a una ventina di marchi.
Per voiIntegrate digitalmente la vostra catena, dalla raccolta del segnale di vendita fino alla produzione.
Benchmark pubblici
Azienda non quotata. Circa 7.500 fornitori attivi in media nel 2025, contro 7.200 nel 2024 e 5.800 nel 2023.39
Il modello Shein
Il percorso di un capo, dal design al cliente
01
Design
I designer di Shein o dei suoi produttori individuano le tendenze online e nei dati dell'app.
02
Proposta
Il fornitore sottopone una selezione al buyer di Shein. Materiali e prezzi vengono inseriti nel MES.
IA
03
Valutazione
Il buyer e un manager scelgono i modelli. Shein può verificare il prezzo dei materiali.
IA
04
Campioni
Il fornitore realizza i campioni in 3 giorni e li invia a Shein per un parere.
05
Prima serie
Un ordine di 100 pezzi, consegnato in 3-4 giorni, senza margine per il fornitore.
IA
06
Ordini dei clienti
Il prodotto va online e viene testato. Shein adegua quantità e raccomandazioni.
IA
07
Consegna
I capi arrivano al magazzino centrale di Foshan o nei magazzini all'estero.
08
Spedizione
I pacchi partono verso i clienti.
09
Riassortimento
Se l'articolo vende, viene riordinato e consegnato in 9 giorni. Il fornitore realizza il suo margine.
10
Cliente
Il cliente riceve l'ordine 14 giorni dopo averlo effettuato, 28 giorni dopo il design.
28 giorni
dal design al cliente
IAFase in cui Shein si affida all'IA. Dalla presentazione del centro di innovazione di Shein, Guangzhou, 28 ottobre 2026.
Sul posto
Un software che assegna gli ordini
Gli ordini vengono assegnati in tempo reale a 6.500 fornitori, il che limita le giacenze invendute.
Strumenti condivisi
In tre anni, 240 strumenti e attrezzature sviluppati per semplificare le attività, oltre 200 brevetti e 3.000 sistemi messi a disposizione dei fornitori.
Azienda visitata · Vendita online di marchi scontati
Vipshop
Internamente
Pianificazione
Team di meno di 10 persone
In prova
Agenti di IA
80%
delle spedizioni consegnate entro le 48 ore promesse
Cosa ci ha colpitoIl sistema è stato lanciato quando metà dei piani veniva ancora ritoccata a mano.
Per voiAffidate un primo sistema a un piccolo team, lanciatelo, poi miglioratelo in produzione.
Benchmark pubblici
Con sede a Guangzhou, quotata a New York. Fatturato 2025 di circa 14,2 mld €. 84,8 milioni di clienti attivi. 732,4 milioni di ordini nel 2025, cioè circa 2 milioni al giorno.40
Sul posto
Pianificazione agentica
Agenti di IA propongono piani di produzione e di consegna, sulla base dei dati già raccolti.
Programmazione ordine per ordine
Ogni ordine riceve il proprio percorso di consegna, scelto in base alle perturbazioni della catena.
Le persone mantengono il controllo
Qualsiasi modifica a una promessa di consegna fatta a un cliente deve essere approvata da una persona.
Fonti
40. Vipshop, risultati 2025, 26 febbraio 2026; media giornaliera calcolata.
D. Dato presentato dall'azienda durante la visita: stato completo nella pagina stato dei dati.
Cosa ci ha colpitoUn terzo dei fondi dell'università viene dalle imprese.
Per voiAffidate ogni anno un tema di produzione a una scuola di ingegneria o a un laboratorio, con un budget e un responsabile da voi.
Benchmark pubblici
Fondata nel 1952 dalla fusione di facoltà di ingegneria di cinque province. Dipende dal Ministero dell'Istruzione, programma Double First-Class. Classificata 251-300 nel ranking THE 2025.42
Sul posto
300 laboratori congiunti
Gli studenti si formano su attrezzature reali, dalla programmazione di robot ai magazzini automatizzati.
Brevetti in cambio di capitale
Dal 2018 l'università scambia i propri brevetti con partecipazioni al capitale delle aziende.
Fonti
42. SCUT, presentazione; Times Higher Education, ranking 2025.
Foto di apertura: la biblioteca della SCUT, Wikimedia Commons.
Il vantaggio cinese viene dal suo sistema, molto più che dai divari salariali o da un accesso privilegiato alle risorse.
Molti di noi avevano ancora l'immagine della fabbrica del mondo: manodopera abbondante, costi bassi, prodotti copiati prima di essere migliorati. Bastano tre cifre per rimetterla in discussione.
59%
dei robot industriali installati nel mondo nel 2025 è andato alla Cina.1
Luogo comune 1 · La fabbrica del mondo
24 mesi
per sviluppare un veicolo presso i nuovi costruttori cinesi, contro 40-50 mesi presso i costruttori affermati.2
Luogo comune 3 · Copiano
1.000 mld $
di valore manifatturiero a rischio in Europa occidentale senza trasformazione, secondo BCG.3
Luogo comune 5 · Non ci riguarda
Luogo comune 1
La Cina, fabbrica del mondo a basso costo
Cosa abbiamo visto
Stabilimenti automatizzati, che progettano le proprie macchine
354,000robot industriali installati in Cina nel 2025
109 su 238fabbriche faro del Forum economico mondiale7
75 %delle macchine critiche progettate internamente da Honor
9persone su una linea Huawei che produce 2.800 unità al giorno
Luogo comune 2
È tutto una questione di salari
Cosa abbiamo visto
Il salario spiega solo una parte del divario
A lungo il riflesso è stato attribuire il divario di prestazioni al costo del lavoro. In effetti il lavoro costa molto meno in Cina che in Europa occidentale. Un operaio di produzione guadagna in media circa 900 € al mese4, meno della metà del salario minimo lordo in Francia (1.823 €) o in Germania (2.343 €)5. Presso i grandi datori di lavoro dell'area della baia, gli operatori con cui abbiamo parlato guadagnano tra 1.000 e 1.200 €.
Non vale ovunque in Europa
In Bulgaria, Romania o Ungheria il salario minimo è inferiore a 850 € al mese, più basso del salario medio cinese.
Non dice nulla sulla velocità
Nessun divario salariale riduce lo sviluppo di un veicolo da 40 a 24 mesi.
Pesa poco su una linea automatizzata
In Huawei nove persone gestiscono una linea che produce 2 800 unità al giorno.
Secondo Roland Berger, circa il 60 % del divario di costo deriva da decisioni di progettazione e di architettura del sistema produttivo. Per la società di consulenza, la velocità cinese deriva da decisioni sul design del prodotto, sulla complessità della gamma e sulla base di fornitori6.
Grafico
Da dove viene il divario di costo tra Europa e Cina
Automotive, costo di produzione in Europa = 100. Asse ristretto tra 70 e 100 per leggere il divario.
100
Costo Europa
≈ −1560% del divario
Progettazione e architettura
≈ −1040% del divario
Salari, fornitori, efficienza operativa
da 70 a 80
Costo Cina
Dipende dalle decisioni del verticeIl resto del divario (40%), non dettagliato da Roland BergerForbice pubblicata
Calcolo OSS su dati Roland Berger, settore automotive. I valori centrali (−15, −10) sono ricavati dalla forbice pubblicata del 20-30%. Fonte: Roland Berger, China Speed, marzo 2026.
Luogo comune 3
Copiano
Cosa abbiamo visto
Progettano i propri chip e le proprie telecamere
2 giorniper installare le telecamere IA che XPENG ha progettato quando quelle sul mercato costavano troppo
Turingil chip di IA progettato da XPENG per i suoi veicoli e robot
120 000ingegneri da BYD
45brevetti depositati al giorno da BYD, secondo l'azienda, brevetti e modelli di utilità insieme
Luogo comune 4
I sussidi spiegano tutto
Cosa abbiamo visto
I sussidi pesano, senza spiegare tutto
Secondo il CSIS, la Cina destina almeno l'1,73% del PIL alla politica industriale8. Nel 2024 l'Unione europea ha imposto dazi compensativi fino al 35,3 % sui suoi veicoli elettrici9. Allegato E descrive questi aiuti. Spiegano una parte del divario di prezzo. Non spiegano uno sviluppo ridotto da 40 a 24 mesi. Si inseriscono in un sistema in cui lo Stato fissa la rotta e condivide il rischio, descritto nel capitolo 3.
Luogo comune 5
Non ci riguarda
Cosa abbiamo visto
I gruppi cinesi arrivano in Europa, e i prossimi settori sono già indicati
11,2%del mercato auto europeo per i marchi cinesi a luglio 2026, contro il 5,6% di un anno prima
5settori indicati dal MERICS: semiconduttori, macchine utensili, informatica, medicale, farmaceutica11
Nel dettaglio
Altri studi europei vanno nella stessa direzione.
L'Haut-commissariat à la Stratégie et au Plan francese misura divari di costo del 30-40% a parità di qualità. Descrive un sistema industriale coerente, difficile da riprodurre nel breve termine10, e ne trae risposte pubbliche: dazi o un euro più debole.
BCG stima che quasi 1.000 mld $ di valore manifatturiero potrebbero lasciare l'Europa occidentale senza trasformazione.
Il Mercator Institute for China Studies indica i prossimi settori a rischio: semiconduttori, macchine utensili, apparecchiature informatiche, dispositivi medici e farmaceutica11.
Secondo Rhodium Group, i costruttori automobilistici tedeschi stanno già tagliando posti di lavoro al ritmo più rapido dal 200812.
Il quadro pubblico, dal canto suo, si muove lentamente. Quasi due anni dopo il rapporto Draghi, circa il 30% delle sue 567 raccomandazioni è stato attuato13. Il nostro studio non contraddice queste diagnosi. Aggiunge che parte del divario dipende da decisioni che ogni azienda può prendere senza aspettare.
Il punto chiave
Il vantaggio sta nel sistema
Al centro di innovazione di Shein, a Guangzhou, ci è stato spiegato che le risorse della filiera cinese, cioè i tessuti, le fabbriche e la logistica, sono accessibili anche ad altri marchi. Il vantaggio che Shein rivendica sta nel suo sistema integrato, nei suoi modelli e nella gestione dei fornitori14.
Se il vantaggio venisse da un accesso riservato, non potremmo fare nulla. Viene da decisioni sul sistema, quindi una parte può essere riprodotta.
Fonti
1. IFR, World Robotics 2026, comunicato stampa del 24 settembre 2026.
2. McKinsey, Automotive product development, agosto 2025.
3. BCG, The Factory of the Future Is Redrawing the Competitive Map of Global Manufacturing, giugno 2026: circa 1.030 miliardi di dollari in Europa occidentale e nei paesi nordici.
4. National Bureau of Statistics of China, salari medi 2025; convertiti a 7,47 yuan per 1 €.
5. Eurostat, salari minimi al 1° gennaio 2026.
6. Roland Berger, China Speed, marzo 2026.
7. World Economic Forum, Global Lighthouse Network, giugno 2026; ripartizione per paese da CGTN, 24 agosto 2026.
8. CSIS, Red Ink, maggio 2022: stima prudente, esclusi gli strumenti non quantificabili.
9. Commissione europea, Regolamento di esecuzione (UE) 2024/2754.
10. Haut-commissariat à la Stratégie et au Plan, L'industrie européenne face au rouleau compresseur chinois, febbraio 2026.
11. MERICS, Concurrence chinoise : l'Europe sous pression (A. Vasselier).
12. Rhodium Group, febbraio 2026, citato dal German Marshall Fund.
13. Institut Montaigne, Rapport Draghi : l'Europe au rendez-vous ?, giugno 2026.
14. Visita al centro di innovazione di Shein, Guangzhou, 28 ottobre 2026.
D. Dato presentato dall'azienda durante la visita: stato completo nella pagina stato dei dati.
Un quadro nazionale e quattro pilastri producono velocità, e questo modello si esporta già.
Un quadro nazionale e quattro pilastri producono la velocità cinese
Ciò che abbiamo visto si organizza intorno a quattro pilastri che si rafforzano a vicenda e producono un risultato misurabile: la velocità. Poggiano su un quadro nazionale che noi non abbiamo, e su un ecosistema di fornitori, scuole e specialisti locali. Questo modello comincia a essere esportato.
Il quadro nazionaleLo Stato fissa la direzione e aiuta, le aziende si impegnano, la nazione segue1 min
Il quadro
Lo Stato fissa la direzione e aiuta, le aziende si impegnano, la nazione segue
I quattro pilastri si basano su un quadro che funziona in tre tempi.
01
Lo Stato pianificatore traccia il percorso
Il 15° piano quinquennale, adottato nel marzo 2026, mette la manifattura avanzata e l'IA al centro della strategia15. Una classifica nazionale delle fabbriche intelligenti riconosce già più di 43.000 siti, e l'IA diventa obbligatoria per accedere ai livelli superiori17.
02
Le aziende si impegnano su quel percorso
Il piano indica dove saranno i mercati, il credito e il sostegno pubblico. Si realizza perché le imprese vi si conformano.
03
Lo Stato condivide il rischio
Sussidi, terreni, credito, incentivi all'acquisto, laboratori congiunti con le università, come alla SCUT, la South China University of Technology di Guangzhou (cfr. allegato E).
Le imprese cinesi avanzano così in un corridoio tracciato, che consente loro di investire in fretta e a lungo. La delegazione vi ha visto un ciclo continuo: ambizione, investimento, esecuzione, apprendimento, poi nuova ambizione.
Nel dettaglio
Le aziende si presentano anche come impegnate in un progetto nazionale: BYD vuole contribuire ad abbassare di un grado la temperatura del pianeta, XPENG accoglie le scuole nei suoi stabilimenti. Quando tutti vanno nella stessa direzione, le decisioni sono più rapide e lo sforzo dura. Un industriale occidentale deve compensare da solo ciò che questo quadro offre, oppure ottenerlo dalla sua filiera.
Il sistema ha un rovescio: nel 2025 Pechino ha lanciato una campagna contro la «concorrenza involutiva»19, dopo le guerre dei prezzi nell'automobile18 e nel solare.
Pilastro 1: Il processoGli stabilimenti cinesi padroneggiano il processo, dalla macchina al fornitore2 min
Costruiscono le proprie macchine, e formano e attrezzano i propri fornitori
Le aziende visitate progettano le proprie macchine critiche e tengono in casa i componenti più difficili: il 75 % delle macchine critiche da Honor, tutto tranne pneumatici e parabrezza da BYD, chip e telecamere da XPENG. I dettagli sono nelle pagine di Honor, BYD e XPENG.
Nel dettaglio
In un'auto, il componente più complesso era un tempo il motore termico. Oggi è la batteria. I cinesi hanno imparato a padroneggiarla su piccoli dispositivi elettronici, prima di passare ai veicoli. Nel frattempo, Stellantis ha dovuto fermare diversi stabilimenti francesi nell'ottobre 2026, per mancanza di batterie consegnate da ACC20.
Shein applica lo stesso principio ai suoi fornitori: nessun fornitore isolato potrebbe ammortizzare gli strumenti che mette loro a disposizione (vedi la pagina Shein).
Esternalizzando, l'Europa ha perso parte del suo know-how
Queste aziende padroneggiano il processo internamente, fino alla progettazione delle macchine. I nostri gruppi si accontentano spesso di integrazioni parziali e lavorano con fornitori poco integrati. La delegazione giudica il metodo cinese di miglioramento dei fornitori al tempo stesso intrusivo e collaborativo: un audit annuale di ogni fornitore, un programma di miglioramento e dieci anni di integrazione tecnica e dei dati.
Nel dettaglio
Per l'Occidente la conseguenza è diretta. Esternalizzando il circuito stampato ha perso il proprio know-how. A forza di delegare la produzione, il committente perde le conoscenze che il subfornitore accumula, e l'ecosistema locale che gli permetteva di reagire scompare. La ricerca di redditività a breve termine ha spesso prevalso su questa padronanza. Quando una catena di approvvigionamento si interrompe, questa dipendenza diventa un rischio.
Cosa potete copiare
Riprendere il controllo di tre macchine critiche
Elencare le macchine o i componenti su cui l'azienda ha perso il controllo.
Internalizzare per prime le macchine di ispezione, perché è lì che si gioca il ciclo di feedback.
Attrezzare alcuni fornitori chiave, oltre a sottoporli ad audit.
Gli ostacoli sono noti: il costo della trasformazione, la disponibilità delle competenze e la maturità dell'ecosistema locale. Il pragmatismo deve quindi restare la regola, come presso i nostri ospiti: l'uomo resta presente dove la tecnologia non è pronta o non è redditizia, dai test funzionali da Honor all'assemblaggio da AION e XPENG.
Pilastro 2: Il leanIn Huawei e BYD sono gli operatori a guidare il lean2 min
“Lo fanno e basta, non si pongono più domande.”
La delegazione
Il reparto migliora, e ogni guadagno viene premiato
86 → 9
persone su una linea di telefoni Huawei, dal 2013 a oggi
× 14
la produttività per persona, in tredici anni, secondo Huawei
30-40%
difetti in meno presso i fornitori formati da Shein, secondo l'aziendaD
In Honor il lean si appoggia ai team qualità e a operatori formati con grande regolarità. Il 5S si estende alle macchine, dalla tastiera all'etichetta.
Nel dettaglio
Da Huawei, ogni guadagno di produttività o di costo viene premiato dall'avvio dello stabilimento nel 2012. Da BYD, gli operatori propongono i miglioramenti degli standard, e metà del tempo guadagnato è dedicata alla formazione. Shein forma i suoi fornitori in cinque centri, con una certificazione per postazione.
Ciò che la delegazione porta a casa: disciplina e velocità decisionale
Diverse pratiche hanno sorpreso la delegazione: la formazione continua, anche durante le pause; la remunerazione dei progetti riusciti, in stipendio o in azioni; l'emulazione tra squadre attraverso il gioco. A ciò si aggiungono la cultura dello standard e della certificazione, e una disciplina di esecuzione. Un'idea menzionata un venerdì è partita il lunedì successivo. Tutti hanno notato il management visivo e una mentalità che accetta di fallire in fretta, a condizione di trarne una lezione.
Nel dettaglio
Interrogato sulla difficoltà di scalare, un responsabile di XPENG ha risposto che non è mai stato un collo di bottiglia, perché tutti vogliono vincere. Il contesto conta: una quotazione in borsa è attesa nei prossimi mesi, e quasi ogni dipendente vi ha interesse. La condivisione del valore conta: i team vedono un nuovo strumento come un mezzo per vincere.
Cosa potete copiare
Premiare i guadagni e formare in continuo
Il contesto normativo e culturale è diverso in Europa. Alcuni meccanismi, ludici, di condivisione del valore o di disciplina nell'attuazione del lean, restano comunque facili da adattare e possono cambiare la mentalità. Per esempio:
una gara di miglioramento tra team, con un premio economico chiaro;
metà dei guadagni di produttività reinvestita nella formazione dei team;
certificazione per postazione;
un 5S che si estende alle macchine.
Una domanda sollevata dalla delegazione richiede ancora una risposta prima di qualsiasi lancio: che cosa fanno le persone quando si automatizza?
Pilastro 3: La R&SHuawei e BYD finanziano la R&S prima del dividendo1 min
Huawei destina quasi il 25 % del fatturato alla R&S, cioè 27 miliardi di dollariD. Vi lavorano 114 000 dipendenti, metà dell'organico, e l'azienda rivendica 165 000 brevetti22. La ricerca vi è prima di base, poi applicata con pragmatismo. Huawei dice di aver imparato da aziende come IBM, iniziando come loro subfornitore, poi adattandone i metodi.
Nel dettaglio
BYD ha portato la spesa in R&S a circa 8,5 miliardi di euro nel 2025, in aumento del 17 %23. Alla SCUT, un terzo dei fondi dell'università proviene dalle aziende (vedi la pagina SCUT).
Il divario di mezzi preoccupa la delegazione
XPENG, il cui core business è l'automobile, ci ha presentato il progetto di produrre in serie auto volanti e robot umanoidi entro la fine del 2026. Molti partecipanti sono stati colpiti dal ritmo di innovazione delle aziende visitate. Si chiedono se le proprie aziende potrebbero mobilitare simili mezzi finanziari.
Cosa potete copiare
Riservare un budget di sperimentazione in ogni stabilimento
Il dividendo spetta al consiglio di amministrazione. Al suo livello, un COO può riservare nel budget dei suoi stabilimenti una voce per la sperimentazione, avviare ogni anno un progetto con una scuola di ingegneria o un laboratorio e misurare il tempo tra un concetto e il suo avvio in produzione. Diversi membri della delegazione vogliono anche sostenere davanti al loro consiglio una R&S finanziata prima del dividendo e un capitalismo paziente, che investe su un orizzonte molto più lungo del trimestre o dell'anno.
Pilastro 4: I datiXPENG ha preparato i suoi dati prima di aggiungere l'IA2 min
L'IA lavora sulla linea, implementata dagli operatori
La maggior parte delle aziende incontrate, come XPENG, BYD o Shein, si definisce prima di tutto un'azienda tecnologica, e solo dopo industriale.
Nel dettaglio
XPENG ha seguito un ordine preciso: prima migliorare il processo con le persone, poi raccogliere dati puliti e strutturati, e solo dopo aggiungere l'IA. La piattaforma no-code descritta nella pagina XPENG ne è il risultato. Ogni applicazione tratta un caso semplice, come la presenza o il corretto montaggio di un pezzo, un numero o un riferimento, a ciclo chiuso con il processo. L'obiettivo è che gli operatori migliorino da soli la propria postazione con l'IA.
1
Misurare
2
Rilevare lo scostamento
3
Capire
4
Correggere
5
Verificare l'effetto
6
Arricchire le regole
I dati di produzione vengono puliti, versionati e governati per l'IA, fino al gemello digitale. La roadmap di XPENG va dalle telecamere nel 2025 alla decisione autonoma tra il 2028 e il 203027.
Da Vipshop, il sistema di pianificazione descritto nella pagina Vipshop fa partire circa l'80 % degli ordini alla data promessa. Il termine promesso è di 48 ore, qualunque sia la destinazione. Sono in prova agenti di IA28, a partire dai dati già raccolti.
La velocità di test conta più dell'IA
Per la delegazione, XPENG ha percorso l'80 % della strada verso una produzione guidata dall'IA, e la sua velocità di esecuzione conta più dell'IA stessa. Ne trae che una piattaforma di dati strutturata e governata è un prerequisito dell'IA.
In Europa l'IA è rimasta negli uffici
In Europa l'IA si sta affermando prima negli uffici. Nel 2025 la usava il 20% delle imprese UE con almeno dieci dipendenti, soprattutto per analizzare testi29. In Francia la Banque de France rileva che oltre due terzi delle imprese con almeno venti dipendenti usano l'IA generativa, per lo più nelle funzioni di supporto, con guadagni di produttività ancora limitati30.
Nel dettaglio
In Cina l'IA ha lavorato prima sulla linea. La tecnologia non è più un vincolo: gli stessi modelli, gli stessi strumenti e lo stesso cloud sono disponibili a Shenzhen, a Parigi o a Detroit, a poche settimane di distanza. Quando tutti possono comprare la stessa tecnologia, il divario si crea a monte del modello, nella preparazione dei dati.
Misuratelo nella vostra azienda
Non abbiamo trovato statistiche affidabili sullo stato dei dati di produzione degli stabilimenti europei. L'esperienza di OSS Ventures, che ha visitato più di 1 000 siti produttivi, indica che è generalmente molto scarso. Raccomandiamo a ogni dirigente di misurare il proprio.
Velocità ed exportLa velocità e un modello che si esporta2 min
Il risultato
Il divario si misura in mesi di sviluppo e giorni di implementazione
24 mesi
per sviluppare un veicolo presso i nuovi costruttori cinesi, contro 40-50 mesi presso i costruttori affermati
2 giorni
per implementare una telecamera IA sviluppata internamente da XPENG, invece di un mese
3 giorni
tra un'idea menzionata un venerdì e il suo avvio il lunedì successivo
Il divario si misura nello sviluppo, nell'implementazione e nella decisione. BYD dichiara un veicolo ogni 52 secondi.
Nel dettaglio
Da XPENG, una tecnologia comparsa circa sei mesi fa è già in produzione. Roland Berger collega questa velocità allo sviluppo parallelo di hardware e software, all'integrazione precoce dei fornitori e a processi decisionali più brevi31.
La conseguenza
I gruppi cinesi si insediano in Europa
XPENG prevede di replicare all'estero, tra il 2026 e il 2030, gli stabilimenti collaudati in Cina: simulati su un gemello digitale prima di essere costruiti, poi gestiti a distanza.
Automotive
Dopo serie di prova all'inizio del 2026, BYD deve avviare entro fine anno la produzione in serie nel suo stabilimento di Seghedino, in Ungheria, il primo in Europa. Chery prevede di produrre a Barcellona con Ebro quest'anno. Leapmotor produrrà a Saragozza con Stellantis e BYD costruisce anche in Turchia. In Francia, Stellantis studia la produzione di veicoli del cinese Dongfeng nel suo stabilimento di Rennes32.
Tessile
Shein gestisce produzione, vendita e logistica di una ventina di marchi, tra cui Pimkie.
Elettrodomestici
H&T prepara i propri marchi, ed entrerà probabilmente in concorrenza con SharkNinja, che subappalta parte della sua produzione in Cina.
Marchi
I gruppi cinesi acquistano marchi occidentali per ottenerne l'immagine e la storia, poi li trasferiscono sul proprio sistema produttivo.
Questi gruppi arrivano in Europa con i loro stabilimenti, i loro software e i loro fornitori.
I limiti
Limiti reali: controllo dell'aspetto, IA poco dimostrata
Alcuni membri della delegazione dubitano che questi stabilimenti siano molto più performanti di quelli europei in produzione. Tutti li giudicano più avanzati, molto trasparenti e soprattutto più veloci.
Nel dettaglio
Il controllo complesso di aspetto e colore resta spesso umano, anche presso i migliori, e il marchio, l'heritage e la finitura restano i nostri punti di forza. Da Shein e Vipshop, il discorso sull'IA è rimasto generico, senza dimostrazione. Questi limiti cambiano in fretta: se Huawei tiene nove persone su una linea, è per un calcolo di redditività, e questo calcolo cambia con il costo dei robot.
Nulla di ciò che abbiamo visto garantisce che resteranno tali.
Margini ed esportazioniLe auto cinesi arrivano in Europa1 min
Nel 2025 le esportazioni di auto cinesi sono cresciute del 30%, e la quota dei marchi cinesi in Europa è raddoppiata in un anno. BYD resta redditizia pur abbassando i prezzi.
8,3 M
Veicoli esportati dalla Cina nel 2025, in crescita del 30%.51
11,2%
Quota dei marchi cinesi sul mercato auto europeo a luglio 2026, contro il 5,6% di un anno prima.52
4%
Margine netto di BYD nel 2025, contro il 2,1% di Volkswagen. Stellantis ha perso 22,3 miliardi di euro.50
Margine e sussidi
Il margine netto di BYD, 4% nel 2025, è vicino ai suoi sussidi diretti, stimati dall'istituto di Kiel al 3,5% del fatturato nel 2022 (vediAllegato E). Le due cifre non riguardano lo stesso anno. Il divario di margine con Volkswagen dipende quindi in buona parte dal sostegno pubblico. Ciò che vale la pena copiare sta nelle scelte di progettazione, nella velocità decisionale e nell'integrazione dei fornitori.
2025: una guerra dei prezzi che pesa sui fornitori
Maggio
BYD taglia i prezzi su oltre 20 modelli. I concorrenti seguono.
Giugno
17 costruttori si impegnano a pagare i fornitori entro 60 giorni.
Luglio
Pechino lancia una campagna contro la concorrenza «involutiva» nell'auto, nel solare e nell'acciaio.53
Cosa non copiare
Prezzi spinti sotto la soglia di redditività
Fornitori pagati in ritardo
La dipendenza dal sostegno pubblico
Da copiare
Le scelte di progettazione (60% del divario di costo)
Catene decisionali corte
Fornitori coinvolti presto
Margine netto di BYD calcolato: 32,6 mld ¥ di utile su 804 mld ¥ di fatturato. Volkswagen: 6,9 mld € su 321,9 mld €. Entrambi sono margini netti.
Fonti
15. 15° piano quinquennale, adottato il 12 marzo 2026: Caixin, 5 marzo 2026; Implicator, che cita Reuters.
17. CarNewsChina, 8 giugno 2026, che cita CCTV.
18. Associated Press, 3 luglio 2025: tagli di prezzo di BYD su oltre 20 modelli nel maggio 2025, seguiti dai concorrenti.
19. Bloomberg, ripreso da The Star, 14 luglio 2025.
20. Stellantis, annuncio del 29 settembre 2026, riportato da ABC Bourse.
22. Presentazione interna di Huawei, non pubblica: previsione 2026.
23. CnEVPost, 27 marzo 2026, sulla base dei risultati di BYD.
24. National Bureau of Statistics of China, spesa in R&S 2025.
25. SIES, Note flash n. 16, luglio 2026.
26. Eurostat, spesa in R&S 2024, dicembre 2025.
27. Informazioni presentate da XPENG durante la visita.
28. Visita a Vipshop, Guangzhou, 29 ottobre 2026.
29. Eurostat, uso dell'IA nelle imprese, 2025.
30. Banque de France, bollettino n. 266, settembre 2026.
Cinque decisioni da prendere nei confronti della Cina, una lettura per settore, i vostri primi 100 giorni e il metodo per arrivarci.
Le decisioni
Cinque decisioni da prendere nei confronti della Cina
Acquistare in Cina o reinternalizzare?
Quali parti, macchine o processi acquistati in Cina potreste riportare internamente a costo comparabile, cambiando la progettazione?
Cosa abbiamo vistoHonor progetta il 75% delle sue macchine critiche. Secondo Roland Berger, circa il 60% del divario di costo viene dalla progettazione (automotive).
Una seconda fonte fuori dalla Cina?
Per i vostri componenti critici, avete una seconda fonte fuori dalla Cina, e quanto costerebbe un'interruzione?
Quali dei vostri fornitori cinesi conoscono abbastanza il vostro prodotto da diventare vostri concorrenti?
Cosa abbiamo vistoH&T, partita dai circuiti stampati, prepara i propri marchi di elettrodomestici.
Mandare ingegneri a Shenzhen?
Quali ingegneri mandate a imparare sul posto, per quanto tempo, e come organizzate il loro rientro?
Cosa sta valutando la delegazioneDiversi membri della delegazione vogliono aprire un ufficio a Shenzhen.
Le decisioni 2 e 3 si completano. Una seconda fonte fuori dalla Cina protegge i componenti la cui interruzione fermerebbe le linee. Per le attrezzature, come robot o visione, un'offerta cinese può essere messa in concorrenza senza creare questa dipendenza, a condizione che manutenzione e ricambi siano garantiti in Europa.
Una decisione da portare avanti con la vostra filiera
Esigere trasferimenti di tecnologia inversi?
Quando i fornitori cinesi più avanzati vogliono produrre o vendere in Europa, quale trasferimento di tecnologia chiedete in cambio, e cosa condividete con loro?
Da portare avanti con la vostra filieraLa Cina ha a lungo imposto ai costruttori stranieri un partner cinese con almeno il 50%. La proposta europea di Industrial Accelerator Act (marzo 2026) prevede condizioni analoghe per gli investitori cinesi nelle batterie e nei veicoli elettrici.
Per settore
Il vostro settore: esposizione e prima leva
Settore
Esposizione alla concorrenza cinese
Priorità del piano 2026-2030
La leva più utile
Visto in Cina
Automotive, vetri, pneumatici
AltaLa quota dei marchi cinesi in Europa è raddoppiata in un anno.
RimossaI veicoli elettrici escono dalla lista, il settore è in sovraccapacità.
Ridurre i tempi di sviluppo
Un veicolo in 24 mesi presso i nuovi costruttori, una telecamera installata in due giorni da XPENG.
Elettronica, domotica, elettrodomestici
AltaFornitori cinesi lanciano i propri marchi.
SìInformatica di nuova generazione
Partner o concorrente, e pilastro 1
H&T prepara i propri marchi. Honor progetta il 75% delle sue macchine critiche.
Moda e tessile
AltaShein collega 6.500 fornitori e apre il suo sistema ai marchi europei.
No
Ridurre i tempi di sviluppo con i fornitori
Shein lancia lotti di 100 pezzi, consegnati in 3-4 giorni. Un capo arriva al cliente 28 giorni dopo il design.
Semiconduttori (materiali)
MediaCitato dal MERICS tra i prossimi settori esposti.
SìCircuiti integrati, nuovi materiali
Pilastro 4: dati strutturati prima dell'IA
XPENG ha migliorato il processo, poi strutturato i dati, prima di aggiungere l'IA.
Farmaceutica e dermocosmesi
MediaIl MERICS cita la farmaceutica tra i prossimi settori esposti.
SìBiomedicina, biofabbricazione
Pilastro 1: controllo qualità a visione in ciclo chiuso
Da Honor, le telecamere correggono le macchine a monte appena compare un difetto.
Articoli sportivi e distribuzione
BassaNessun concorrente cinese visibile in Europa per ora. Shein apre già la sua catena ai marchi europei.
No
Lanciare in piccoli lotti, riassortire in fretta
Shein lancia lotti di 100 pezzi e riassortisce in 9 giorni.
Gioielleria e orologeria di lusso
BassaMarchio, tradizione e finitura restano punti di forza europei.
No
Pilastro 1: progettare le proprie macchine critiche
Honor progetta il 75% delle sue macchine critiche. Il controllo estetico resta umano, anche presso i migliori.
Esposizione alta: operatori cinesi vendono già su larga scala in Europa. Media: settore indicato dal MERICS tra i prossimi esposti. Bassa: nessun concorrente cinese visibile in Europa per ora.
Priorità del 15° piano quinquennale (2026-2030), secondo CGTN e Table.Media.
I quattro pilastri
I vostri primi 100 giorni, pilastro per pilastro
Pilastro 1Il processo
DecisioneIndicare le tre macchine o processi critici da padroneggiare internamente.
IndicatoreMacchine o processi critici padroneggiati (domanda 1)
Lista approvata e piano per ogni macchina
Pilastro 2Il lean
DecisioneMisurare il tempo tra un'idea venuta dal campo e il suo avvio, poi eliminare un livello di approvazione.
IndicatoreTempo idea-avvio, in giorni (domanda 2)
Punto di partenza misurato, poi tempo dimezzato
Pilastro 3R&S
DecisioneRiservare nel budget dello stabilimento una linea di sperimentazione e avviare un progetto con una scuola.
IndicatoreBudget di sperimentazione e progetti avviati (domanda 5)
Linea di budget approvata e primo progetto avviato
Pilastro 4I dati
DecisioneRendere puliti e governati i dati di una linea, e lanciarvi tre casi d'IA costruiti dagli operatori.
IndicatoreCasi d'uso di IA in produzione (domanda 7)
Punto di partenza misurato, poi tre casi su una linea pilota
The method
Il metodo, passo dopo passo, con ciò che abbiamo visto
Il dettaglio di ogni passo, con il calendario, è nell'allegato F.
Il nostro metodo riprende l'ordine osservato presso i nostri ospiti: prima una rotta, poi un'esecuzione rapida. Si distingue per quattro aspetti:
01
Un piano Notre-Dame, che libera la trasformazione da alcuni vincoli
02
La fine del dogma del « giusto al primo colpo » nelle fasi di costruzione
03
Un'IA costruita dal campo e per il campo
04
Un registro dei guadagni certificato dal controllo di gestione
60 %
di aumento di produttività possibile con l'IA e l'automazione avanzata, secondo BCG33
Secondo BCG, l'IA associata all'automazione avanzata può portare fino al 60 % di guadagni di produttività in alcune attività33. Le soglie proposte sono esempi, da adattare alle dimensioni della vostra azienda.
Fonti
33. BCG e BCG Institute, How the Factory of the Future Is Reshaping the Economics of Manufacturing, 2026.
La Cina non è più un laboratorio a basso costo. Il suo vantaggio si basa sulla padronanza del processo, su un lean guidato dal campo, su investimenti ambiziosi in R&S e su dati pronti per l'IA, in un quadro nazionale che spinge tutti nella stessa direzione. Ne risulta una velocità che l'IA accelera. I suoi limiti sono reali e descrivono il modello di oggi. Non dicono nulla della sua traiettoria.
Gli industriali occidentali possono ancora ridurre il divario, se agiscono ora.
Ciò che i partecipanti vogliono copiare
Alcuni
vogliono aprire un ufficio a Shenzhen, per mandarci i propri ingegneri prima di riportarli a casa.
Altri
vogliono adattare la tecnologia cinese ai nostri vincoli di costo per diventare leader.
Tutti
vogliono aggiornare la propria direzione operativa.
Da fare con il vostro team di direzione
Dieci domande per valutare la vostra azienda
Spuntate quelle a cui potete rispondere “sì”. Ogni “no” o “non so” indica un cantiere di lavoro.
A che punto siete?
Tre livelli, collegati alle dieci domande
La Cina ha preso vantaggio in velocità di sviluppo e di implementazione. La domanda 10 è un prerequisito. Le altre nove vi collocano a uno di questi tre livelli.
Prima di tutto · Domanda 10
Chi porta il tema al comitato esecutivo, con quale mandato e quali ambizioni?
Livello 1Misurate
I vostri tempi idea-avvio e concept-lancio
Lo stato dei dati di una linea
Le vostre macchine critiche e le vostre dipendenze dalla Cina
Domande 1, 2, 6, 8, 9
Livello 2Accelerate
Tre piloti sotto un piano Notre-Dame
Guadagni pubblicati e premiati
Tre casi d'IA costruiti dagli operatori
Domande 3, 4, 7
Livello 3Investite nel lungo periodo
Una quota di R&S confrontata con ciò che distribuite
Un budget di sperimentazione in ogni stabilimento
Un progetto all'anno con una scuola o un laboratorio
Domanda 5
Scegliete il vostro livello di partenza questo trimestre, e fissate un obiettivo a 100 giorni per ciascuno dei quattro pilastri.
Unisciti alla community
Restate vicini a ciò che vediamo sul campo
Un debriefing con OSS Ventures
Ciò che abbiamo visto, applicato alla vostra azienda
Un'ora con il team OSS Ventures per il vostro comitato di direzione: le visite, le vostre risposte alle dieci domande, le decisioni da prendere nel trimestre.
Una delegazione di una ventina di dirigenti industriali francesi ha trascorso una settimana nella regione, dal 26 al 30 ottobre 2026. Ha visitato Honor, H&T, BYD, AION, XPENG, il centro di innovazione di Shein, Vipshop e Huawei, oltre all'università SCUT di Guangzhou (vedi capitolo 1).
Le nostre fonti sono gli appunti delle visite, le interviste con i dirigenti industriali della delegazione e i dati pubblici citati nelle note.
I dati forniti dalle aziende durante le visite sono riportati così come annunciati. L'allegato C indica lo status di ciascuno.
I limiti dell'esercizio
I dati forniti dalle aziende visitate sono attribuiti alla loro fonte (“secondo Shein”, “secondo Huawei”). Li abbiamo annotati senza verificarli.
Le visite erano molto controllate: un giro del sito, poi una presentazione in cinese con interpretariato simultaneo. Abbiamo avuto poche occasioni di entrare nel dettaglio del “come”. Le nostre constatazioni descrivono ciò che ci è stato mostrato e ciò che abbiamo visto sulle linee.
Le reazioni dei dirigenti industriali sono riportate a nome della delegazione, senza attribuzione individuale.
Allegato B
I membri della delegazione
La delegazione contava una ventina di persone. La tabella elenca quattordici dirigenti industriali e i tre membri di OSS Ventures che li hanno accompagnati. Indica il loro ruolo, il loro settore e la dimensione della loro azienda, sulla base degli ultimi bilanci annuali e comunicati stampa. Le aziende industriali non sono nominate. Le reazioni dei partecipanti sono riportate a nome della delegazione, mai individualmente.
Partecipante
Ruolo
Settore
Fatturato
Dipendenti
Siti
Aude De Menthières
Technical Director
Vetri per l'automotive (attività di un gruppo di materiali)
46,5 mld € (gruppo, 2025)
Circa 161.000 (gruppo)
Quasi 800 siti industriali (gruppo), 80 Paesi
Anne-Catherine Huillery
Director of Digital Transformation & AI Operations
Farmaceutica e dermocosmesi
3,2 mld € (2025)
Circa 10.200
6 siti produttivi in Francia, quasi il 90% della produzione in Francia
Wesley Lidy
Director 4.0
Cosmetica
Circa 1,5 mld €
Oltre 8.000
3 siti industriali in Francia, presenza in 150 Paesi
Julien Vialle
Director 4.0
Semiconduttori (materiali)
Circa 0,6 mld € (esercizio chiuso a marzo 2026)
Circa 2.000
2 siti produttivi (Francia, Singapore)
Julien Petibon
IT Manager
Antoine Bois
COO
Infrastrutture ferroviarie
1,34 mld € (2025)
Circa 5.500
Oltre 60 siti produttivi in 21 Paesi
Serge Hauert
Manufacturing Organization Director
Gioielleria e orologeria di lusso
Non pubblicato (maison di gioielleria del gruppo: 16,5 mld €)
Oltre 9.000
8 siti di gioielleria e 5 siti di orologeria
Jérémie Aubert
Operational Excellence Director
Emmanuelle Boisseau
Operational Excellence Director
Domotica e motorizzazione
1,54 mld € (2025)
Circa 6.500
8 siti produttivi, presenza in 58 Paesi
Anthony Salapete
VP Operations
Filati e componenti per abbigliamento e calzature
1,46 mld $ (2025)
Oltre 16.000
Attività in una cinquantina di Paesi
Philippe Seille
Studio Director
Articoli sportivi (entità di un gruppo di design e distribuzione)
16,8 mld € (gruppo, 2025)
103.000 (gruppo)
1.902 negozi in 82 Paesi
François Delaunoy
Project Lead, Biomaterials
Hubert Cariou
CIO
Packaging per bellezza e cura della persona
Circa 1,2 mld $ (2021, società non quotata)
Oltre 10.000
34 siti industriali
Jean-Philippe Ollier
VP Engineering
Pneumatici
26,0 mld € (2025)
Circa 132.000
121 siti produttivi in 26 Paesi
Renan Devillieres
Fondatore e CEO
OSS Ventures, venture studio industriale che ha accompagnato la delegazione
Non applicabile
20
Portafoglio di 25 startup software implementate su oltre 3.800 siti industriali
Jean-Philippe Lorinquer
Partner e Chief Revenue Officer
Ashok Azhagarasan
Head of Partnerships
Fonti: bilanci annuali e comunicati stampa 2025-2026 dei gruppi. Riferimenti disponibili su richiesta.
Allegato D
Confronto tra la Cina e l'Occidente
Tre parametri pubblici aiutano a collocare il divario. Coprono perimetri diversi e vanno letti come ordini di grandezza.
Indicatore
Cina
L'Europa
Stati Uniti
Fonte
Salario mensile di un operaio
Circa 900 € (media 2025)
Salario minimo lordo da 620 € (Bulgaria) a 2.704 € (Lussemburgo); 1.823 € in Francia, 2.343 € in Germania (gennaio 2026)
Salario minimo federale di 7,25 $ l'ora, circa 1.260 $ al mese, e fino a 17,13 $ l'ora nello Stato di Washington, circa 2.970 $ (2026). Retribuzione oraria media degli operai di produzione nel manifatturiero: 30,19 $, circa 5.230 $ al mese (settembre 2026)
NBS; Eurostat; US Department of Labor; Ballotpedia; BLS
Tempo di sviluppo di un veicolo
Circa 24 mesi (nuovi costruttori)
Da 40 a 50 mesi (costruttori affermati)
McKinsey, agosto 2025
R&S in percentuale del PIL
Circa 2,8% (2025)
2,2% (Unione europea), 3,1% (Germania), 2,18% (Francia), nel 2024
3,37% (2023, dato preliminare), circa 3,39% (stima 2024)
NBS; Eurostat; SIES; NSF NCSES
Allegato E
Il sostegno pubblico cinese nel dettaglio
Il CSIS, centro di ricerca americano, stima che la Cina destini almeno l'1,73% del suo PIL alla politica industriale, circa 248 mld $ nel 2019. Anche con questa stima prudente, spende molto più delle altre sette economie confrontate, tra cui Francia, Germania e Stati Uniti43.
Il Kiel Institute, che consiglia il governo tedesco, ha quantificato il caso di BYD: almeno 3,4 mld € di sussidi diretti tra il 2018 e il 2022, pari all'1,1% del fatturato nel 2020 e al 3,5% nel 2022. Quasi tutte le società cinesi quotate hanno ricevuto sussidi nel 202244.
Una parte di questo sostegno non compare in nessuna voce di sussidio.
Secondo il CSIS, i soli terreni industriali venduti dalle autorità locali sotto il prezzo di mercato rappresentavano lo 0,21% del PIL nel 201945.
Secondo il Kiel Institute, gli acquirenti di veicoli elettrici hanno beneficiato di bonus, poi di un'esenzione dall'imposta d'acquisto di circa 4.200 $ per veicolo nel 2024 e nel 202546.
I produttori di batterie sovvenzionati vendono a prezzi più bassi ai loro clienti costruttori, il che avvantaggia indirettamente BYD47.
La Commissione europea ha concluso la sua indagine antisovvenzioni nell'ottobre 2024. Ha imposto per cinque anni dazi compensativi del 17,0% su BYD, del 18,8% su Geely e del 35,3% su SAIC48. Pechino contesta queste conclusioni e ha portato il caso all'OMC49.
Allegato F
Il metodo in dettaglio
Il dettaglio dei cinque passi riassunti nel capitolo 4, con il calendario del programma.
Fase 1 · Settimane 1-2
Tutto parte dalla visione strategica
In Cina tutto parte da una direzione: il piano quinquennale, la missione di BYD, la roadmap di XPENG al 2030. Senza una direzione, una trasformazione diventa una raccolta di proof of concept che non arrivano mai su scala.
La pagina della visione, a tre-cinque anni
Dove l'azienda vuole vincere.
Cosa deve rendere possibile la produzione in termini di lead time, costi, qualità e flessibilità.
Da tre a cinque priorità, quantificate in impatto sul conto economico.
È una visione di business, in cui dati e IA sono strumenti. I miglioramenti che nascono dal reparto vanno incoraggiati, ma le grandi trasformazioni devono servire questa visione, con un impatto sufficiente a giustificarne il costo. Una volta approvata dal comitato esecutivo, la visione filtra ogni scelta. Il CEO la porta avanti in prima persona, con messaggi brevi.
Fase 2 · Settimane 2-8
La diagnosi misura il divario tra la visione e il reparto
In quattro-otto settimane, la diagnosi mette alla prova la visione con la realtà, attraverso interviste in sede e negli stabilimenti, visite sul campo e un'analisi dei dati esistenti. Ogni constatazione viene verificata su più fonti, poi raggruppata per problema trasversale, indipendentemente dal sito.
Sempre esaminati
Lo stato reale dei dati
Sempre esaminati
La maturità dei rituali di reparto
Sempre esaminati
La capacità dell'IT di scalare
La diagnosi produce una decina di constatazioni dimostrate e una mappa dei casi d'uso candidati.
Fase 3 · Fine del mese 2
Dalla restituzione, un piano Notre-Dame alleggerisce le regole
Alla restituzione, il comitato di direzione sceglie tre piloti con una matrice impatto-sforzo, filtrata dalla visione. Privilegia i casi frequenti, replicabili e misurabili, di cui uno dove il problema è acuto e la volontà di agire forte. Per ogni pilota fissa per iscritto lo sponsor, il budget, la governance e i criteri che permetteranno di estenderlo o di fermarlo entro il trimestre, oltre alle esenzioni dalle regole di gruppo che rallentano la velocità di iterazione.
Nel dettaglio
Questa decisione risponde a un problema frequente. In Occidente la maggior parte dei piloti riesce, poi si arena. Il blocco può venire da un ciclo di acquisto, da rappresentanti del personale consultati troppo tardi, da un management intermedio i cui obiettivi non sono cambiati, da una roadmap informatica prenotata per diciotto mesi, o da un dirigente che preferisce lanciare un pilota in più piuttosto che decidere. Ognuno di questi freni è ragionevole. Insieme trasformano una tecnologia di sei mesi in una trasformazione di tre anni, implementata con due generazioni di ritardo.
Notre-Dame de Paris durante la ricostruzione. Foto Wikimedia Commons.
Il piano Notre-Dame
Ispirato alla legge speciale che ha permesso di ricostruire la cattedrale in poco più di cinque anni. In un perimetro e un periodo definiti, la trasformazione viene esentata da alcuni vincoli amministrativi e informatici, e i suoi ostacoli umani vengono affrontati in anticipo. In pratica:
approvazioni più rapide;
acquisti semplificati sotto una soglia stabilita;
una sandbox sicura per testare strumenti senza attendere la loro integrazione nel sistema informativo;
rappresentanti del personale coinvolti fin dall'avvio;
obiettivi dei manager intermedi riscritti al servizio della trasformazione.
L'accelerazione viene da regole alleggerite, senza sforzo aggiuntivo per i team.
Fase 4 · Sei mesi
Sei mesi di progetti pilota: velocità di iterazione prima della perfezione
“Dimenticare la lezione del fallimento ti farà fallire di nuovo.”
Slogan esposto in uno dei siti visitati
Il primo cambiamento è culturale: bisogna rinunciare al « giusto al primo colpo » nelle fasi di costruzione. Le aziende che abbiamo visitato partono presto e correggono strada facendo. Troppo spesso aspettiamo un progetto perfetto, che arriva tardi, o mai.
I tre progetti pilota avanzano quindi in parallelo, e uno di essi può fallire. È previsto, purché fallisca in fretta e insegni qualcosa. Ogni pilota viene esteso o fermato entro il trimestre, e nessuno viene lasciato alla deriva. Ognuno segue il percorso osservato da XPENG:
1
Stabilizzare il processo con il lean
2
Ripulire i dati
3
Aggiungere l'IA, con applicazioni costruite dagli operatori
I primi risultati devono essere visibili e misurabili nei primi cento giorni. Per esempio, un miglioramento proposto e implementato dagli operatori, poi premiato pubblicamente, oppure un fornitore chiave accompagnato con un programma di miglioramento. Ogni risultato entra in un registro dei guadagni, quantificato rispetto al punto di partenza.
Rituali brevi costruiscono una cultura della velocità
Quattro rituali, ispirati a ciò che abbiamo visto, si installano in poche settimane.
Ogni giorno
Una breve riunione in reparto, davanti a una lavagna di gestione visiva.
In continuo
Una competizione di miglioramento tra team, con regole e premi pubblicati.
Ogni settimana
Una revisione che decide in fretta, perché un'idea proposta il venerdì parta il lunedì.
A ogni risultato
Una celebrazione visibile, con i guadagni condivisi tra chi li ha prodotti.
Una governance settimanale su una pagina segue avanzamento, rischi e decisioni. La questione occupazionale viene affrontata fin dall'inizio: un piano di competenze e ricollocazione dice cosa fanno le persone quando si automatizza.
Al sesto mese
Al sesto mese decidete il passaggio su scala
La revisione del sesto mese si basa sul registro dei guadagni, certificato dal controllo di gestione. Ogni pilota è già stato esteso o fermato entro il suo trimestre. La revisione decide la replica per fasi, documenta ciò che non ha funzionato e aggiorna la visione per i tre anni successivi.
Il calendario
Fase
Durata
Deliverable
Visione
Settimane 1-2
Pagina della visione approvata dal comitato esecutivo, sponsor nominato
Diagnosi
Settimane 2-8
Constatazioni dimostrate, stato dei dati, mappa dei casi d'uso
Restituzione
Fine del mese 2
Progetti pilota scelti, piano Notre-Dame, criteri decisionali per iscritto
Progetti pilota e rituali
Sei mesi
Primi risultati nei primi cento giorni, rituali avviati, registro dei guadagni
Revisione del programma
Sesto mese
Revisione dei progetti pilota estesi o fermati, piano di replica per fasi
Fonti
43. CSIS, Red Ink, maggio 2022: stima prudente, esclusi gli strumenti non quantificabili.
44. Kiel Institute, Foul Play?, aprile 2024, riportato da Bloomberg.
45. CSIS, Red Ink, maggio 2022, p. 18.
46. Kiel Institute, aprile 2024, riportato da InsideEVs.
47. Kiel Institute, aprile 2024, riportato da Bloomberg.
48. Commissione europea, Regolamento di esecuzione (UE) 2024/2754.
49. Richiesta di consultazioni all'OMC, riportata da Omnitrans.
Informe de campo · Shenzhen y Cantón · Octubre de 2026
China, vista desde dentro de sus fábricas
Ya van por delante, y la distancia crece cada trimestre
En octubre de 2026, una delegación de industriales franceses viajó a la bahía de Shenzhen y a Cantón. Este informe expone lo que vieron y lo que cualquier industrial puede hacer para cambiar la tendencia, con primeros resultados en cien días y una decisión de escalado a los seis meses.
Los estudios europeos recientes analizan China desde el comercio, los costes y las subvenciones, y extraen respuestas políticas. Este documento la mira desde dentro de las fábricas, con ojos de industriales. Trata de decisiones que cada directivo puede tomar por sí mismo. Una lectura por sectores está en el capítulo 4.
The essentials
Lo que debe recordar
1
La ventaja china se mide en velocidad de desarrollo y de despliegue.
Una cámara de IA desplegada en dos días en XPENG. Una prenda entregada 28 días después de su diseño en Shein. BYD declara un vehículo cada 52 segundos.
2
Gran parte de la brecha de costes viene de decisiones que usted controla.
En automoción, Roland Berger atribuye alrededor del 60 % de la brecha de costes al diseño y a la arquitectura de la producción. En electrónica, Honor diseña el 75 % de sus máquinas críticas.
3
Esta ventaja llega a Europa, y la brecha se amplía.
Las marcas chinas pasaron del 5,6 % al 11,2 % del mercado automovilístico europeo en un año. Shein gestiona la producción de Pimkie. H&T prepara sus propias marcas de electrodomésticos. Y el plan quinquenal 2026-2030 ya señala los próximos sectores: robótica, semiconductores, biomedicina, aeronáutica.
Cinco decisiones que tomar
Identificar sus máquinas y procesos críticos, y decidir cuáles internalizar.
Establecer una segunda fuente fuera de China para sus componentes críticos.
Evaluar la oferta china antes de su próxima inversión en robots, robots móviles o visión.
Detectar a los proveedores chinos que dominan lo bastante su producto como para convertirse en sus competidores.
Enviar ingenieros a aprender a Shenzhen y luego hacerlos volver.
El detalle de cada decisión está en el capítulo 4.
Conclusión
Los industriales occidentales aún pueden reducir la brecha, si actúan ahora.
Se visitaron nueve organizaciones: ocho empresas y una universidad. Las referencias públicas pueden diferir de lo que las empresas presentaron durante las visitas. Los recuadros «Referencias públicas» solo recogen cifras publicadas, escasas en empresas no cotizadas como Shein. Las demás cifras se presentaron durante las visitas (ver el estado de las cifras).
En resumen
En todas partes encontramos los mismos resortes: máquinas diseñadas internamente en Honor, BYD y XPENG, operarios que despliegan ellos mismos la IA en XPENG, proveedores gestionados en tiempo real en Shein y Vipshop, y una automatización elegida caso por caso, donde es rentable, en Honor, AION y Huawei.
La ventaja también se ve en los productos: la Blade Battery y la carga ultrarrápida en BYD, el chip Turing, el robot humanoide IRON y el coche volador en XPENG, chips propios y un centro de datos que sigue más de 2,1 millones de vehículos conectados en AION.
Dentro de las fábricas
Una nave de montaje de automóviles, vista desde la pasarela, en Cantón. Vídeo de la delegación.Operarios en una línea de montaje de automóviles, en Cantón. Vídeo de la delegación.El túnel de inspección de final de línea, en Cantón. Vídeo de la delegación.Robots móviles mueven las estanterías del almacén de Honor, en Shenzhen. Vídeo de la delegación.
Vídeos de la delegación y películas de las empresas, grabados durante las visitas. Música original.
Lo que nos llamó la atenciónHonor diseña el 75 % de sus máquinas críticas, con 100 a 200 ingenieros dedicados.
Para ustedNombre las tres máquinas que debe saber diseñar, reparar o hacer evolucionar usted mismo.
Referencias públicas
Marca creada por Huawei en 2013, vendida en noviembre de 2020 a un consorcio controlado por entidades públicas de Shenzhen. Sede en Shenzhen. Más de 14.000 empleados a finales de 2025 según la empresa.34
Sobre el terreno
Máquinas diseñadas internamente
El 75 % de las máquinas críticas se diseña internamente y después se despliega en la empresa y en socios.
Un control de calidad que corrige la línea
Cámaras e IA detectan los defectos y corrigen las máquinas anteriores en bucle cerrado.
IA desarrollada con escuelas locales
Los casos de IA son sencillos y se construyen con escuelas de ingeniería de la región.
Robots móviles mueven las estanterías del almacén de Honor, en Shenzhen. Vídeo de la delegación.
“Su activo son sus ingenieros de máquinas, más que los smartphones.”
La delegación, en Honor
Fuentes
34. Yicai, 27 de junio de 2025; plantilla según Honor, citada por Yespress.
Lo que nos llamó la atenciónUn fabricante de controladores electrónicos prepara sus propias marcas de electrodomésticos.
Para ustedDetecte entre sus proveedores chinos a los que conocen lo bastante su producto como para convertirse en sus competidores.
Referencias públicas
Fundada en 2000 en Shenzhen, cotiza en la bolsa de Shenzhen desde 2010. Unos 9.000 empleados a finales de 2024. Facturación de unos 1.300 M€ en doce meses.35
Sobre el terreno
Un horno controlado por IA
El horno sigue la cocción con una cámara y una sonda, mediante una solución de control por IA.
Calentamiento en cuatro segundos
Un elemento calefactor de película gruesa para cafeteras pasa de 20 a 92 °C en unos cuatro segundos.
Una sala dedicada a los datos y la IA
La empresa ha creado una war room para dirigir su transformación de datos e IA.
Empresa visitada · Vehículos eléctricos y baterías
BYD
Internamente
Batería Blade
Electrónica y software
Próximo paso
Chips propios en 2 a 3 años
45
patentes presentadas al día, según BYD, modelos de utilidad incluidos
Lo que nos llamó la atenciónLa velocidad de innovación: 45 patentes presentadas al día.
Para ustedMida el plazo entre un concepto y su lanzamiento, y fíjese el objetivo de reducirlo a la mitad.
Referencias públicas
4.602.436 vehículos vendidos en 2025, un 7,73 % más. Gasto en I+D de unos 8.500 M€ en 2025, un 17 % más.36
Sobre el terreno
La Blade Battery
Una batería plana, integrada en el chasis, que cambia el diseño del vehículo.
Carga ultrarrápida en frío extremo
Una cámara de ensayo prueba la carga rápida a temperaturas muy bajas.
El vehículo transparente
Un modelo DM-i abierto muestra la arquitectura electrónica y de software diseñada por BYD.
Un muro de patentes
BYD muestra 45 patentes registradas al día.
BYD DiSus, Yangwang U9El sistema de suspensión DiSus de BYD en el Yangwang U9. Vídeo oficial de BYD. Ver en YouTubeYangwang U8, Emergency Floating ModeEl modo de flotación de emergencia del Yangwang U8. Vídeo oficial de BYD. Ver en YouTubeLa suspensión DiSus-P Ultra levanta una rueda para salvar un obstáculo sin detenerse. Vídeo de BYD, grabado durante la visita.
Fuentes
36. CnEVPost, 27 de marzo de 2026, según los resultados de BYD.
D. Cifra presentada por la empresa durante la visita: estado completo en la página estado de las cifras.
Empresa visitada · Vehículos eléctricos, asistencia a la conducción, robótica
XPENG
Internamente
Chip Turing
Cámaras de IA
Plataforma de IA sin código
Estampación asistida por IA
Con el ecosistema
Especialistas locales en electrónica
2 días
para desplegar una cámara de IA propia
Lo que nos llamó la atenciónLos operarios construyen ellos mismos unas cuarenta aplicaciones de IA, en una plataforma de IA sin código.
Para ustedDote a los operarios de una línea piloto de una herramienta sin código y cuente las aplicaciones que crean y usan en tres meses.
Referencias públicas
Fundada en 2014 en Guangzhou, cotiza en Nueva York y Hong Kong. 429.445 vehículos entregados en 2025, un 126 % más. Facturación de unos 10.300 M€, un 87,7 % más.38
Sobre el terreno
El chip Turing
Un chip de IA diseñado por XPENG para sus vehículos y robots.
IRON, el robot humanoide
XPENG desarrolla robots desde 2020. Su humanoide IRON está expuesto en el showroom. Producción en serie prevista para finales de 2026.
El coche volador y los drones
XPENG presenta la IA como la base común de sus coches, sus robots y sus vehículos voladores. Producción en serie prevista para finales de 2026.
Cámaras de IA propias
Diseñadas internamente para eliminar un cuello de botella, pueden desplegarse en dos días.
Lo que nos llamó la atenciónShein forma, equipa y financia a 6.500 proveedores, y alquila este sistema a una veintena de marcas.
Para ustedIntegre digitalmente su cadena, desde la captura de la señal de venta hasta la producción.
Referencias públicas
Empresa no cotizada. Unos 7.500 proveedores activos de media en 2025, frente a 7.200 en 2024 y 5.800 en 2023.39
El modelo Shein
El recorrido de una prenda, del diseño al cliente
01
Diseño
Los diseñadores de Shein o de sus fabricantes detectan tendencias en internet y en los datos de la aplicación.
02
Propuesta
El proveedor presenta una selección al comprador de Shein. Materiales y precios se registran en el MES.
IA
03
Evaluación
El comprador y un responsable eligen los modelos. Shein puede verificar el precio de los materiales.
IA
04
Muestras
El proveedor fabrica las muestras en 3 días y las envía a Shein para recibir su opinión.
05
Primera serie
Un pedido de 100 piezas, entregado en 3 a 4 días, sin margen para el proveedor.
IA
06
Pedidos de clientes
El producto se publica en línea y se prueba. Shein ajusta las cantidades y las recomendaciones.
IA
07
Entrega
Las piezas llegan al almacén central de Foshan o a almacenes en el extranjero.
08
Envío
Los paquetes salen hacia los clientes.
09
Reposición
Si el artículo se vende, se repone y se entrega en 9 días. El proveedor obtiene su margen.
10
Cliente
El cliente recibe su pedido 14 días después de hacerlo, 28 días después del diseño.
28 días
del diseño al cliente
IAEtapa en la que Shein se apoya en la IA. Según la presentación del centro de innovación de Shein, Guangzhou, 28 de octubre de 2026.
Sobre el terreno
Un software que asigna los pedidos
Los pedidos se asignan en tiempo real entre 6.500 proveedores, lo que limita el stock inmovilizado.
Herramientas compartidas
En tres años, 240 herramientas y equipos desarrollados para simplificar las tareas, más de 200 patentes y 3.000 sistemas puestos a disposición de los proveedores.
Empresa visitada · Venta online de marcas con descuento
Vipshop
Internamente
Planificación
Equipo de menos de 10 personas
En prueba
Agentes de IA
80 %
de los envíos entregados en las 48 horas prometidas
Lo que nos llamó la atenciónEl sistema se lanzó cuando la mitad de los planes aún se rehacía a mano.
Para ustedConfíe un primer sistema a un equipo pequeño, lánzelo y luego mejórelo en producción.
Referencias públicas
Con sede en Guangzhou, cotiza en Nueva York. Facturación de 2025 de unos 14.200 M€. 84,8 millones de clientes activos. 732,4 millones de pedidos en 2025, unos 2 millones al día.40
Sobre el terreno
Planificación agéntica
Agentes de IA proponen planes de producción y de entrega, a partir de los datos ya recogidos.
Programación pedido a pedido
Cada pedido recibe su propia ruta de entrega, elegida en función de las incidencias de la cadena.
Las personas mantienen el control
Cualquier cambio en un plazo de entrega prometido a un cliente debe validarlo una persona.
Fuentes
40. Vipshop, resultados de 2025, 26 de febrero de 2026; media diaria calculada.
D. Cifra presentada por la empresa durante la visita: estado completo en la página estado de las cifras.
Lo que nos llamó la atenciónUn tercio de los fondos de la universidad procede de las empresas.
Para ustedConfíe cada año un tema de producción a una escuela de ingenieros o a un laboratorio, con un presupuesto y un responsable en su empresa.
Referencias públicas
Fundada en 1952 mediante la fusión de facultades de ingeniería de cinco provincias. Depende del Ministerio de Educación, programa Double First-Class. Clasificada en el puesto 251-300 del ranking THE 2025.42
Sobre el terreno
300 laboratorios conjuntos
Los estudiantes se forman con equipos reales, de la programación de robots a los almacenes automatizados.
Patentes a cambio de capital
Desde 2018, la universidad intercambia sus patentes por participaciones en el capital de empresas.
Fuentes
42. SCUT, presentación; Times Higher Education, ranking de 2025.
Foto de cabecera: la biblioteca de la SCUT, Wikimedia Commons.
La ventaja china viene de su sistema, mucho más que de las diferencias salariales o de un acceso privilegiado a los recursos.
Muchos de nosotros conservábamos la imagen del taller del mundo: mano de obra abundante, costes bajos, productos copiados antes de ser mejorados. Bastan tres cifras para cuestionarla.
59%
de los robots industriales instalados en el mundo en 2025 fueron a China.1
Idea preconcebida 1 · El taller del mundo
24 meses
para desarrollar un vehículo en los nuevos fabricantes chinos, frente a 40 a 50 meses en los fabricantes establecidos.2
Idea preconcebida 3 · Copian
1.000 mil M$
de valor manufacturero en riesgo en Europa Occidental sin transformación, según BCG.3
Idea preconcebida 5 · No nos afecta
Idea preconcebida 1
China, el taller del mundo a bajo coste
Lo que vimos
Fábricas automatizadas, que diseñan sus propias máquinas
354,000robots industriales instalados en China en 2025
109 de 238fábricas de referencia del Foro Económico Mundial7
75 %de las máquinas críticas diseñadas internamente en Honor
9personas en una línea de Huawei que produce 2.800 unidades al día
Idea preconcebida 2
Todo se explica por los salarios
Lo que vimos
El salario solo explica una parte de la brecha
Durante mucho tiempo, el reflejo fue atribuir la diferencia de rendimiento al coste de la mano de obra. La mano de obra es, en efecto, mucho más barata en China que en Europa Occidental. Un obrero de producción gana allí de media unos 900 € al mes4, menos de la mitad del salario mínimo bruto en Francia (1.823 €) o en Alemania (2.343 €)5. En los grandes empleadores de la bahía, los operarios con los que hablamos ganan entre 1.000 y 1.200 €.
No se cumple en toda Europa
En Bulgaria, Rumanía o Hungría, el salario mínimo es inferior a 850 € al mes, por debajo del salario medio chino.
No dice nada sobre la velocidad
Ninguna diferencia salarial reduce el desarrollo de un vehículo de 40 a 24 meses.
Pesa poco en una línea automatizada
En Huawei, nueve personas operan una línea que produce 2 800 unidades al día.
Según Roland Berger, alrededor del 60 % de la brecha de costes procede de decisiones de diseño y de arquitectura del sistema de producción. Para la consultora, la velocidad china resulta de decisiones sobre el diseño del producto, la complejidad de la gama y la base de proveedores6.
Gráfico
De dónde viene la brecha de costes entre Europa y China
Automoción, coste de producción en Europa = 100. Eje acotado entre 70 y 100 para leer la brecha.
100
Coste Europa
≈ −1560 % de la brecha
Diseño y arquitectura
≈ −1040 % de la brecha
Salarios, proveedores, eficiencia operativa
70 a 80
Coste China
Depende de las decisiones de la direcciónEl resto de la brecha (40 %), no desglosado por Roland BergerRango publicado
Cálculo de OSS a partir de Roland Berger, sector automoción. Los valores centrales (−15, −10) se calculan a partir del rango publicado del 20 al 30 %. Fuente: Roland Berger, China Speed, marzo de 2026.
Idea preconcebida 3
Copian
Lo que vimos
Diseñan sus propios chips y cámaras
2 díaspara desplegar las cámaras de IA que XPENG diseñó cuando las del mercado costaban demasiado
Turingel chip de IA diseñado por XPENG para sus vehículos y robots
120 000ingenieros en BYD
45patentes presentadas al día en BYD, según la empresa, patentes y modelos de utilidad juntos
Idea preconcebida 4
Las subvenciones lo explican todo
Lo que vimos
Las subvenciones pesan, sin explicarlo todo
Según el CSIS, China dedica al menos el 1,73 % de su PIB a su política industrial8. En 2024, la Unión Europea impuso derechos compensatorios de hasta el 35,3 % a sus vehículos eléctricos9. Anexo E detalla estas ayudas. Explican una parte de la diferencia de precio. No explican un desarrollo reducido de 40 a 24 meses. Se inscriben en un sistema en el que el Estado fija el rumbo y comparte el riesgo, descrito en el capítulo 3.
Idea preconcebida 5
No nos afecta
Lo que vimos
Los grupos chinos llegan a Europa, y los próximos sectores ya están señalados
11,2 %del mercado automovilístico europeo para las marcas chinas en julio de 2026, frente al 5,6 % un año antes
Otros estudios europeos apuntan en la misma dirección.
El Haut-commissariat à la Stratégie et au Plan francés mide diferencias de costes del 30 al 40 % a calidad comparable. Describe un sistema industrial coherente, difícil de reproducir a corto plazo10, y extrae de ello respuestas públicas: aranceles o un euro más débil.
BCG estima que cerca de 1.000 mil M$ de valor manufacturero podrían salir de Europa Occidental sin transformación.
El Mercator Institute for China Studies nombra los próximos sectores en riesgo: semiconductores, máquina herramienta, equipos informáticos, dispositivos médicos y farmacia11.
Según Rhodium Group, los fabricantes de automóviles alemanes ya recortan empleo al ritmo más rápido desde 200812.
El marco público, por su parte, avanza despacio. Casi dos años después del informe Draghi, se ha aplicado alrededor del 30 % de sus 567 recomendaciones13. Nuestro estudio no contradice estos diagnósticos. Añade que una parte de la distancia depende de decisiones que cada empresa puede tomar sin esperar.
Idea clave
La ventaja reside en el sistema
En el centro de innovación de Shein, en Guangzhou, nos explicaron que los recursos de la cadena china, es decir, los tejidos, las fábricas y la logística, están al alcance de otras marcas. La ventaja que reivindica Shein reside en su sistema integrado, sus modelos y la gestión de sus proveedores14.
Si la ventaja viniera de un acceso reservado, no podríamos hacer nada. Viene de decisiones sobre el sistema, así que una parte puede reproducirse.
Fuentes
1. IFR, World Robotics 2026, nota de prensa del 24 de septiembre de 2026.
2. McKinsey, Automotive product development, agosto de 2025.
3. BCG, The Factory of the Future Is Redrawing the Competitive Map of Global Manufacturing, junio de 2026: unos 1,03 billones de dólares en Europa occidental y los países nórdicos.
4. Oficina Nacional de Estadística de China, salarios medios 2025; convertidos a 7,47 yuanes por 1 €.
5. Eurostat, salarios mínimos a 1 de enero de 2026.
6. Roland Berger, China Speed, marzo de 2026.
7. World Economic Forum, Global Lighthouse Network, junio de 2026; desglose por país de CGTN, 24 de agosto de 2026.
8. CSIS, Red Ink, mayo de 2022: estimación conservadora, sin los instrumentos no cuantificables.
9. Comisión Europea, Reglamento de Ejecución (UE) 2024/2754.
10. Haut-commissariat à la Stratégie et au Plan, L'industrie européenne face au rouleau compresseur chinois, febrero de 2026.
11. MERICS, Concurrence chinoise : l'Europe sous pression (A. Vasselier).
12. Rhodium Group, febrero de 2026, citado por el German Marshall Fund.
13. Institut Montaigne, Rapport Draghi : l'Europe au rendez-vous ?, junio de 2026.
14. Visita al centro de innovación de Shein, Cantón, 28 de octubre de 2026.
D. Cifra presentada por la empresa durante la visita: estado completo en la página estado de las cifras.
Un marco nacional y cuatro pilares producen velocidad, y este modelo ya se exporta.
Un marco nacional y cuatro pilares producen la velocidad china
Lo que vimos se organiza en torno a cuatro pilares que se refuerzan mutuamente y producen un resultado medible: la velocidad. Se apoyan en un marco nacional que no tenemos, y en un ecosistema de proveedores, escuelas y especialistas locales. Este modelo empieza a exportarse.
El marco nacionalEl Estado fija el rumbo y ayuda, las empresas se comprometen, la nación sigue1 min
El marco
El Estado fija el rumbo y ayuda, las empresas se comprometen, la nación sigue
Los cuatro pilares se apoyan en un marco que funciona en tres tiempos.
01
El Estado planificador traza el camino
El 15.º plan quinquenal, aprobado en marzo de 2026, sitúa la fabricación avanzada y la IA en el centro de la estrategia15. Una clasificación nacional de fábricas inteligentes reconoce ya más de 43.000 centros, y la IA pasa a ser obligatoria para acceder a los niveles superiores17.
02
Las empresas se comprometen con ese camino
El plan indica dónde estarán los mercados, el crédito y el apoyo público. Se cumple porque las empresas lo siguen.
03
El Estado comparte el riesgo
Subvenciones, suelo, crédito, incentivos a la compra, laboratorios conjuntos con universidades, como en SCUT, la South China University of Technology de Cantón (véase el anexo E).
Las empresas chinas avanzan así por un corredor señalizado, que les permite invertir rápido y durante mucho tiempo. La delegación vio en ello un ciclo continuo: ambición, inversión, ejecución, aprendizaje y, después, nueva ambición.
En detalle
Las empresas se presentan además como comprometidas con un proyecto nacional: BYD quiere contribuir a bajar un grado la temperatura del planeta, XPENG recibe a escuelas en sus fábricas. Cuando todos van en la misma dirección, las decisiones son más rápidas y el esfuerzo perdura. Un industrial occidental debe compensar solo lo que aporta este marco, u obtenerlo de su sector.
El sistema tiene un reverso: en 2025, Pekín lanzó una campaña contra la «competencia involutiva»19, tras las guerras de precios en el automóvil18 y en la energía solar.
Pilar 1: El procesoLas fábricas chinas dominan su proceso, de la máquina al proveedor2 min
Construyen sus máquinas, y forman y equipan a sus proveedores
Las empresas visitadas diseñan sus máquinas críticas y mantienen en casa los componentes más difíciles: el 75 % de las máquinas críticas en Honor, todo salvo los neumáticos y los parabrisas en BYD, chips y cámaras en XPENG. El detalle está en las páginas de Honor, BYD y XPENG.
En detalle
En un coche, la pieza más compleja era antes el motor térmico. Hoy es la batería. Los chinos aprendieron a dominarla en pequeños aparatos electrónicos, antes de pasar a los vehículos. Mientras tanto, Stellantis tuvo que parar varias fábricas francesas en octubre de 2026 por falta de baterías entregadas por ACC20.
Shein aplica el mismo principio a sus proveedores: ningún proveedor aislado podría amortizar las herramientas que les proporciona (ver la página de Shein).
Al subcontratar, Europa perdió parte de su saber hacer
Estas empresas dominan su proceso internamente, hasta el diseño de las máquinas. Nuestros grupos se conforman a menudo con integraciones parciales y trabajan con proveedores poco integrados. La delegación considera el método chino de mejora de proveedores a la vez intrusivo y colaborativo: una auditoría anual de cada proveedor, un programa de mejora y diez años de integración técnica y de datos.
En detalle
Para Occidente, la consecuencia es directa. Al subcontratar el circuito impreso, perdió su saber hacer. A fuerza de delegar la fabricación, el contratista pierde el conocimiento que acumula el subcontratista, y desaparece el ecosistema local que le permitía reaccionar. La búsqueda de rentabilidad a corto plazo se ha impuesto a menudo sobre este dominio. Cuando una cadena de suministro se rompe, esta dependencia se convierte en un riesgo.
Lo que puede copiar
Recuperar el control de tres máquinas críticas
Enumere las máquinas o componentes sobre los que la empresa ha perdido el control.
Internalice primero las máquinas de inspección, porque ahí se juega el bucle de retroalimentación.
Equipe a algunos proveedores clave, además de auditarlos.
Los frenos son conocidos: el coste de la transformación, la disponibilidad de competencias y la madurez del ecosistema local. El pragmatismo debe seguir siendo la regla, como en nuestros anfitriones: el ser humano sigue presente allí donde la tecnología no está lista o no es rentable, desde las pruebas funcionales en Honor hasta el montaje en AION y XPENG.
Pilar 2: El leanEn Huawei y BYD, los operarios impulsan el lean2 min
“Simplemente lo hacen, ya no se hacen preguntas.”
La delegación
El taller mejora, y cada ganancia se recompensa
86 → 9
personas en una línea de teléfonos de Huawei, de 2013 a hoy
× 14
la productividad por persona, en trece años, según Huawei
30 a 40 %
menos defectos en los proveedores formados por Shein, según la empresaD
En Honor, el lean se apoya en los equipos de calidad y en operarios que reciben formación muy a menudo. Las 5S se extienden a las máquinas, del teclado a la etiqueta.
En detalle
En Huawei, cada ganancia de productividad o de coste se recompensa desde la puesta en marcha de la fábrica en 2012. En BYD, los operarios proponen las mejoras de los estándares, y la mitad del tiempo ganado se dedica a la formación. Shein forma a sus proveedores en cinco centros, con una certificación por puesto.
Lo que retiene la delegación: disciplina y rapidez de decisión
Varias prácticas sorprendieron a la delegación: la formación continua, incluso durante las pausas; la remuneración de los proyectos exitosos, en salario o en acciones; la emulación entre equipos mediante el juego. A ello se suman la cultura del estándar y de la certificación, y una disciplina de ejecución. Una idea mencionada un viernes arrancó el lunes siguiente. Todos destacaron la gestión visual y una mentalidad que acepta fracasar rápido, siempre que se saque una lección.
En detalle
Preguntado por la dificultad de escalar, un responsable de XPENG respondió que nunca había sido un cuello de botella, porque todos quieren ganar. El contexto importa: se espera una salida a bolsa en los próximos meses, y casi todos los empleados tienen interés en ella. El reparto del valor importa: los equipos ven una nueva herramienta como un medio para ganar.
Lo que puede copiar
Recompensar las ganancias y formar de forma continua
El entorno normativo y cultural es diferente en Europa. Algunos mecanismos, lúdicos, de reparto del valor o de disciplina en la aplicación del lean, siguen siendo fáciles de adaptar y pueden cambiar la mentalidad. Por ejemplo:
un concurso de mejora entre equipos, con una recompensa económica clara;
la mitad de las ganancias de productividad reinvertida en la formación de los equipos;
certificación por puesto;
unas 5S que se extienden a las máquinas.
Una pregunta planteada por la delegación aún necesita respuesta antes de cualquier lanzamiento: ¿qué hacen las personas cuando se automatiza?
Pilar 3: La I+DHuawei y BYD financian la I+D antes del dividendo1 min
“La investigación debe ir antes que el dividendo.”
La delegación
La I+D puede alcanzar una cuarta parte de la facturación
Huawei dedica casi el 25 % de su facturación a I+D, es decir, 27 000 millones de dólaresD. Trabajan en ella 114 000 empleados, la mitad de la plantilla, y la empresa reivindica 165 000 patentes22. Allí la investigación es primero básica y luego se aplica con pragmatismo. Huawei dice haber aprendido de empresas como IBM, empezando como su subcontratista y adaptando después sus métodos.
En detalle
BYD elevó su gasto en I+D a unos 8.500 millones de euros en 2025, un 17 % más23. En la SCUT, un tercio de los fondos de la universidad procede de las empresas (ver la página de SCUT).
La diferencia de medios preocupa a la delegación
XPENG, cuyo negocio principal es el automóvil, nos presentó su proyecto de producir en serie coches voladores y robots humanoides antes de finales de 2026. Muchos participantes quedaron impresionados por el ritmo de innovación de las empresas visitadas. Se preguntan si sus propias empresas podrían movilizar semejantes recursos financieros.
Lo que puede copiar
Reservar un presupuesto de experimentación en cada fábrica
El dividendo depende del consejo de administración. A su nivel, un COO puede reservar en el presupuesto de sus fábricas una partida para la experimentación, lanzar cada año un proyecto con una escuela de ingeniería o un laboratorio y medir el plazo entre un concepto y su puesta en producción. Varios miembros de la delegación quieren además defender ante su consejo una I+D financiada antes del dividendo y un capitalismo paciente, que invierte con un horizonte mucho más largo que el trimestre o el año.
Pilar 4: Los datosXPENG preparó sus datos antes de añadir la IA2 min
La IA trabaja en la línea, desplegada por los operarios
La mayoría de las empresas que conocimos, como XPENG, BYD o Shein, se definen ante todo como empresas tecnológicas, antes que industriales.
En detalle
XPENG siguió un orden preciso: primero mejorar el proceso con personas, luego capturar datos limpios y estructurados, y solo después añadir la IA. La plataforma sin código descrita en la página de XPENG es el resultado. Cada aplicación trata un caso sencillo, como la presencia o el montaje correcto de una pieza, un número o una referencia, en bucle cerrado con el proceso. El objetivo es que los operarios mejoren ellos mismos su puesto con la IA.
1
Medir
2
Detectar la desviación
3
Comprender
4
Corregir
5
Comprobar el efecto
6
Enriquecer las reglas
Los datos de fabricación se limpian, versionan y gobiernan para la IA, hasta el gemelo digital. La hoja de ruta de XPENG va de las cámaras en 2025 a la decisión autónoma entre 2028 y 203027.
En Vipshop, el sistema de planificación descrito en la página de Vipshop despacha alrededor del 80 % de los pedidos en la fecha prometida. El plazo prometido es de 48 horas, sea cual sea el destino. Se están probando agentes de IA28, a partir de los datos ya recogidos.
La velocidad de prueba cuenta más que la IA
Para la delegación, XPENG ha recorrido el 80 % del camino hacia una producción dirigida por la IA, y su velocidad de ejecución cuenta más que la propia IA. Retiene que una plataforma de datos estructurada y gobernada es un requisito previo para la IA.
En Europa, la IA se ha quedado en las oficinas
En Europa, la IA se instala primero en las oficinas. En 2025, el 20 % de las empresas de la UE con diez o más empleados la utilizaban, sobre todo para analizar texto29. En Francia, el Banque de France constata que más de dos tercios de las empresas de veinte o más empleados usan IA generativa, sobre todo en funciones de soporte, con ganancias de productividad aún limitadas30.
En detalle
En China, la IA trabajó primero en la línea. La tecnología ya no es una limitación: los mismos modelos, las mismas herramientas y la misma nube están disponibles en Shenzhen, París o Detroit, con pocas semanas de diferencia. Cuando todos pueden comprar la misma tecnología, la diferencia se crea antes del modelo, en la preparación de los datos.
Mídalo en su empresa
No hemos encontrado estadísticas fiables sobre el estado de los datos de producción de las fábricas europeas. La experiencia de OSS Ventures, que ha visitado más de 1 000 centros de producción, indica que suele ser muy deficiente. Recomendamos a cada directivo que mida el suyo.
Velocidad y exportaciónLa velocidad y un modelo que se exporta2 min
El resultado
La brecha se mide en meses de desarrollo y días de despliegue
24 meses
para desarrollar un vehículo en los nuevos fabricantes chinos, frente a 40 a 50 meses en los fabricantes establecidos
2 días
para desplegar una cámara de IA propia en XPENG, en lugar de un mes
3 días
entre una idea mencionada un viernes y su arranque el lunes siguiente
La brecha se mide en el desarrollo, el despliegue y la decisión. BYD declara un vehículo cada 52 segundos.
En detalle
En XPENG, una tecnología aparecida hace unos seis meses ya funciona en producción. Roland Berger relaciona esta velocidad con el desarrollo paralelo del hardware y el software, la integración temprana de los proveedores y circuitos de decisión más cortos31.
La consecuencia
Los grupos chinos se instalan en Europa
XPENG prevé replicar en el extranjero, entre 2026 y 2030, las fábricas probadas en China: simuladas en un gemelo digital antes de construirse, y luego operadas a distancia.
Automoción
Tras series de prueba a principios de 2026, BYD debe iniciar antes de fin de año la producción en serie en su fábrica de Szeged, en Hungría, la primera en Europa. Chery prevé producir en Barcelona con Ebro este año. Leapmotor producirá en Zaragoza con Stellantis y BYD también construye en Turquía. En Francia, Stellantis estudia producir vehículos del chino Dongfeng en su fábrica de Rennes32.
Textil
Shein gestiona la producción, la venta y la logística de una veintena de marcas, entre ellas Pimkie.
Electrodomésticos
H&T prepara sus propias marcas, y probablemente competirá con SharkNinja, que subcontrata parte de su producción en China.
Marcas
Los grupos chinos compran marcas occidentales para adquirir su imagen y su historia, y después las trasladan a su propio sistema de producción.
Estos grupos llegan a Europa con sus fábricas, su software y sus proveedores.
Los límites
Límites reales: control de aspecto, IA poco demostrada
Algunos miembros de la delegación dudan de que estas fábricas sean mucho más eficientes que las europeas en producción. Todos las consideran más avanzadas, muy transparentes y, sobre todo, más rápidas.
En detalle
El control complejo de aspecto y color sigue siendo a menudo humano, incluso en los mejores, y la marca, el legado y el acabado siguen siendo nuestras bazas. En Shein y Vipshop, el discurso sobre la IA se quedó en lo general, sin demostración. Estos límites evolucionan rápido: si Huawei mantiene a nueve personas en una línea, es por un cálculo de rentabilidad, y ese cálculo cambia con el coste de los robots.
Nada de lo que vimos garantiza que vayan a quedarse así.
Márgenes y exportacionesLos coches chinos llegan a Europa1 min
En 2025, las exportaciones de coches chinos crecieron un 30 %, y la cuota de las marcas chinas en Europa se duplicó en un año. BYD sigue siendo rentable mientras baja sus precios.
8,3 M
Vehículos exportados por China en 2025, un 30 % más.51
11,2 %
Cuota de las marcas chinas en el mercado automovilístico europeo en julio de 2026, frente al 5,6 % un año antes.52
4 %
Margen neto de BYD en 2025, frente al 2,1 % de Volkswagen. Stellantis perdió 22.300 millones de euros.50
Margen y subvenciones
El margen neto de BYD, un 4 % en 2025, se acerca a sus subvenciones directas, que el instituto de Kiel estima en el 3,5 % de su facturación en 2022 (ver elAnexo E). Las dos cifras no corresponden al mismo año. La diferencia de margen con Volkswagen se debe, por tanto, en buena parte al apoyo público. Lo que merece la pena copiar está en las decisiones de diseño, la rapidez de decisión y la integración de los proveedores.
2025: una guerra de precios que pesa sobre los proveedores
Mayo
BYD baja los precios de más de 20 modelos. Sus competidores le siguen.
Junio
17 fabricantes se comprometen a pagar a sus proveedores en 60 días.
Julio
Pekín lanza una campaña contra la competencia «involutiva» en el automóvil, la energía solar y el acero.53
Lo que no hay que copiar
Precios por debajo del umbral de rentabilidad
Proveedores pagados tarde
Dependencia del apoyo público
Lo que hay que copiar
Las decisiones de diseño (60 % de la brecha de costes)
Circuitos de decisión cortos
Proveedores integrados pronto
Margen neto de BYD calculado: 32.600 M¥ de beneficio sobre 804.000 M¥ de facturación. Volkswagen: 6.900 M€ sobre 321.900 M€. Ambos son márgenes netos.
Fuentes
15. XV plan quinquenal, adoptado el 12 de marzo de 2026: Caixin, 5 de marzo de 2026; Implicator, citando a Reuters.
17. CarNewsChina, 8 de junio de 2026, citando a CCTV.
18. Associated Press, 3 de julio de 2025: rebajas de precio de BYD en más de 20 modelos en mayo de 2025, seguidas por sus competidores.
19. Bloomberg, recogido por The Star, 14 de julio de 2025.
20. Stellantis, anuncio del 29 de septiembre de 2026, citado por ABC Bourse.
22. Presentación interna de Huawei, no pública: previsión 2026.
23. CnEVPost, 27 de marzo de 2026, según los resultados de BYD.
24. Oficina Nacional de Estadística de China, gasto en I+D 2025.
25. SIES, Note flash n.º 16, julio de 2026.
26. Eurostat, gasto en I+D 2024, diciembre de 2025.
27. Información presentada por XPENG durante la visita.
28. Visita a Vipshop, Cantón, 29 de octubre de 2026.
29. Eurostat, uso de la IA en las empresas, 2025.
30. Banque de France, boletín n.º 266, septiembre de 2026.
Cinco decisiones que tomar respecto a China, una lectura por sectores, sus primeros 100 días y el método para conseguirlo.
Las decisiones
Cinco decisiones que tomar respecto a China
¿Comprar en China o internalizar?
¿Qué piezas, máquinas o procesos comprados en China podría internalizar a un coste comparable, cambiando el diseño?
Lo que vimosHonor diseña el 75 % de sus máquinas críticas. Según Roland Berger, alrededor del 60 % de la brecha de costes viene del diseño (automoción).
¿Una segunda fuente fuera de China?
Para sus componentes críticos, ¿tiene una segunda fuente fuera de China, y cuánto costaría una ruptura?
¿Cuáles de sus proveedores chinos dominan lo bastante su producto como para convertirse en sus competidores?
Lo que vimosH&T, que empezó con circuitos impresos, prepara sus propias marcas de electrodomésticos.
¿Enviar ingenieros a Shenzhen?
¿Qué ingenieros envía a aprender sobre el terreno, durante cuánto tiempo, y cómo organiza su regreso?
Lo que se plantea la delegaciónVarios miembros de la delegación quieren abrir una oficina en Shenzhen.
Las decisiones 2 y 3 se complementan. Una segunda fuente fuera de China protege los componentes cuya ruptura pararía sus líneas. Para los equipos, como robots o visión, una oferta china puede ponerse en competencia sin crear esa dependencia, siempre que el mantenimiento y los recambios estén asegurados en Europa.
Una decisión que llevar con su sector
¿Exigir transferencias de tecnología inversas?
Cuando los proveedores chinos más avanzados quieren producir o vender en Europa, ¿qué transferencia de tecnología les pide a cambio, y qué comparte con ellos?
Para llevar con su sectorChina impuso durante mucho tiempo a los fabricantes extranjeros un socio chino con al menos el 50 %. El proyecto europeo de Industrial Accelerator Act (marzo de 2026) prevé condiciones comparables para los inversores chinos en baterías y vehículos eléctricos.
Por sector
Su sector: exposición y primera palanca
Sector
Exposición a la competencia china
Prioridad del plan 2026-2030
La palanca más útil
Visto en China
Automoción, vidrio, neumáticos
AltaLa cuota de las marcas chinas en Europa se duplicó en un año.
RetiradaLos vehículos eléctricos salen de la lista, el sector tiene sobrecapacidad.
Reducir el plazo de desarrollo
Un vehículo en 24 meses en los nuevos fabricantes, una cámara desplegada en dos días en XPENG.
Electrónica, domótica, electrodomésticos
AltaProveedores chinos lanzan sus propias marcas.
SíTecnologías de la información de nueva generación
Socio o competidor, y pilar 1
H&T prepara sus marcas. Honor diseña el 75 % de sus máquinas críticas.
Moda y textil
AltaShein conecta a 6.500 proveedores y abre su sistema a las marcas europeas.
No
Reducir el plazo de desarrollo con los proveedores
Shein lanza lotes de 100 piezas, entregados en 3 a 4 días. Una prenda llega al cliente 28 días después de su diseño.
Semiconductores (materiales)
MediaCitado por MERICS entre los próximos sectores expuestos.
SíCircuitos integrados, nuevos materiales
Pilar 4: datos estructurados antes de la IA
XPENG mejoró el proceso, luego estructuró los datos, antes de añadir la IA.
Farmacia y dermocosmética
MediaMERICS cita la farmacia entre los próximos sectores expuestos.
SíBiomedicina, biofabricación
Pilar 1: control de calidad por visión en bucle cerrado
En Honor, las cámaras corrigen las máquinas anteriores en cuanto aparece un defecto.
Artículos deportivos y distribución
BajaNingún competidor chino visible en Europa por ahora. Shein ya abre su cadena a las marcas europeas.
No
Lanzar en lotes pequeños, reponer rápido
Shein lanza lotes de 100 piezas y repone en 9 días.
Joyería y relojería de lujo
BajaMarca, herencia y acabado siguen siendo bazas europeas.
No
Pilar 1: diseñar sus máquinas críticas
Honor diseña el 75 % de sus máquinas críticas. El control de aspecto sigue siendo humano, incluso en los mejores.
Exposición alta: actores chinos ya venden a gran escala en Europa. Media: sector señalado por MERICS entre los próximos expuestos. Baja: ningún competidor chino visible en Europa por ahora.
Prioridades del 15.º plan quinquenal (2026-2030), según CGTN y Table.Media.
Los cuatro pilares
Sus primeros 100 días, pilar por pilar
Pilar 1El proceso
DecisiónNombrar las tres máquinas o procesos críticos que hay que dominar internamente.
IndicadorMáquinas o procesos críticos dominados (pregunta 1)
Lista validada y plan para cada máquina
Pilar 2El lean
DecisiónMedir el plazo entre una idea surgida del terreno y su arranque, y luego suprimir un nivel de validación.
IndicadorPlazo idea-arranque, en días (pregunta 2)
Punto de partida medido, luego plazo reducido a la mitad
Pilar 3I+D
DecisiónReservar en el presupuesto de la fábrica una partida de experimentación y lanzar un proyecto con una escuela.
IndicadorPresupuesto de experimentación y proyectos lanzados (pregunta 5)
Partida aprobada y primer proyecto lanzado
Pilar 4Los datos
DecisiónDejar limpios y gobernados los datos de una línea, y lanzar en ella tres casos de IA construidos por los operarios.
IndicadorCasos de IA en producción (pregunta 7)
Punto de partida medido, luego tres casos en una línea piloto
The method
El método, paso a paso, con lo que vimos
El detalle de cada etapa, con el calendario, está en elanexo F.
Nuestro método sigue el orden observado en nuestros anfitriones: primero un rumbo, después una ejecución rápida. Se distingue en cuatro puntos:
01
Un plan Notre-Dame, que libera la transformación de ciertas restricciones
02
El fin del dogma del «bien a la primera» en las fases de construcción
03
Una IA construida por y para el terreno
04
Un registro de ganancias certificado por el control de gestión
60 %
de ganancias de productividad posibles con la IA y la automatización avanzada, según BCG33
Según BCG, la IA combinada con la automatización avanzada puede aportar hasta un 60 % de ganancias de productividad en algunas actividades33. Los umbrales propuestos son ejemplos, que deben adaptarse al tamaño de su empresa.
Fuentes
33. BCG y BCG Institute, How the Factory of the Future Is Reshaping the Economics of Manufacturing, 2026.
China ya no es un taller de bajo coste. Su ventaja se basa en el dominio del proceso, un lean impulsado desde el terreno, inversiones ambiciosas en I+D y datos preparados para la IA, en un marco nacional que empuja a todos en la misma dirección. De ahí surge una velocidad que la IA acelera. Sus límites son reales y describen el modelo de hoy. No dicen nada de su trayectoria.
Los industriales occidentales aún pueden reducir la brecha, si actúan ahora.
Lo que los participantes quieren copiar
Algunos
quieren abrir una oficina en Shenzhen para enviar allí a sus ingenieros antes de traerlos de vuelta.
Otros
quieren adaptar la tecnología china a nuestras restricciones de costes para convertirse en líderes.
Todos
quieren poner al día a su dirección de operaciones.
Para hacer con su equipo directivo
Diez preguntas para evaluar su empresa
Marque aquellas a las que pueda responder “sí”. Cada “no” o “no lo sé” señala un frente de trabajo.
¿En qué punto está?
Tres niveles, vinculados a las diez preguntas
China ha tomado ventaja en velocidad de desarrollo y de despliegue. La pregunta 10 es un requisito previo. Las otras nueve le sitúan en uno de estos tres niveles.
Ante todo · Pregunta 10
¿Quién lleva el tema al comité ejecutivo, con qué mandato y qué ambiciones?
Nivel 1Mide
Sus plazos idea-arranque y concepto-lanzamiento
El estado de los datos de una línea
Sus máquinas críticas y sus dependencias de China
Preguntas 1, 2, 6, 8, 9
Nivel 2Acelera
Tres pilotos bajo un plan Notre-Dame
Mejoras publicadas y recompensadas
Tres casos de IA construidos por los operarios
Preguntas 3, 4, 7
Nivel 3Invierte a largo plazo
Una parte de I+D comparada con lo que reparte
Un presupuesto de experimentación en cada fábrica
Un proyecto al año con una escuela o un laboratorio
Pregunta 5
Elija su nivel de partida este trimestre, y fije un objetivo a 100 días para cada uno de los cuatro pilares.
Únase a la comunidad
Siga de cerca lo que vemos sobre el terreno
Un debriefing con OSS Ventures
Lo que vimos, aplicado a su empresa
Una hora con el equipo de OSS Ventures para su comité de dirección: las visitas, sus respuestas a las diez preguntas, las decisiones que tomar en el trimestre.
Una delegación de una veintena de directivos industriales franceses pasó una semana en la región, del 26 al 30 de octubre de 2026. Visitó Honor, H&T, BYD, AION, XPENG, el centro de innovación de Shein, Vipshop y Huawei, así como la universidad SCUT de Cantón (véase el capítulo 1).
Nuestras fuentes son las notas de visita, las entrevistas con los industriales de la delegación y los datos públicos citados en las notas.
Las cifras facilitadas por las empresas durante las visitas se recogen tal como se anunciaron. El anexo C detalla el estatus de cada una.
Los límites del ejercicio
Las cifras facilitadas por las empresas visitadas se atribuyen a su fuente (“según Shein”, “según Huawei”). Las anotamos sin auditarlas.
Las visitas estaban muy controladas: un recorrido por la planta y después una presentación en chino con interpretación simultánea. Tuvimos pocas ocasiones de entrar en el detalle del “cómo”. Nuestras constataciones describen lo que se nos mostró y lo que vimos en las líneas.
Las reacciones de los industriales se recogen en nombre de la delegación, sin atribución individual.
Anexo B
Los miembros de la delegación
La delegación contaba con una veintena de personas. La tabla recoge a catorce directivos industriales y a los tres miembros de OSS Ventures que los acompañaron. Indica su función, su sector y el tamaño de su empresa, según los últimos informes anuales y comunicados de prensa. Las empresas industriales no se nombran. Las reacciones de los participantes se recogen en nombre de la delegación, nunca de forma individual.
Participante
Función
Sector
Facturación
Plantilla
Plantas
Aude De Menthières
Technical Director
Vidrio para automoción (actividad de un grupo de materiales)
46,5 mil M€ (grupo, 2025)
Unos 161.000 (grupo)
Cerca de 800 plantas industriales (grupo), 80 países
Anne-Catherine Huillery
Director of Digital Transformation & AI Operations
Farmacia y dermocosmética
3,2 mil M€ (2025)
Unos 10.200
6 plantas de producción en Francia, cerca del 90 % de la producción en Francia
Wesley Lidy
Director 4.0
Cosmética
Unos 1,5 mil M€
Más de 8.000
3 plantas industriales en Francia, presencia en 150 países
Julien Vialle
Director 4.0
Semiconductores (materiales)
Unos 0,6 mil M€ (ejercicio cerrado en marzo de 2026)
Unos 2.000
2 plantas de producción (Francia, Singapur)
Julien Petibon
IT Manager
Antoine Bois
COO
Infraestructura ferroviaria
1,34 mil M€ (2025)
Unos 5.500
Más de 60 plantas de producción en 21 países
Serge Hauert
Manufacturing Organization Director
Joyería y relojería de lujo
No publicada (casas joyeras del grupo: 16,5 mil M€)
Más de 9.000
8 plantas de joyería y 5 de relojería
Jérémie Aubert
Operational Excellence Director
Emmanuelle Boisseau
Operational Excellence Director
Domótica y motorización
1,54 mil M€ (2025)
Unos 6.500
8 plantas de producción, presencia en 58 países
Anthony Salapete
VP Operations
Hilos y componentes para confección y calzado
1,46 mil M$ (2025)
Más de 16.000
Actividad en una cincuentena de países
Philippe Seille
Studio Director
Artículos deportivos (entidad de un grupo de diseño y distribución)
16,8 mil M€ (grupo, 2025)
103.000 (grupo)
1.902 tiendas en 82 países
François Delaunoy
Project Lead, Biomaterials
Hubert Cariou
CIO
Envases para belleza y cuidado personal
Unos 1,2 mil M$ (2021, empresa no cotizada)
Más de 10.000
34 plantas industriales
Jean-Philippe Ollier
VP Engineering
Neumáticos
26,0 mil M€ (2025)
Unos 132.000
121 plantas de producción en 26 países
Renan Devillieres
Fundador y CEO
OSS Ventures, venture studio industrial que acompañó a la delegación
No aplicable
20
Cartera de 25 startups de software desplegadas en más de 3.800 plantas industriales
Jean-Philippe Lorinquer
Partner y Chief Revenue Officer
Ashok Azhagarasan
Head of Partnerships
Fuentes: informes anuales y comunicados de prensa 2025-2026 de los grupos. Referencias disponibles bajo petición.
Anexo D
Comparación entre China y Occidente
Tres referencias públicas ayudan a situar la distancia. Cubren perímetros distintos y deben leerse como órdenes de magnitud.
Indicador
China
Europa
Estados Unidos
Fuente
Salario mensual de un obrero
Unos 900 € (media de 2025)
Salario mínimo bruto desde 620 € (Bulgaria) hasta 2.704 € (Luxemburgo); 1.823 € en Francia, 2.343 € en Alemania (enero de 2026)
Salario mínimo federal de 7,25 $ la hora, unos 1.260 $ al mes, y hasta 17,13 $ la hora en el estado de Washington, unos 2.970 $ (2026). Ingreso medio por hora de los trabajadores de producción manufacturera: 30,19 $, unos 5.230 $ al mes (septiembre de 2026)
NBS; Eurostat; US Department of Labor; Ballotpedia; BLS
3,37 % (2023, provisional), cerca del 3,39 % (estimación de 2024)
NBS; Eurostat; SIES; NSF NCSES
Anexo E
Las ayudas públicas chinas en detalle
El CSIS, un centro de investigación estadounidense, estima que China dedica al menos el 1,73 % de su PIB a la política industrial, unos 248.000 millones de dólares en 2019. Incluso con esta estimación prudente, gasta mucho más que las otras siete economías comparadas, entre ellas Francia, Alemania y Estados Unidos43.
El Kiel Institute, que asesora al Gobierno alemán, ha cuantificado el caso de BYD: al menos 3.400 millones de euros en subvenciones directas entre 2018 y 2022, es decir, el 1,1 % de su facturación en 2020 y el 3,5 % en 2022. Casi todas las empresas chinas cotizadas recibieron subvenciones en 202244.
Parte de estas ayudas no aparece en ninguna partida de subvenciones.
Solo el suelo industrial vendido por las autoridades locales por debajo del precio de mercado representó el 0,21 % del PIB en 2019, según el CSIS45.
Los compradores de vehículos eléctricos se beneficiaron de primas y después de una exención del impuesto de compra de unos 4.200 $ por vehículo en 2024 y 2025, según el Kiel46.
Los fabricantes de baterías subvencionados venden más barato a sus clientes fabricantes de automóviles, lo que beneficia indirectamente a BYD47.
La Comisión Europea concluyó su investigación antisubvenciones en octubre de 2024. Impuso derechos compensatorios durante cinco años del 17,0 % a BYD, del 18,8 % a Geely y del 35,3 % a SAIC48. Pekín impugna estas conclusiones y ha llevado el caso a la OMC49.
Anexo F
El método en detalle
El detalle de las cinco etapas resumidas en el capítulo 4, con el calendario del programa.
Etapa 1 · Semanas 1 a 2
Todo parte de la visión estratégica
En China, todo parte de una dirección: el plan quinquenal, la misión de BYD, la hoja de ruta de XPENG hasta 2030. Sin una dirección, una transformación se convierte en una colección de pruebas de concepto que nunca escalan.
La página de visión, a tres a cinco años
Dónde quiere ganar la empresa.
Lo que la producción debe hacer posible en plazos, costes, calidad y flexibilidad.
De tres a cinco prioridades, cuantificadas en impacto en la cuenta de resultados.
Es una visión de negocio, en la que los datos y la IA son medios. Las mejoras que vienen del taller deben fomentarse, pero las grandes transformaciones deben servir a esta visión, con un impacto suficiente para justificar su coste. Una vez aprobada por el comité de dirección, la visión filtra cada decisión. El CEO la asume personalmente, con mensajes breves.
Etapa 2 · Semanas 2 a 8
El diagnóstico mide la distancia entre la visión y el taller
Durante cuatro a ocho semanas, el diagnóstico contrasta la visión con la realidad mediante entrevistas en la sede y en las plantas, visitas sobre el terreno y una revisión de los datos existentes. Cada constatación se contrasta con varias fuentes y después se agrupa por problema transversal, sea cual sea la planta.
Se examina siempre
El estado real de los datos
Se examina siempre
La madurez de los rituales de taller
Se examina siempre
La capacidad de TI para escalar
El diagnóstico desemboca en una decena de constataciones demostradas y un mapa de casos de uso candidatos.
Etapa 3 · Final del mes 2
Tras la presentación de resultados, un plan Notre-Dame aligera las reglas
En la restitución, el comité de dirección elige tres pilotos con una matriz impacto-esfuerzo, filtrada por la visión. Prioriza los casos frecuentes, replicables y medibles, uno de ellos donde el problema es agudo y la voluntad de actuar es fuerte. Para cada piloto fija por escrito el patrocinador, el presupuesto, la gobernanza y los criterios para desplegarlo o detenerlo dentro del trimestre, así como las exenciones a las reglas del grupo que frenan la velocidad de iteración.
En detalle
Esta decisión responde a un problema frecuente. En Occidente, la mayoría de los pilotos tienen éxito y después se estancan. El bloqueo puede venir de un ciclo de compras, de representantes del personal consultados demasiado tarde, de mandos intermedios cuyos objetivos no han cambiado, de una hoja de ruta informática reservada para dieciocho meses, o de un directivo que prefiere lanzar un piloto más que decidir. Cada uno de estos frenos es razonable. Juntos convierten una tecnología de seis meses en una transformación de tres años, desplegada con dos generaciones de retraso.
Notre-Dame de París durante su reconstrucción. Foto Wikimedia Commons.
El plan Notre-Dame
Inspirado en la ley especial que permitió reconstruir la catedral en poco más de cinco años. Dentro de un perímetro y un plazo definidos, la transformación queda exenta de algunas restricciones administrativas y de TI, y sus obstáculos humanos se abordan desde el principio. En la práctica:
aprobaciones más cortas;
compras simplificadas por debajo de un umbral fijado;
un entorno de pruebas seguro para probar herramientas sin esperar a su integración en el sistema de información;
representantes de los trabajadores implicados desde el lanzamiento;
objetivos de los mandos intermedios reescritos para servir a la transformación.
La aceleración viene de reglas más ligeras, sin esfuerzo adicional para los equipos.
Etapa 4 · Seis meses
Seis meses de pilotos: la velocidad de iteración antes que la perfección
“Olvidar la lección del fracaso le hará fracasar de nuevo.”
Lema expuesto en una de las plantas visitadas
El primer cambio es cultural: hay que renunciar al «bien a la primera» en las fases de construcción. Las empresas que visitamos lanzan pronto y corrigen sobre la marcha. Demasiado a menudo esperamos un proyecto perfecto, que llega tarde, o nunca.
Por eso los tres pilotos avanzan en paralelo, y uno de ellos puede fracasar. Es lo previsto, siempre que fracase rápido y deje una lección. Cada piloto se despliega o se detiene dentro del trimestre, y ninguno se deja a la deriva. Cada uno sigue el camino observado en XPENG:
1
Estabilizar el proceso con lean
2
Limpiar los datos
3
Añadir IA, con aplicaciones construidas por los operarios
Los primeros resultados deben ser visibles y medibles en los cien primeros días. Por ejemplo, una mejora propuesta y desplegada por los operarios y después recompensada públicamente, o un proveedor clave acompañado por un programa de mejora. Cada resultado se anota en un registro de ganancias, cuantificado respecto al punto de partida.
Rituales breves construyen una cultura de la velocidad
Cuatro rituales, inspirados en lo que vimos, se instalan en pocas semanas.
Cada día
Una reunión breve en el taller, frente a un panel de gestión visual.
De forma continua
Un concurso de mejora entre equipos, con reglas y recompensas publicadas.
Cada semana
Una revisión que decide rápido, para que una idea planteada el viernes arranque el lunes.
Con cada resultado
Una celebración visible, con las ganancias compartidas entre quienes las han generado.
Una gobernanza semanal de una página sigue los avances, los riesgos y las decisiones. La cuestión del empleo se aborda desde el principio: un plan de competencias y de reubicación indica qué hacen las personas cuando se automatiza.
En el mes seis
En el sexto mes, usted decide si escalar
La revisión del mes seis se basa en el registro de ganancias, certificado por el control de gestión. Cada piloto ya se ha desplegado o detenido dentro de su trimestre. La revisión decide la replicación por fases, documenta lo que ha fallado y actualiza la visión para los tres años siguientes.
El calendario
Etapa
Duración
Entregable
Visión
Semanas 1 a 2
Página de visión aprobada por el comité de dirección, patrocinador designado
Diagnóstico
Semanas 2 a 8
Constataciones demostradas, estado de los datos, mapa de casos de uso
Presentación de resultados
Final del mes 2
Pilotos elegidos, plan Notre-Dame, criterios de decisión por escrito
Pilotos y rituales
Seis meses
Primeros resultados en los cien primeros días, rituales implantados, registro de ganancias
Revisión del programa
Mes seis
Revisión de los pilotos desplegados o detenidos, plan de replicación por fases
Fuentes
43. CSIS, Red Ink, mayo de 2022: estimación prudente, que excluye los instrumentos no cuantificables.
44. Kiel Institute, Foul Play?, abril de 2024, recogido por Bloomberg.
45. CSIS, Red Ink, mayo de 2022, p. 18.
46. Kiel Institute, abril de 2024, recogido por InsideEVs.
47. Kiel Institute, abril de 2024, recogido por Bloomberg.
48. Comisión Europea, Reglamento de Ejecución (UE) 2024/2754.
49. Solicitud de consultas ante la OMC, recogida por Omnitrans.
Veldrapport · Shenzhen en Guangzhou · oktober 2026
China, gezien vanuit zijn fabrieken
Ze liggen al voor, en de kloof wordt elk kwartaal groter
In oktober 2026 reisde een delegatie Franse industriëlen naar de baai van Shenzhen en naar Guangzhou. Dit rapport beschrijft wat zij zagen en wat elke industriële onderneming kan doen om het tij te keren, met eerste resultaten binnen honderd dagen en een besluit over opschaling na zes maanden.
De samenvatting: 5 minVolledig rapport: 35 minAandeel AI: 25%
Recente Europese studies bekijken China vanuit handel, kosten en subsidies, en leiden er beleidsantwoorden uit af. Dit document bekijkt het van binnenuit de fabrieken, door de ogen van industriëlen. Het gaat over beslissingen die elke leider zelf kan nemen. Een lezing per sector staat in hoofdstuk 4.
The essentials
Wat u moet onthouden
1
De Chinese voorsprong zit in de snelheid van ontwikkeling en uitrol.
Een AI-camera in twee dagen uitgerold bij XPENG. Een kledingstuk geleverd 28 dagen na het ontwerp bij Shein. BYD meldt één voertuig per 52 seconden.
2
Een groot deel van de kostenkloof komt voort uit beslissingen die u zelf in de hand hebt.
In de autosector schrijft Roland Berger ongeveer 60% van de kostenkloof toe aan ontwerp en productiearchitectuur. In de elektronica ontwerpt Honor 75% van zijn kritieke machines.
3
Deze voorsprong bereikt Europa, en de kloof wordt groter.
Chinese merken gingen in een jaar van 5,6% naar 11,2% van de Europese automarkt. Shein regelt de productie van Pimkie. H&T bereidt eigen merken huishoudapparaten voor. En het vijfjarenplan 2026-2030 noemt al de volgende sectoren: robotica, halfgeleiders, biogeneeskunde, luchtvaart.
Vijf beslissingen
Uw kritieke machines en processen in kaart brengen, en beslissen welke u intern terughaalt.
Een tweede bron buiten China opzetten voor uw kritieke componenten.
Het Chinese aanbod beoordelen vóór uw volgende investering in robots, mobiele robots of vision.
De Chinese leveranciers opsporen die uw product goed genoeg kennen om uw concurrent te worden.
Ingenieurs naar Shenzhen sturen om te leren, en ze daarna terughalen.
Er werden negen organisaties bezocht: acht bedrijven en een universiteit. Publieke kerncijfers kunnen afwijken van wat de bedrijven tijdens de bezoeken presenteerden. De kaders „Publieke kerncijfers“ bevatten alleen gepubliceerde cijfers, die schaars zijn bij niet-beursgenoteerde bedrijven zoals Shein. De andere cijfers werden tijdens de bezoeken gepresenteerd (zie de status van de cijfers).
In het kort
Overal vonden we dezelfde drijfveren: machines die intern worden ontworpen bij Honor, BYD en XPENG, operators die zelf AI inzetten bij XPENG, leveranciers die in realtime worden aangestuurd bij Shein en Vipshop, en automatisering die per geval wordt gekozen, waar ze rendabel is, bij Honor, AION en Huawei.
De voorsprong is ook zichtbaar in de producten: de Blade Battery en flash charging bij BYD, de Turing-chip, de humanoïde robot IRON en de vliegende auto bij XPENG, eigen chips en een datacenter dat meer dan 2,1 miljoen verbonden voertuigen volgt bij AION.
In de fabrieken
Een autoassemblagehal, gezien vanaf de loopbrug, in Guangzhou. Video van de delegatie.Operators aan een autoassemblagelijn in Guangzhou. Video van de delegatie.De inspectietunnel aan het einde van de lijn in Guangzhou. Video van de delegatie.Mobiele robots verplaatsen de stellingen in het magazijn van Honor in Shenzhen. Video van de delegatie.
Video's van de delegatie en bedrijfsfilms, gefilmd tijdens de bezoeken. Originele muziek.
Wat ons opvielHonor ontwerpt 75% van zijn kritieke machines, met 100 tot 200 toegewijde ingenieurs.
Voor uBenoem de drie machines die u zelf moet kunnen ontwerpen, repareren of doorontwikkelen.
Openbare referentiecijfers
Merk opgericht door Huawei in 2013, in november 2020 verkocht aan een consortium onder controle van publieke instanties uit Shenzhen. Hoofdkantoor in Shenzhen. Meer dan 14.000 werknemers eind 2025 volgens het bedrijf.34
Ter plaatse
Intern ontworpen machines
75 % van de kritieke machines wordt intern ontworpen en daarna in het bedrijf en bij partners ingezet.
Kwaliteitscontrole die de lijn corrigeert
Camera's en AI detecteren defecten en corrigeren de machines stroomopwaarts in een gesloten lus.
AI ontwikkeld met lokale scholen
De AI-toepassingen zijn eenvoudig en worden gebouwd met ingenieursscholen uit de regio.
Mobiele robots verplaatsen de stellingen in het magazijn van Honor in Shenzhen. Video van de delegatie.
“Hun machine-engineers zijn het kapitaal van het bedrijf, niet de smartphones.”
De delegatie, bij Honor
Bronnen
34. Yicai, 27 juni 2025; personeelsaantal volgens Honor, gerapporteerd door Yespress.
Wat ons opvielEen maker van elektronische controllers bereidt eigen merken huishoudapparaten voor.
Voor uZoek uit welke van uw Chinese leveranciers uw product goed genoeg kennen om uw concurrent te worden.
Openbare referentiecijfers
Opgericht in 2000 in Shenzhen, sinds 2010 genoteerd aan de beurs van Shenzhen. Ongeveer 9.000 werknemers eind 2024. Omzet van ongeveer 1,3 mld € over twaalf maanden.35
Ter plaatse
Een oven die door AI wordt aangestuurd
De oven volgt het bereiden met een camera en een sonde, via een AI-besturingsoplossing.
Opwarmen in vier seconden
Een dikfilmverwarmingselement voor koffiemachines gaat in ongeveer vier seconden van 20 naar 92°C.
Een ruimte gewijd aan data en AI
Het bedrijf heeft een war room ingericht om zijn data- en AI-transformatie te sturen.
Wat ons opvielOperators bouwen zelf een veertigtal AI-toepassingen, op een no-code AI-platform.
Voor uGeef de operators van een pilotlijn een no-code tool, en tel daarna de toepassingen die ze in drie maanden bouwen en gebruiken.
Openbare referentiecijfers
Opgericht in 2014 in Guangzhou, genoteerd in New York en Hongkong. 429.445 geleverde voertuigen in 2025, een stijging van 126 %. Omzet van ongeveer 10,3 mld €, een stijging van 87,7 %.38
Ter plaatse
De Turing-chip
Een AI-chip die XPENG ontwierp voor zijn voertuigen en robots.
IRON, de humanoïde robot
XPENG ontwikkelt sinds 2020 robots. Zijn humanoïde IRON staat in de showroom. Massaproductie gepland voor eind 2026.
De vliegende auto en drones
XPENG presenteert AI als de gemeenschappelijke basis van zijn auto's, robots en vliegende voertuigen. Massaproductie gepland voor eind 2026.
Eigen AI-camera's
Intern ontworpen om een knelpunt weg te nemen, en in twee dagen in te zetten.
Wat ons opvielShein leidt 6.500 leveranciers op, rust ze uit en financiert ze, en verhuurt dit systeem aan een twintigtal merken.
Voor uKoppel uw keten digitaal, van het opvangen van het verkoopsignaal tot de productie.
Openbare referentiecijfers
Niet-beursgenoteerd bedrijf. Gemiddeld ongeveer 7.500 actieve leveranciers in 2025, tegenover 7.200 in 2024 en 5.800 in 2023.39
Het Shein-model
De weg van een kledingstuk, van ontwerp tot klant
01
Ontwerp
De ontwerpers van Shein of van zijn fabrikanten spotten trends online en in de gegevens van de app.
02
Voorstel
De leverancier legt een selectie voor aan de inkoper van Shein. Materialen en prijzen worden in het MES ingevoerd.
AI
03
Beoordeling
De inkoper en een manager kiezen de modellen. Shein kan de materiaalprijzen controleren.
AI
04
Monsters
De leverancier maakt in 3 dagen monsters en stuurt ze naar Shein voor feedback.
05
Eerste serie
Een order van 100 stuks, geleverd in 3 tot 4 dagen, zonder marge voor de leverancier.
AI
06
Klantorders
Het product gaat online en wordt getest. Shein past hoeveelheden en aanbevelingen aan.
AI
07
Levering
De stukken komen aan in het centrale magazijn in Foshan of in magazijnen in het buitenland.
08
Verzending
De pakketten vertrekken naar de klanten.
09
Nabestelling
Verkoopt het artikel, dan wordt het nabesteld en in 9 dagen geleverd. De leverancier maakt zijn marge.
10
Klant
De klant ontvangt zijn bestelling 14 dagen na het plaatsen, 28 dagen na het ontwerp.
28 dagen
van ontwerp tot klant
AIStap waarin Shein op AI steunt. Volgens de presentatie in het innovatiecentrum van Shein, Guangzhou, 28 oktober 2026.
Ter plaatse
Software die orders verdeelt
Orders worden in realtime verdeeld over 6.500 leveranciers, wat dode voorraad beperkt.
Gedeelde hulpmiddelen
In drie jaar 240 tools en apparaten ontwikkeld om taken te vereenvoudigen, meer dan 200 patenten en 3.000 systemen ter beschikking gesteld van leveranciers.
Bezocht bedrijf · Online verkoop van merken met korting
Vipshop
Intern
Planning
Team van minder dan 10 mensen
In test
AI-agents
80%
van de zendingen geleverd binnen de beloofde 48 uur
Wat ons opvielHet systeem ging live toen de helft van de planningen nog met de hand werd aangepast.
Voor uGeef een eerste systeem aan een klein team, lanceer het en verbeter het daarna in productie.
Openbare referentiecijfers
Gevestigd in Guangzhou, genoteerd in New York. Omzet 2025 van ongeveer 14,2 mld €. 84,8 miljoen actieve klanten. 732,4 miljoen bestellingen in 2025, ongeveer 2 miljoen per dag.40
Ter plaatse
Agentische planning
AI-agents stellen productie- en leveringsplannen voor, op basis van de al verzamelde data.
Planning per order
Elke order krijgt een eigen leveringsroute, gekozen op basis van verstoringen in de keten.
Mensen houden de controle
Elke wijziging van een leveringsbelofte aan een klant moet door een mens worden goedgekeurd.
Bronnen
40. Vipshop, resultaten 2025, 26 februari 2026; daggemiddelde berekend.
D. Cijfer dat het bedrijf tijdens het bezoek presenteerde: volledige status op de pagina status van de cijfers.
Wat ons opvielEen derde van de middelen van de universiteit komt van bedrijven.
Voor uGeef elk jaar een productieonderwerp aan een ingenieursschool of een lab, met een budget en een verantwoordelijke bij u.
Openbare referentiecijfers
Opgericht in 1952 door de samenvoeging van technische faculteiten uit vijf provincies. Valt onder het ministerie van Onderwijs, programma Double First-Class. Op plaats 251-300 in de THE-ranglijst 2025.42
Ter plaatse
300 gezamenlijke laboratoria
Studenten trainen op echte apparatuur, van het programmeren van robots tot geautomatiseerde magazijnen.
Octrooien in ruil voor kapitaal
Sinds 2018 ruilt de universiteit haar patenten tegen een aandelenbelang in bedrijven.
Bronnen
42. SCUT, presentatie; Times Higher Education, ranglijst 2025.
Headerfoto: de bibliotheek van SCUT, Wikimedia Commons.
Het Chinese voordeel komt uit zijn systeem, veel meer dan uit loonverschillen of een bevoorrechte toegang tot grondstoffen.
Velen van ons hadden nog het beeld van de werkplaats van de wereld: overvloedige arbeid, lage kosten, producten die eerst gekopieerd en daarna verbeterd worden. Drie cijfers volstaan om dat beeld te kantelen.
59%
van de industriële robots die in 2025 wereldwijd werden geïnstalleerd, gingen naar China.1
Vooroordeel 1 · De werkplaats van de wereld
24 maanden
om bij nieuwe Chinese autobouwers een voertuig te ontwikkelen, tegenover 40 tot 50 maanden bij gevestigde autobouwers.2
Vooroordeel 3 · Ze kopiëren
1.000 mld. $
aan industriële waarde staat in West-Europa op het spel zonder transformatie, volgens BCG.3
Vooroordeel 5 · Het gaat ons niet aan
Vooroordeel 1
China, de goedkope werkplaats van de wereld
Wat wij zagen
Geautomatiseerde fabrieken die hun eigen machines ontwerpen
354,000industriële robots geïnstalleerd in China in 2025
109 van 238vuurtorenfabrieken van het World Economic Forum7
75 %van de kritieke machines intern ontworpen bij Honor
9mensen aan een Huawei-lijn die 2.800 eenheden per dag produceert
Vooroordeel 2
Het komt allemaal door de lonen
Wat wij zagen
Het loon verklaart maar een deel van de achterstand
Lange tijd was de reflex om het prestatieverschil toe te schrijven aan arbeidskosten. Arbeid is in China inderdaad veel goedkoper dan in West-Europa. Een productiemedewerker verdient er gemiddeld ongeveer € 900 per maand4, minder dan de helft van het bruto minimumloon in Frankrijk (€ 1.823) of Duitsland (€ 2.343)5. Bij de grote werkgevers in de baai verdienen de operators met wie wij spraken tussen € 1.000 en € 1.200.
Het geldt niet overal in Europa
In Bulgarije, Roemenië of Hongarije ligt het minimumloon onder € 850 per maand, lager dan het gemiddelde Chinese loon.
Het zegt niets over snelheid
Geen enkel loonverschil brengt de ontwikkeling van een voertuig terug van 40 naar 24 maanden.
Het weegt weinig op een geautomatiseerde lijn
Bij Huawei bedienen negen mensen een lijn die 2 800 eenheden per dag produceert.
Volgens Roland Berger komt ongeveer 60 % van het kostenverschil voort uit beslissingen over ontwerp en architectuur van het productiesysteem. Volgens het adviesbureau komt de Chinese snelheid voort uit beslissingen over productontwerp, de complexiteit van het assortiment en de leveranciersbasis6.
Grafiek
Waar de kostenkloof tussen Europa en China vandaan komt
Automotive, productiekosten in Europa = 100. As ingekort tot 70 tot 100 om de kloof te tonen.
100
Kosten Europa
≈ −1560% van de kloof
Ontwerp en architectuur
≈ −1040% van de kloof
Lonen, leveranciers, operationele efficiëntie
70 tot 80
Kosten China
Hangt af van de beslissingen van de leidingDe rest van de kloof (40%), niet uitgesplitst door Roland BergerGepubliceerde bandbreedte
OSS-berekening op basis van Roland Berger, automotive. De middenwaarden (−15, −10) zijn afgeleid uit de gepubliceerde bandbreedte van 20 tot 30%. Bron: Roland Berger, China Speed, maart 2026.
Vooroordeel 3
Ze kopiëren
Wat wij zagen
Ze ontwerpen hun eigen chips en camera's
2 dagenom de AI-camera's uit te rollen die XPENG ontwierp toen die van de markt te duur waren
Turingde AI-chip die XPENG ontwierp voor zijn voertuigen en robots
120 000ingenieurs bij BYD
45octrooiaanvragen per dag bij BYD, volgens het bedrijf, octrooien en gebruiksmodellen samen
Vooroordeel 4
Subsidies verklaren alles
Wat wij zagen
Subsidies wegen mee, maar verklaren niet alles
Volgens CSIS besteedt China minstens 1,73% van zijn bbp aan industriebeleid8. In 2024 legde de Europese Unie compenserende heffingen tot 35,3 % op zijn elektrische voertuigen9. Bijlage E beschrijft deze steun. Die verklaart een deel van het prijsverschil. Een ontwikkeling die van 40 naar 24 maanden is teruggebracht, verklaart ze niet. Ze maakt deel uit van een systeem waarin de staat de koers bepaalt en het risico deelt, beschreven in hoofdstuk 3.
Vooroordeel 5
Het gaat ons niet aan
Wat wij zagen
Chinese groepen komen naar Europa, en de volgende sectoren zijn al aangewezen
11,2%van de Europese automarkt voor Chinese merken in juli 2026, tegenover 5,6% een jaar eerder
5sectoren aangewezen door MERICS: halfgeleiders, werktuigmachines, IT, medische apparatuur, farmacie11
In detail
Andere Europese studies wijzen in dezelfde richting.
Het Franse Haut-commissariat à la Stratégie et au Plan meet kostenverschillen van 30 tot 40% bij vergelijkbare kwaliteit. Het beschrijft een samenhangend industrieel systeem dat op korte termijn moeilijk na te bootsen is10, en leidt daar publieke antwoorden uit af: importheffingen of een zwakkere euro.
BCG schat dat zonder transformatie bijna 1.000 mld. $ aan industriële waarde uit West-Europa zou kunnen verdwijnen.
Het Mercator Institute for China Studies noemt de volgende sectoren die gevaar lopen: halfgeleiders, werktuigmachines, IT-apparatuur, medische hulpmiddelen en farmaceutica11.
Volgens Rhodium Group schrappen Duitse autofabrikanten al banen in het hoogste tempo sinds 200812.
Het publieke kader beweegt intussen traag. Bijna twee jaar na het rapport-Draghi is ongeveer 30% van de 567 aanbevelingen uitgevoerd13. Onze studie spreekt deze diagnoses niet tegen. Ze voegt eraan toe dat een deel van de kloof terug te voeren is op beslissingen die elk bedrijf kan nemen zonder te wachten.
Belangrijkste les
Het voordeel zit in het systeem
In het innovatiecentrum van Shein in Guangzhou werd ons uitgelegd dat de middelen van de Chinese keten, namelijk stoffen, fabrieken en logistiek, ook voor andere merken toegankelijk zijn. Het voordeel dat Shein claimt, zit in zijn geïntegreerde systeem, zijn modellen en het beheer van zijn leveranciers14.
Als het voordeel uit exclusieve toegang kwam, konden we niets doen. Het komt uit beslissingen over het systeem, dus een deel ervan is na te bootsen.
Bronnen
1. IFR, World Robotics 2026, persbericht van 24 september 2026.
2. McKinsey, Automotive product development, augustus 2025.
3. BCG, The Factory of the Future Is Redrawing the Competitive Map of Global Manufacturing, juni 2026: ongeveer 1.030 miljard dollar in West-Europa en de Noordse landen.
4. National Bureau of Statistics of China, gemiddelde lonen 2025; omgerekend tegen 7,47 yuan voor € 1.
5. Eurostat, minimumlonen op 1 januari 2026.
6. Roland Berger, China Speed, maart 2026.
7. World Economic Forum, Global Lighthouse Network, juni 2026; uitsplitsing per land volgens CGTN, 24 augustus 2026.
8. CSIS, Red Ink, mei 2022: voorzichtige schatting, zonder instrumenten die niet te kwantificeren zijn.
9. Europese Commissie, Uitvoeringsverordening (EU) 2024/2754.
10. Haut-commissariat à la Stratégie et au Plan, L'industrie européenne face au rouleau compresseur chinois, februari 2026.
11. MERICS, Concurrence chinoise : l'Europe sous pression (A. Vasselier).
12. Rhodium Group, februari 2026, geciteerd door het German Marshall Fund.
13. Institut Montaigne, Rapport Draghi : l'Europe au rendez-vous ?, juni 2026.
14. Bezoek aan het innovatiecentrum van Shein, Guangzhou, 28 oktober 2026.
D. Cijfer dat het bedrijf tijdens het bezoek presenteerde: volledige status op de pagina status van de cijfers.
Een nationaal kader en vier pijlers leveren snelheid op, en dit model wordt al geëxporteerd.
Een nationaal kader en vier pijlers leveren de Chinese snelheid op
Wat we zagen, draait om vier pijlers die elkaar versterken en een meetbaar resultaat opleveren: snelheid. Ze rusten op een nationaal kader dat wij niet hebben, en op een ecosysteem van leveranciers, scholen en lokale specialisten. Dit model begint te worden geëxporteerd.
Het nationale kaderDe staat bepaalt de richting en helpt, bedrijven engageren zich, de natie volgt1 min
Het kader
De staat bepaalt de richting en helpt, bedrijven engageren zich, de natie volgt
De vier pijlers steunen op een kader dat in drie stappen werkt.
01
De planstaat zet de koers uit
Het 15e vijfjarenplan, aangenomen in maart 2026, plaatst geavanceerde productie en AI centraal in de strategie15. Een nationale ranglijst van slimme fabrieken erkent al meer dan 43.000 locaties, en AI wordt verplicht om de hogere niveaus te bereiken17.
02
Bedrijven verbinden zich aan die koers
Het plan geeft aan waar markten, krediet en overheidssteun zullen zijn. Het wordt uitgevoerd omdat bedrijven het volgen.
03
De staat deelt het risico
Subsidies, grond, krediet, aankoopstimulansen, gezamenlijke laboratoria met universiteiten, zoals bij SCUT, de South China University of Technology in Guangzhou (zie bijlage E).
Chinese bedrijven bewegen zich zo in een afgebakende corridor, waardoor ze snel en langdurig kunnen investeren. De delegatie zag er een doorlopende cyclus in: ambitie, investering, uitvoering, leren, dan nieuwe ambitie.
In detail
De bedrijven presenteren zich ook als betrokken bij een nationaal project: BYD wil helpen de temperatuur van de planeet met één graad te verlagen, XPENG ontvangt scholen in zijn fabrieken. Als iedereen dezelfde kant op gaat, worden beslissingen sneller genomen en houdt de inspanning stand. Een westerse industrieel moet zelf compenseren wat dit kader biedt, of het via zijn sector verkrijgen.
Het systeem heeft een keerzijde: in 2025 lanceerde Peking een campagne tegen „involutieve concurrentie”19, na prijsoorlogen in de auto-industrie18 en de zonne-energie.
Pijler 1: Het procesChinese fabrieken beheersen hun proces, van machine tot leverancier2 min
Zij bouwen hun machines, en leiden hun leveranciers op en rusten hen uit
De bezochte bedrijven ontwerpen hun kritieke machines zelf en houden de moeilijkste componenten in eigen huis: 75 % van de kritieke machines bij Honor, alles behalve banden en voorruiten bij BYD, chips en camera's bij XPENG. De details staan op de pagina's van Honor, BYD en XPENG.
In detail
In een auto was het meest complexe onderdeel vroeger de verbrandingsmotor. Vandaag is dat de batterij. De Chinezen leerden die beheersen op kleine elektronische apparaten, voordat ze overstapten op voertuigen. Intussen moest Stellantis in oktober 2026 meerdere Franse fabrieken stilleggen omdat ACC geen batterijen leverde20.
Shein past hetzelfde principe toe op zijn leveranciers: geen enkele leverancier zou de tools die Shein hun levert alleen kunnen terugverdienen (zie de Shein-pagina).
Door uit te besteden verloor Europa een deel van zijn knowhow
Deze bedrijven beheersen hun proces intern, tot en met het ontwerp van de machines. Onze groepen nemen vaak genoegen met gedeeltelijke integratie en werken met slecht geïntegreerde leveranciers. De delegatie vindt de Chinese methode van leveranciersverbetering zowel ingrijpend als collaboratief: een jaarlijkse audit van elke leverancier, een verbeterprogramma en tien jaar technische en data-integratie.
In detail
Voor het Westen is het gevolg direct. Door de printplaat uit te besteden, verloor het zijn knowhow. Wie de productie blijft uitbesteden, verliest de kennis die de onderaannemer opbouwt, en het lokale ecosysteem dat het reactievermogen gaf, verdwijnt. Het streven naar winst op korte termijn kreeg vaak voorrang op die beheersing. Wanneer een toeleveringsketen breekt, wordt die afhankelijkheid een risico.
Wat u kunt overnemen
De controle over drie kritieke machines terugnemen
Breng in kaart over welke machines of componenten het bedrijf de controle heeft verloren.
Haal eerst de inspectiemachines in huis, want daar speelt de terugkoppeling zich af.
Rust enkele belangrijke leveranciers uit, naast het auditen ervan.
De remmen zijn bekend: de kosten van de transformatie, de beschikbaarheid van vaardigheden en de volwassenheid van het lokale ecosysteem. Pragmatisme moet dus de regel blijven, zoals bij onze gastheren: de mens blijft aanwezig waar de technologie niet klaar of niet rendabel is, van de functionele tests bij Honor tot de assemblage bij AION en XPENG.
Pijler 2: LeanBij Huawei en BYD sturen de operators de lean aan2 min
“Ze doen het gewoon, ze stellen zichzelf geen vragen meer.”
De delegatie
De werkvloer verbetert, en elke winst wordt beloond
86 → 9
mensen op een telefoonlijn van Huawei, van 2013 tot vandaag
× 14
de productiviteit per persoon, in dertien jaar, volgens Huawei
30 tot 40%
minder defecten bij leveranciers die door Shein zijn opgeleid, volgens het bedrijfD
Bij Honor steunt lean op de kwaliteitsteams en op operators die zeer regelmatig worden getraind. 5S strekt zich uit tot de machines, van het toetsenbord tot het etiket.
In detail
Bij Huawei wordt sinds de start van de fabriek in 2012 elke productiviteits- of kostenwinst beloond. Bij BYD stellen de operators verbeteringen van de standaarden voor, en de helft van de gewonnen tijd gaat naar opleiding. Shein leidt zijn leveranciers op in vijf centra, met een certificering per werkpost.
Wat de delegatie meeneemt: discipline en snelle besluitvorming
Verschillende praktijken verrasten de delegatie: continue training, zelfs tijdens pauzes; beloning van geslaagde projecten, in salaris of in aandelen; spelenderwijs wedijveren tussen teams. Daarbij komen een cultuur van standaard en certificering, en discipline in de uitvoering. Een idee dat op een vrijdag werd geopperd, ging de maandag erna van start. Iedereen merkte het visueel management op en een mentaliteit die snel falen aanvaardt, mits men er een les uit trekt.
In detail
Gevraagd naar de moeilijkheid van opschalen antwoordde een verantwoordelijke van XPENG dat dit nooit een knelpunt was geweest, omdat iedereen wil winnen. De context telt: een beursgang wordt de komende maanden verwacht, en bijna elke medewerker heeft daar belang bij. Het delen van de waarde telt: teams zien een nieuw hulpmiddel als een middel om te winnen.
Wat u kunt overnemen
Winsten belonen en continu opleiden
De regelgevende en culturele omgeving is in Europa anders. Sommige mechanismen, speelse, van waardedeling of van discipline bij het invoeren van lean, blijven toch eenvoudig over te nemen en kunnen de mentaliteit veranderen. Bijvoorbeeld:
een verbeterwedstrijd tussen teams, met een duidelijke financiële beloning;
de helft van de productiviteitswinst opnieuw geïnvesteerd in teamtraining;
certificering per werkplek;
5S die zich uitstrekt tot de machines.
Eén vraag van de delegatie moet nog worden beantwoord vóór elke lancering: wat doen mensen als u automatiseert?
Pijler 3: R&DHuawei en BYD financieren R&D vóór het dividend1 min
Huawei besteedt bijna 25 % van zijn omzet aan R&D, ofwel 27 miljard dollarD. Er werken 114 000 mensen, de helft van het personeel, en het bedrijf claimt 165 000 octrooien22. Het onderzoek is daar eerst fundamenteel en wordt daarna pragmatisch toegepast. Huawei zegt te hebben geleerd van bedrijven als IBM, eerst als hun onderaannemer, en daarna hun methoden te hebben aangepast.
In detail
BYD verhoogde zijn R&D-uitgaven in 2025 tot ongeveer € 8,5 miljard, een stijging van 17 %23. Aan de SCUT komt een derde van de middelen van de universiteit van bedrijven (zie de SCUT-pagina).
Het verschil in middelen baart de delegatie zorgen
XPENG, met auto's als kernactiviteit, presenteerde ons zijn plan om tegen eind 2026 vliegende auto's en humanoïde robots in serie te produceren. Veel deelnemers waren onder de indruk van het innovatietempo van de bezochte bedrijven. Ze vragen zich af of hun eigen bedrijven zulke financiële middelen zouden kunnen vrijmaken.
Wat u kunt overnemen
In elke fabriek een budget voor experimenten reserveren
Het dividend is een zaak van de raad van bestuur. Op zijn niveau kan een COO in het budget van zijn fabrieken een post voor experimenten reserveren, elk jaar een project starten met een ingenieursschool of een laboratorium, en de tijd meten tussen een concept en de start van de productie. Meerdere leden van de delegatie willen ook bij hun raad pleiten voor R&D die vóór het dividend wordt gefinancierd, en voor geduldig kapitaal dat op een veel langere termijn investeert dan het kwartaal of het jaar.
Pijler 4: DataXPENG bereidde zijn data voor voordat het AI toevoegde2 min
AI werkt op de lijn, ingezet door operators
De meeste bedrijven die wij ontmoetten, zoals XPENG, BYD of Shein, zien zichzelf eerst als technologiebedrijf en pas daarna als industrieel bedrijf.
In detail
XPENG volgde een precieze volgorde: eerst het proces verbeteren met mensen, dan schone, gestructureerde data vastleggen, en pas daarna AI toevoegen. Het no-code platform dat op de XPENG-pagina wordt beschreven, is het resultaat daarvan. Elke toepassing behandelt een eenvoudig geval, zoals de aanwezigheid of juiste montage van een onderdeel, een aantal of een referentie, in een gesloten lus met het proces. Het doel is dat operators hun eigen werkplek met AI verbeteren.
1
Meten
2
De afwijking detecteren
3
Begrijpen
4
Corrigeren
5
Het effect controleren
6
De regels verrijken
De productiedata worden opgeschoond, geversioneerd en beheerd voor AI, tot aan de digitale tweeling. De roadmap van XPENG loopt van camera's in 2025 tot autonome besluitvorming tussen 2028 en 203027.
Het planningssysteem dat op de Vipshop-pagina wordt beschreven, verstuurt ongeveer 80 % van de bestellingen op de beloofde datum. De beloofde levertijd is 48 uur, ongeacht de bestemming. AI-agents worden getest28, op basis van de al verzamelde data.
Testsnelheid telt meer dan AI
Volgens de delegatie heeft XPENG 80 % van de weg naar AI-gestuurde productie afgelegd, en telt zijn uitvoeringssnelheid zwaarder dan de AI zelf. Ze onthoudt dat een gestructureerd en beheerd dataplatform een voorwaarde is voor AI.
In Europa is AI op de kantoren gebleven
In Europa vestigt AI zich eerst op kantoor. In 2025 gebruikte 20% van de EU-bedrijven met tien of meer medewerkers het, vooral om tekst te analyseren29. In Frankrijk stelt de Banque de France vast dat meer dan twee derde van de bedrijven met twintig of meer medewerkers generatieve AI gebruikt, vooral in ondersteunende functies, met nog beperkte productiviteitswinst30.
In detail
In China werkte AI eerst op de lijn. Technologie is geen beperking meer: dezelfde modellen, dezelfde tools en dezelfde cloud zijn met een paar weken verschil beschikbaar in Shenzhen, Parijs of Detroit. Als iedereen dezelfde technologie kan kopen, ontstaat het verschil vóór het model, bij het voorbereiden van de data.
Meet het in uw bedrijf
We hebben geen betrouwbare statistiek gevonden over de staat van de productiedata in Europese fabrieken. De ervaring van OSS Ventures, dat meer dan 1 000 productielocaties heeft bezocht, wijst erop dat die over het algemeen zeer zwak is. We raden elke bestuurder aan de eigen staat te meten.
Snelheid en exportSnelheid, en een model dat reist2 min
Het resultaat
De achterstand meet je in maanden ontwikkeling en dagen uitrol
24 maanden
om bij nieuwe Chinese autobouwers een voertuig te ontwikkelen, tegenover 40 tot 50 maanden bij gevestigde autobouwers
2 dagen
om bij XPENG een eigen AI-camera uit te rollen, in plaats van een maand
3 dagen
tussen een idee dat op een vrijdag werd geopperd en de start op de maandag erna
De kloof zit in ontwikkeling, uitrol en besluitvorming. BYD meldt één voertuig per 52 seconden.
In detail
Bij XPENG draait een technologie die ongeveer zes maanden geleden opkwam al in productie. Roland Berger koppelt deze snelheid aan de parallelle ontwikkeling van hardware en software, de vroege integratie van leveranciers en kortere beslissingslijnen31.
Het gevolg
Chinese groepen vestigen zich in Europa
XPENG wil tussen 2026 en 2030 de in China beproefde fabrieken in het buitenland nabouwen: gesimuleerd op een digitale tweeling voordat ze worden gebouwd, en daarna op afstand beheerd.
Automobielindustrie
Na proefseries begin 2026 moet BYD tegen eind dit jaar de serieproductie starten in zijn fabriek in Szeged, Hongarije, zijn eerste in Europa. Chery wil dit jaar met Ebro in Barcelona produceren. Leapmotor gaat met Stellantis in Zaragoza produceren en BYD bouwt ook in Turkije. In Frankrijk onderzoekt Stellantis de productie van voertuigen van het Chinese Dongfeng in zijn fabriek in Rennes32.
Textiel
Shein verzorgt productie, verkoop en logistiek voor een twintigtal merken, waaronder Pimkie.
Huishoudelijke apparaten
H&T bereidt eigen merken voor en zal waarschijnlijk concurreren met SharkNinja, dat een deel van zijn productie in China uitbesteedt.
Merken
Chinese groepen kopen westerse merken om hun imago en geschiedenis te verwerven, en brengen ze daarna over naar hun eigen productiesysteem.
Deze groepen komen naar Europa met hun fabrieken, hun software en hun leveranciers.
De grenzen
Reële grenzen: visuele controle, weinig aangetoonde AI
Sommige leden van de delegatie betwijfelen of deze fabrieken in productie veel beter presteren dan Europese. Allen vinden ze verder gevorderd, zeer transparant en vooral sneller.
In detail
Complexe controle op uiterlijk en kleur blijft vaak menselijk, zelfs bij de besten, en merk, erfgoed en afwerking blijven onze troeven. Bij Shein en Vipshop bleef het verhaal over AI algemeen, zonder demonstratie. Deze grenzen verschuiven snel: als Huawei negen mensen op een lijn houdt, is dat een rentabiliteitsberekening, en die berekening verandert met de kosten van robots.
Niets van wat we zagen garandeert dat ze zo blijven.
Marges en exportChinese auto's komen naar Europa1 min
In 2025 steeg de Chinese autoexport met 30%, en het aandeel van Chinese merken in Europa verdubbelde in een jaar. BYD blijft winstgevend en verlaagt tegelijk zijn prijzen.
8,3 mln
Voertuigen die China in 2025 exporteerde, 30% meer.51
11,2%
Aandeel van Chinese merken op de Europese automarkt in juli 2026, tegenover 5,6% een jaar eerder.52
4%
Nettomarge van BYD in 2025, tegenover 2,1% bij Volkswagen. Stellantis verloor 22,3 miljard euro.50
Marge en subsidies
De nettomarge van BYD, 4% in 2025, ligt dicht bij zijn directe subsidies, die het Kiel Instituut raamt op 3,5% van de omzet in 2022 (zieBijlage E). De twee cijfers gaan niet over hetzelfde jaar. Het margeverschil met Volkswagen komt dus voor een groot deel door overheidssteun. Wat het kopiëren waard is, zit in de ontwerpkeuzes, de beslissnelheid en de integratie van leveranciers.
2025: een prijzenoorlog die op de leveranciers drukt
Mei
BYD verlaagt de prijzen van meer dan 20 modellen. De concurrenten volgen.
Juni
17 autobouwers beloven hun leveranciers binnen 60 dagen te betalen.
Juli
Peking start een campagne tegen „involutieve” concurrentie in auto's, zonne-energie en staal.53
Wat u niet moet kopiëren
Prijzen onder de break-even
Laat betaalde leveranciers
Afhankelijkheid van overheidssteun
Wat u wel kopieert
De ontwerpkeuzes (60% van de kostenkloof)
Korte beslissingslijnen
Vroeg betrokken leveranciers
Nettomarge van BYD berekend: 32,6 mld ¥ winst op 804 mld ¥ omzet. Volkswagen: 6,9 mld € op 321,9 mld €. Beide zijn nettomarges.
Bronnen
15. 15e vijfjarenplan, aangenomen op 12 maart 2026: Caixin, 5 maart 2026; Implicator, op basis van Reuters.
17. CarNewsChina, 8 juni 2026, op basis van CCTV.
18. Associated Press, 3 juli 2025: prijsverlagingen van BYD op meer dan 20 modellen in mei 2025, gevolgd door concurrenten.
19. Bloomberg, via The Star, 14 juli 2025.
20. Stellantis, aankondiging van 29 september 2026, gerapporteerd door ABC Bourse.
22. Interne presentatie van Huawei, niet openbaar: prognose 2026.
23. CnEVPost, 27 maart 2026, op basis van de resultaten van BYD.
24. National Bureau of Statistics of China, R&D-uitgaven 2025.
25. SIES, Note flash nr. 16, juli 2026.
26. Eurostat, R&D-uitgaven 2024, december 2025.
27. Informatie die XPENG tijdens het bezoek presenteerde.
28. Bezoek aan Vipshop, Guangzhou, 29 oktober 2026.
29. Eurostat, gebruik van AI in ondernemingen, 2025.
30. Banque de France, bulletin nr. 266, september 2026.
Welke van uw Chinese leveranciers kennen uw product goed genoeg om uw concurrent te worden?
Wat wij zagenH&T, begonnen met printplaten, bereidt eigen merken huishoudapparaten voor.
Ingenieurs naar Shenzhen sturen?
Welke ingenieurs stuurt u ter plaatse om te leren, voor hoe lang, en hoe organiseert u hun terugkeer?
Wat de delegatie overweegtMeerdere leden van de delegatie willen een kantoor in Shenzhen openen.
Beslissingen 2 en 3 vullen elkaar aan. Een tweede bron buiten China beschermt de componenten waarvan een tekort uw lijnen zou stilleggen. Voor uitrusting zoals robots of vision kan een Chinees aanbod in concurrentie worden gesteld zonder die afhankelijkheid te creëren, mits onderhoud en reserveonderdelen in Europa geregeld zijn.
Eén beslissing om op te nemen met uw brancheorganisatie
Omgekeerde technologieoverdracht eisen?
Wanneer de meest geavanceerde Chinese leveranciers in Europa willen produceren of verkopen, welke technologieoverdracht vraagt u in ruil, en wat deelt u met hen?
Op te nemen met uw brancheorganisatieChina legde buitenlandse autobouwers lange tijd een Chinese partner met minstens 50% op. Het voorgestelde Europese Industrial Accelerator Act (maart 2026) stelt vergelijkbare voorwaarden aan Chinese investeerders in batterijen en elektrische voertuigen.
Per sector
Uw sector: blootstelling en eerste hefboom
Sector
Blootstelling aan Chinese concurrentie
Prioriteit in het plan 2026-2030
De nuttigste hefboom
Gezien in China
Automotive, beglazing, banden
HoogHet aandeel van Chinese merken in Europa verdubbelde in een jaar.
GeschraptElektrische voertuigen vallen van de lijst, de sector kampt met overcapaciteit.
De ontwikkeltijd verkorten
Een voertuig in 24 maanden bij de nieuwe autobouwers, een camera in twee dagen uitgerold bij XPENG.
Elektronica, domotica, huishoudapparaten
HoogChinese leveranciers lanceren eigen merken.
JaInformatietechnologie van de volgende generatie
Partner of concurrent, en pijler 1
H&T bereidt eigen merken voor. Honor ontwerpt 75% van zijn kritieke machines.
Mode en textiel
HoogShein verbindt 6.500 leveranciers en stelt zijn systeem open voor Europese merken.
Nee
De ontwikkeltijd verkorten met de leveranciers
Shein lanceert series van 100 stuks, geleverd in 3 tot 4 dagen. Een kledingstuk bereikt de klant 28 dagen na het ontwerp.
Halfgeleiders (materialen)
GemiddeldDoor MERICS genoemd onder de volgende blootgestelde sectoren.
JaGeïntegreerde schakelingen, nieuwe materialen
Pijler 4: gestructureerde data vóór AI
XPENG verbeterde eerst het proces, structureerde daarna de data, en voegde pas dan AI toe.
Farmacie en dermocosmetica
GemiddeldMERICS noemt de farmacie onder de volgende blootgestelde sectoren.
JaBiogeneeskunde, bioproductie
Pijler 1: kwaliteitscontrole met vision in een gesloten lus
Bij Honor corrigeren camera's de machines stroomopwaarts zodra er een defect opduikt.
Sportartikelen en retail
LaagNog geen zichtbare Chinese concurrent in Europa. Shein stelt zijn keten al open voor Europese merken.
Nee
Lanceren in kleine series, snel aanvullen
Shein lanceert series van 100 stuks en vult aan in 9 dagen.
Luxe juwelen en horloges
LaagMerk, erfgoed en afwerking blijven Europese troeven.
Nee
Pijler 1: uw kritieke machines zelf ontwerpen
Honor ontwerpt 75% van zijn kritieke machines. Visuele inspectie blijft mensenwerk, zelfs bij de besten.
Hoge blootstelling: Chinese spelers verkopen al op grote schaal in Europa. Gemiddeld: door MERICS genoemd onder de volgende blootgestelde sectoren. Laag: nog geen zichtbare Chinese concurrent in Europa.
Prioriteiten van het 15e vijfjarenplan (2026-2030), volgens CGTN en Table.Media.
De vier pijlers
Uw eerste 100 dagen, pijler per pijler
Pijler 1Het proces
BeslissingDe drie kritieke machines of processen benoemen die u intern moet beheersen.
IndicatorBeheerste kritieke machines of processen (vraag 1)
Goedgekeurde lijst en een plan per machine
Pijler 2Lean
BeslissingDe tijd meten tussen een idee van de werkvloer en de start ervan, en daarna één goedkeuringslaag schrappen.
IndicatorDoorlooptijd idee-start, in dagen (vraag 2)
Nulmeting gedaan, daarna doorlooptijd gehalveerd
Pijler 3R&D
BeslissingIn het fabrieksbudget een post voor experimenten reserveren en een project met een school starten.
IndicatorExperimenteerbudget en gestarte projecten (vraag 5)
Budgetpost goedgekeurd en eerste project gestart
Pijler 4Data
BeslissingDe data van één lijn opschonen en beheren, en er drie AI-toepassingen lanceren die door operators zijn gebouwd.
IndicatorAI-toepassingen in productie (vraag 7)
Nulmeting gedaan, daarna drie toepassingen op een pilotlijn
The method
De methode, stap voor stap, met wat wij zagen
Elke stap, met de planning, staat uitgewerkt inbijlage F.
Onze methode volgt de volgorde die we bij onze gastheren zagen: eerst een koers, dan snelle uitvoering. Ze onderscheidt zich op vier punten:
01
Een Notre-Dame-plan, dat de transformatie bevrijdt van bepaalde beperkingen
02
Het einde van het dogma „in één keer goed“ in de opbouwfases
03
AI gebouwd door en voor de werkvloer
04
Een resultatenregister, gecertificeerd door de controlling
60 %
productiviteitswinst mogelijk met AI en geavanceerde automatisering, volgens BCG33
Volgens BCG kan AI in combinatie met geavanceerde automatisering in sommige activiteiten tot 60 % productiviteitswinst opleveren33. De voorgestelde drempels zijn voorbeelden, aan te passen aan de omvang van uw bedrijf.
Bronnen
33. BCG en BCG Institute, How the Factory of the Future Is Reshaping the Economics of Manufacturing, 2026.
China is geen goedkope werkplaats meer. Zijn voorsprong berust op beheersing van het proces, een lean die vanaf de werkvloer wordt gedreven, ambitieuze investeringen in R&D en AI-klare data, binnen een nationaal kader dat iedereen dezelfde kant op stuurt. Dat levert een snelheid op die AI nog vergroot. De grenzen zijn reëel en beschrijven het model van vandaag. Over de koers zeggen ze niets.
Westerse industriëlen kunnen de achterstand nog verkleinen, als ze nu handelen.
Wat de deelnemers willen overnemen
Sommigen
willen een kantoor openen in Shenzhen, om hun ingenieurs daarheen te sturen voordat ze hen terughalen.
Anderen
willen Chinese technologie aanpassen aan onze kostenbeperkingen om leider te worden.
Allen
willen hun operationeel management bijpraten.
Te doen met uw directieteam
Tien vragen om uw bedrijf te beoordelen
Vink de vragen aan waarop u “ja” kunt antwoorden. Elk “nee” of “ik weet het niet” wijst op een werkstroom.
Waar staat u?
Drie niveaus, gekoppeld aan de tien vragen
China heeft een voorsprong genomen in snelheid van ontwikkeling en uitrol. Vraag 10 is een voorwaarde. De andere negen plaatsen u op een van deze drie niveaus.
Eerst en vooral · Vraag 10
Wie draagt het onderwerp in het directiecomité, met welk mandaat en welke ambities?
Niveau 1U meet
Uw doorlooptijden idee-start en concept-lancering
De staat van de data van één lijn
Uw kritieke machines en uw afhankelijkheden van China
Vragen 1, 2, 6, 8, 9
Niveau 2U versnelt
Drie pilots onder een Notre-Dame-plan
Gepubliceerde en beloonde winsten
Drie AI-toepassingen gebouwd door operators
Vragen 3, 4, 7
Niveau 3U investeert op lange termijn
Een R&D-aandeel vergeleken met wat u uitkeert
Een experimenteerbudget in elke fabriek
Eén project per jaar met een school of een lab
Vraag 5
Kies dit kwartaal uw startniveau, en stel voor elk van de vier pijlers een doel op 100 dagen.
Word lid van de community
Blijf dicht bij wat wij ter plaatse zien
Een debriefing met OSS Ventures
Wat wij zagen, toegepast op uw bedrijf
Eén uur met het team van OSS Ventures voor uw directie: de bezoeken, uw antwoorden op de tien vragen, de beslissingen voor dit kwartaal.
Een delegatie van een twintigtal Franse industriële leiders verbleef van 26 tot 30 oktober 2026 een week in de regio. Ze bezocht Honor, H&T, BYD, AION, XPENG, het innovatiecentrum van Shein, Vipshop en Huawei, en de universiteit SCUT in Guangzhou (zie hoofdstuk 1).
Onze bronnen zijn bezoeknotities, interviews met de industriëlen van de delegatie en de openbare data die in de noten worden geciteerd.
Cijfers die bedrijven tijdens de bezoeken gaven, worden weergegeven zoals ze werden aangekondigd. Bijlage C geeft de status van elk cijfer.
De grenzen van de oefening
Cijfers van de bezochte bedrijven worden aan hun bron toegeschreven (“volgens Shein”, “volgens Huawei”). We noteerden ze zonder ze te controleren.
De bezoeken waren strak geregisseerd: een rondleiding, daarna een presentatie in het Chinees met simultaanvertaling. We hadden weinig gelegenheid om in te gaan op het detail van het “hoe”. Onze bevindingen beschrijven wat ons werd getoond en wat we op de lijnen zagen.
De reacties van de industriëlen worden namens de delegatie weergegeven, zonder individuele toeschrijving.
Bijlage B
De leden van de delegatie
De delegatie telde een twintigtal mensen. De tabel vermeldt veertien industriële leiders en de drie leden van OSS Ventures die hen begeleidden. Ze toont hun rol, hun sector en de omvang van hun bedrijf, op basis van de meest recente jaarverslagen en persberichten. De industriële bedrijven worden niet genoemd. Reacties van deelnemers worden namens de delegatie weergegeven, nooit individueel.
Director of Digital Transformation & AI Operations
Farmacie en dermocosmetica
3,2 mld. € (2025)
Ongeveer 10.200
6 productievestigingen in Frankrijk, bijna 90% van de productie in Frankrijk
Wesley Lidy
Director 4.0
Cosmetica
Ongeveer 1,5 mld. €
Meer dan 8.000
3 industriële vestigingen in Frankrijk, aanwezig in 150 landen
Julien Vialle
Director 4.0
Halfgeleiders (materialen)
Ongeveer 0,6 mld. € (boekjaar afgesloten in maart 2026)
Ongeveer 2.000
2 productievestigingen (Frankrijk, Singapore)
Julien Petibon
IT Manager
Antoine Bois
COO
Spoorweginfrastructuur
1,34 mld. € (2025)
Ongeveer 5.500
Meer dan 60 productievestigingen in 21 landen
Serge Hauert
Manufacturing Organization Director
Luxe juwelen en horloges
Niet gepubliceerd (juwelenhuizen van de groep: 16,5 mld. €)
Meer dan 9.000
8 juwelenvestigingen en 5 horlogevestigingen
Jérémie Aubert
Operational Excellence Director
Emmanuelle Boisseau
Operational Excellence Director
Domotica en motorisering
1,54 mld. € (2025)
Ongeveer 6.500
8 productievestigingen, aanwezig in 58 landen
Anthony Salapete
VP Operations
Garens en componenten voor kleding en schoenen
1,46 mld. $ (2025)
Meer dan 16.000
Activiteiten in een vijftigtal landen
Philippe Seille
Studio Director
Sportartikelen (entiteit van een ontwerp- en retailgroep)
16,8 mld. € (groep, 2025)
103.000 (groep)
1.902 winkels in 82 landen
François Delaunoy
Project Lead, Biomaterials
Hubert Cariou
CIO
Verpakkingen voor beauty en persoonlijke verzorging
Ongeveer 1,2 mld. $ (2021, niet-beursgenoteerd bedrijf)
Meer dan 10.000
34 industriële vestigingen
Jean-Philippe Ollier
VP Engineering
Banden
26,0 mld. € (2025)
Ongeveer 132.000
121 productievestigingen in 26 landen
Renan Devillieres
Oprichter en CEO
OSS Ventures, industriële venture studio die de delegatie begeleidde
Niet van toepassing
20
Portfolio van 25 softwarestartups, uitgerold op meer dan 3.800 industriële vestigingen
Jean-Philippe Lorinquer
Partner en Chief Revenue Officer
Ashok Azhagarasan
Head of Partnerships
Bronnen: jaarverslagen en persberichten 2025-2026 van de groepen. Referenties op aanvraag beschikbaar.
Bijlage D
Vergelijking tussen China en het Westen
Drie openbare benchmarks helpen de kloof te plaatsen. Ze hebben een verschillende reikwijdte en moeten als ordes van grootte worden gelezen.
Indicator
China
Europa
Verenigde Staten
Bron
Maandloon van een arbeider
Ongeveer €900 (gemiddelde 2025)
Bruto minimumloon van €620 (Bulgarije) tot €2.704 (Luxemburg); €1.823 in Frankrijk, €2.343 in Duitsland (januari 2026)
Federaal minimumloon van $7,25 per uur, ongeveer $1.260 per maand, en tot $17,13 per uur in de staat Washington, ongeveer $2.970 (2026). Gemiddeld uurloon van productiemedewerkers in de industrie: $30,19, ongeveer $5.230 per maand (september 2026)
NBS; Eurostat; US Department of Labor; Ballotpedia; BLS
Ontwikkeltijd van een voertuig
Ongeveer 24 maanden (nieuwe autobouwers)
40 tot 50 maanden (gevestigde autobouwers)
McKinsey, augustus 2025
R&D als aandeel van het bbp
Ongeveer 2,8% (2025)
2,2% (Europese Unie), 3,1% (Duitsland), 2,18% (Frankrijk), in 2024
3,37% (2023, voorlopig), ongeveer 3,39% (raming 2024)
NBS; Eurostat; SIES; NSF NCSES
Bijlage E
Chinese overheidssteun in detail
CSIS, een Amerikaans onderzoekscentrum, schat dat China minstens 1,73% van zijn bbp aan industriebeleid besteedt, ongeveer 248 mld. $ in 2019. Zelfs met deze voorzichtige schatting geeft het veel meer uit dan de zeven andere vergeleken economieën, waaronder Frankrijk, Duitsland en de Verenigde Staten43.
Het Kiel Institute, dat de Duitse regering adviseert, heeft het geval BYD gekwantificeerd: minstens 3,4 mld. € aan directe subsidies tussen 2018 en 2022, of 1,1% van de omzet in 2020 en 3,5% in 2022. Bijna alle beursgenoteerde Chinese bedrijven ontvingen in 2022 subsidies44.
Een deel van deze steun komt in geen enkele subsidiepost voor.
Industriegrond die lokale overheden onder de marktprijs verkochten, vertegenwoordigde in 2019 alleen al 0,21% van het bbp, volgens CSIS45.
Kopers van elektrische voertuigen kregen premies, daarna een vrijstelling van aankoopbelasting van ongeveer $4.200 per voertuig in 2024 en 2025, volgens Kiel46.
Gesubsidieerde batterijfabrikanten verkopen goedkoper aan hun klanten uit de autosector, wat BYD indirect ten goede komt47.
De Europese Commissie rondde haar anti-subsidieonderzoek af in oktober 2024. Ze legde voor vijf jaar compenserende rechten op van 17,0% voor BYD, 18,8% voor Geely en 35,3% voor SAIC48. Peking betwist deze conclusies en heeft de zaak voorgelegd aan de WTO49.
Bijlage F
De methode in detail
De vijf stappen, samengevat in hoofdstuk 4, met de planning van het programma.
Stap 1 · Week 1 tot 2
Alles begint bij de strategische visie
In China begint alles bij een richting: het vijfjarenplan, de missie van BYD, de roadmap van XPENG tot 2030. Zonder richting wordt een transformatie een verzameling proofs of concept die nooit opschalen.
De visiepagina, drie tot vijf jaar vooruit
Waar het bedrijf wil winnen.
Wat de productie mogelijk moet maken in doorlooptijden, kosten, kwaliteit en flexibiliteit.
Drie tot vijf prioriteiten, gekwantificeerd in P&L-impact.
Dit is een businessvisie, waarin data en AI middelen zijn. Verbeteringen vanaf de werkvloer moeten worden aangemoedigd, maar grote transformaties moeten deze visie dienen, met genoeg impact om hun kosten te rechtvaardigen. Na goedkeuring door het directiecomité filtert de visie elke keuze. De CEO draagt haar persoonlijk uit, met korte boodschappen.
Stap 2 · Week 2 tot 8
De diagnose meet de kloof tussen de visie en de werkvloer
In vier tot acht weken toetst de diagnose de visie aan de werkelijkheid, via interviews op het hoofdkantoor en op de vestigingen, bezoeken ter plaatse en een analyse van de bestaande data. Elke bevinding wordt aan meerdere bronnen getoetst en daarna gegroepeerd per overkoepelend probleem, ongeacht de vestiging.
Altijd onderzocht
De werkelijke staat van de data
Altijd onderzocht
De volwassenheid van de rituelen op de werkvloer
Altijd onderzocht
Het vermogen van IT om op te schalen
De diagnose levert een tiental bewezen bevindingen op en een kaart van kandidaat-use-cases.
Stap 3 · Einde maand 2
Na de terugkoppeling versoepelt een Notre-Dame-plan de regels
Bij de terugkoppeling kiest het directiecomité drie pilots met een impact-inspanningsmatrix, gefilterd door de visie. Het geeft de voorkeur aan frequente, herhaalbare en meetbare gevallen, waaronder één waar het probleem acuut is en de wil om te handelen groot. Voor elke pilot legt het schriftelijk de sponsor, het budget, de governance en de criteria vast om hem binnen het kwartaal uit te rollen of te stoppen, evenals de uitzonderingen op groepsregels die de iteratiesnelheid afremmen.
In detail
Deze beslissing speelt in op een veelvoorkomend probleem. In het Westen slagen de meeste pilots en lopen ze daarna vast. De blokkade kan komen van een inkoopcyclus, van personeelsvertegenwoordigers die te laat worden geraadpleegd, van middenkader waarvan de doelstellingen niet zijn veranderd, van een IT-roadmap die voor achttien maanden vastligt, of van een bestuurder die liever nog een pilot start dan knopen doorhakt. Elk van deze remmen is redelijk. Samen maken ze van een technologie van zes maanden een transformatie van drie jaar, uitgerold met twee generaties vertraging.
Notre-Dame de Paris tijdens de wederopbouw. Foto Wikimedia Commons.
Het Notre-Dame-plan
Naar het voorbeeld van de bijzondere wet waarmee de kathedraal in iets meer dan vijf jaar kon worden herbouwd. Binnen een afgebakende scope en termijn wordt de transformatie vrijgesteld van een deel van de administratieve en IT-beperkingen, en worden de menselijke obstakels vooraf aangepakt. In de praktijk:
kortere goedkeuringen;
vereenvoudigde inkoop onder een vastgestelde drempel;
een beveiligde sandbox om tools te testen zonder te wachten op hun integratie in het informatiesysteem;
werknemersvertegenwoordigers die vanaf de start betrokken zijn;
doelstellingen van het middenkader die worden herschreven om de transformatie te dienen.
De versnelling komt van lichtere regels, zonder extra inspanning voor de teams.
Stap 4 · Zes maanden
Zes maanden pilots: snelheid van iteratie vóór perfectie
“Wie de les van het falen vergeet, zal opnieuw falen.”
Slogan op een van de bezochte locaties
De eerste verandering is cultureel: in de opbouwfases moet je afstappen van „in één keer goed“. De bedrijven die we bezochten starten vroeg en corrigeren onderweg. Te vaak wachten we op een perfect project, dat laat komt, of nooit.
De drie pilots lopen daarom parallel, en een ervan mag mislukken. Dat is ingecalculeerd, zolang hij snel mislukt en een les oplevert. Elke pilot wordt binnen het kwartaal uitgerold of gestopt, en geen enkele blijft zweven. Elke pilot volgt het pad dat we bij XPENG zagen:
1
Het proces stabiliseren met lean
2
De data opschonen
3
AI toevoegen, met applicaties die operators bouwen
De eerste resultaten moeten binnen de eerste honderd dagen zichtbaar en meetbaar zijn. Bijvoorbeeld een verbetering die operators voorstellen en uitrollen en die daarna publiekelijk wordt beloond, of een belangrijke leverancier die wordt ondersteund met een verbeterprogramma. Elk resultaat komt in een resultatenregister, gekwantificeerd ten opzichte van het startpunt.
Korte rituelen bouwen een cultuur van snelheid
Vier rituelen, geïnspireerd op wat we zagen, worden binnen enkele weken ingevoerd.
Elke dag
Een korte vergadering op de werkvloer, voor een bord voor visueel management.
Doorlopend
Een verbeterwedstrijd tussen teams, met gepubliceerde regels en beloningen.
Elke week
Een review die snel beslist, zodat een idee dat op vrijdag opkomt op maandag van start gaat.
Bij elk resultaat
Een zichtbare viering, waarbij de winst wordt gedeeld met wie die heeft behaald.
Een wekelijkse governance van één pagina volgt voortgang, risico's en besluiten. De werkgelegenheidsvraag wordt vanaf het begin behandeld: een plan voor vaardigheden en herplaatsing beschrijft wat mensen doen wanneer u automatiseert.
In maand zes
In de zesde maand beslist u over opschaling
De review in maand zes steunt op het resultatenregister, gecertificeerd door de controlling. Elke pilot is binnen zijn kwartaal al uitgerold of gestopt. De review beslist over gefaseerde replicatie, documenteert wat mislukte en actualiseert de visie voor de komende drie jaar.
De tijdlijn
Stap
Duur
Deliverable
Visie
Week 1 tot 2
Visiepagina goedgekeurd door het directiecomité, sponsor benoemd
Diagnose
Week 2 tot 8
Bewezen bevindingen, staat van de data, kaart van use cases
Terugkoppeling
Einde maand 2
Pilots gekozen, Notre-Dame-plan, beslissingscriteria op schrift
Pilots en rituelen
Zes maanden
Eerste resultaten in de eerste honderd dagen, rituelen ingevoerd, resultatenregister
Programmareview
Maand zes
Review van uitgerolde of gestopte pilots, plan voor gefaseerde replicatie
Bronnen
43. CSIS, Red Ink, mei 2022: voorzichtige schatting, zonder instrumenten die niet te kwantificeren zijn.
44. Kiel Institute, Foul Play?, april 2024, gerapporteerd door Bloomberg.
45. CSIS, Red Ink, mei 2022, p. 18.
46. Kiel Institute, april 2024, gerapporteerd door InsideEVs.
47. Kiel Institute, april 2024, gerapporteerd door Bloomberg.
48. Europese Commissie, Uitvoeringsverordening (EU) 2024/2754.
49. Verzoek om consultaties bij de WTO, gerapporteerd door Omnitrans.