Il loro sistema
Un quadro nazionale e quattro pilastri producono velocità, e questo modello si esporta già.
Un quadro nazionale e quattro pilastri producono la velocità cinese
Ciò che abbiamo visto si organizza intorno a quattro pilastri che si rafforzano a vicenda e producono un risultato misurabile: la velocità. Poggiano su un quadro nazionale che noi non abbiamo, e su un ecosistema di fornitori, scuole e specialisti locali. Questo modello comincia a essere esportato.
Il quadro nazionaleLo Stato fissa la direzione e aiuta, le aziende si impegnano, la nazione segue1 min
Lo Stato fissa la direzione e aiuta, le aziende si impegnano, la nazione segue
I quattro pilastri si basano su un quadro che funziona in tre tempi.
Le imprese cinesi avanzano così in un corridoio tracciato, che consente loro di investire in fretta e a lungo. La delegazione vi ha visto un ciclo continuo: ambizione, investimento, esecuzione, apprendimento, poi nuova ambizione.
Nel dettaglio
Le aziende si presentano anche come impegnate in un progetto nazionale: BYD vuole contribuire ad abbassare di un grado la temperatura del pianeta, XPENG accoglie le scuole nei suoi stabilimenti. Quando tutti vanno nella stessa direzione, le decisioni sono più rapide e lo sforzo dura. Un industriale occidentale deve compensare da solo ciò che questo quadro offre, oppure ottenerlo dalla sua filiera.
Il sistema ha un rovescio: nel 2025 Pechino ha lanciato una campagna contro la «concorrenza involutiva»19, dopo le guerre dei prezzi nell'automobile18 e nel solare.
Pilastro 1: Il processoGli stabilimenti cinesi padroneggiano il processo, dalla macchina al fornitore2 min
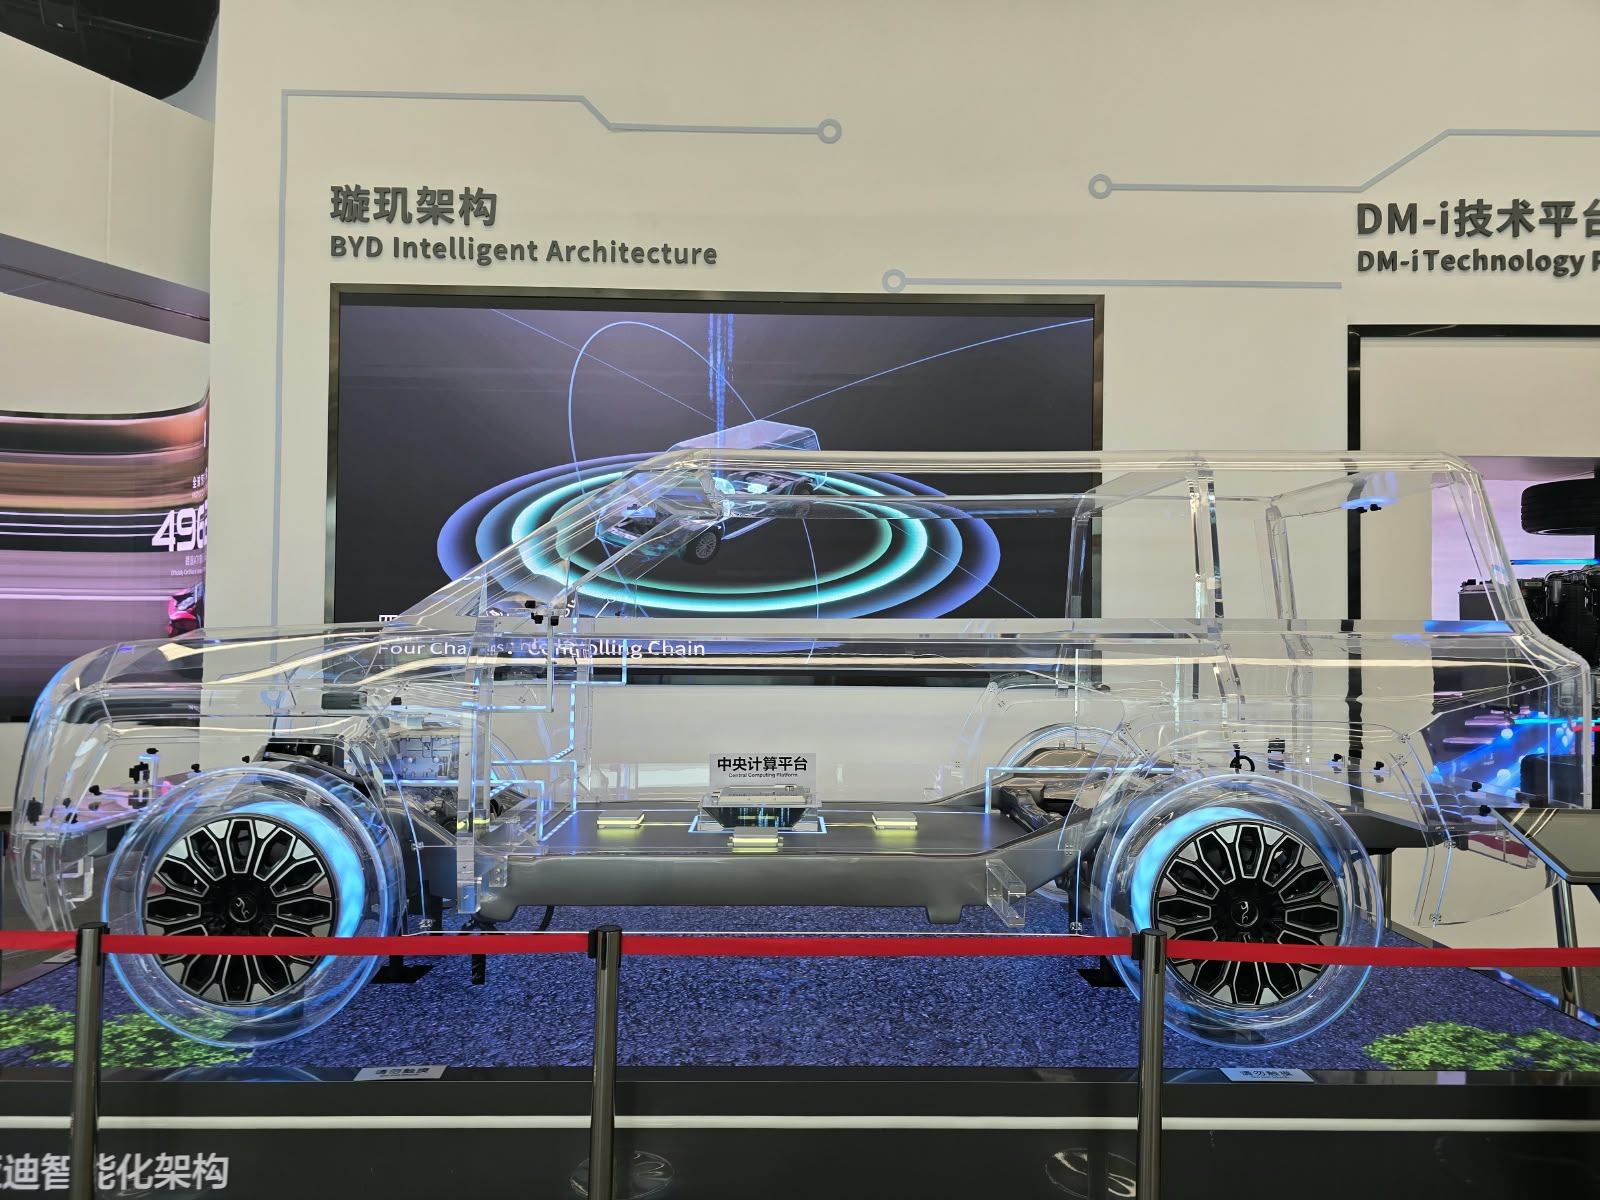
Costruiscono le proprie macchine, e formano e attrezzano i propri fornitori
Le aziende visitate progettano le proprie macchine critiche e tengono in casa i componenti più difficili: il 75 % delle macchine critiche da Honor, tutto tranne pneumatici e parabrezza da BYD, chip e telecamere da XPENG. I dettagli sono nelle pagine di Honor, BYD e XPENG.
Nel dettaglio
In un'auto, il componente più complesso era un tempo il motore termico. Oggi è la batteria. I cinesi hanno imparato a padroneggiarla su piccoli dispositivi elettronici, prima di passare ai veicoli. Nel frattempo, Stellantis ha dovuto fermare diversi stabilimenti francesi nell'ottobre 2026, per mancanza di batterie consegnate da ACC20.
Shein applica lo stesso principio ai suoi fornitori: nessun fornitore isolato potrebbe ammortizzare gli strumenti che mette loro a disposizione (vedi la pagina Shein).
Esternalizzando, l'Europa ha perso parte del suo know-how
Queste aziende padroneggiano il processo internamente, fino alla progettazione delle macchine. I nostri gruppi si accontentano spesso di integrazioni parziali e lavorano con fornitori poco integrati. La delegazione giudica il metodo cinese di miglioramento dei fornitori al tempo stesso intrusivo e collaborativo: un audit annuale di ogni fornitore, un programma di miglioramento e dieci anni di integrazione tecnica e dei dati.
Nel dettaglio
Per l'Occidente la conseguenza è diretta. Esternalizzando il circuito stampato ha perso il proprio know-how. A forza di delegare la produzione, il committente perde le conoscenze che il subfornitore accumula, e l'ecosistema locale che gli permetteva di reagire scompare. La ricerca di redditività a breve termine ha spesso prevalso su questa padronanza. Quando una catena di approvvigionamento si interrompe, questa dipendenza diventa un rischio.
- Elencare le macchine o i componenti su cui l'azienda ha perso il controllo.
- Internalizzare per prime le macchine di ispezione, perché è lì che si gioca il ciclo di feedback.
- Attrezzare alcuni fornitori chiave, oltre a sottoporli ad audit.
Gli ostacoli sono noti: il costo della trasformazione, la disponibilità delle competenze e la maturità dell'ecosistema locale. Il pragmatismo deve quindi restare la regola, come presso i nostri ospiti: l'uomo resta presente dove la tecnologia non è pronta o non è redditizia, dai test funzionali da Honor all'assemblaggio da AION e XPENG.
Pilastro 2: Il leanIn Huawei e BYD sono gli operatori a guidare il lean2 min
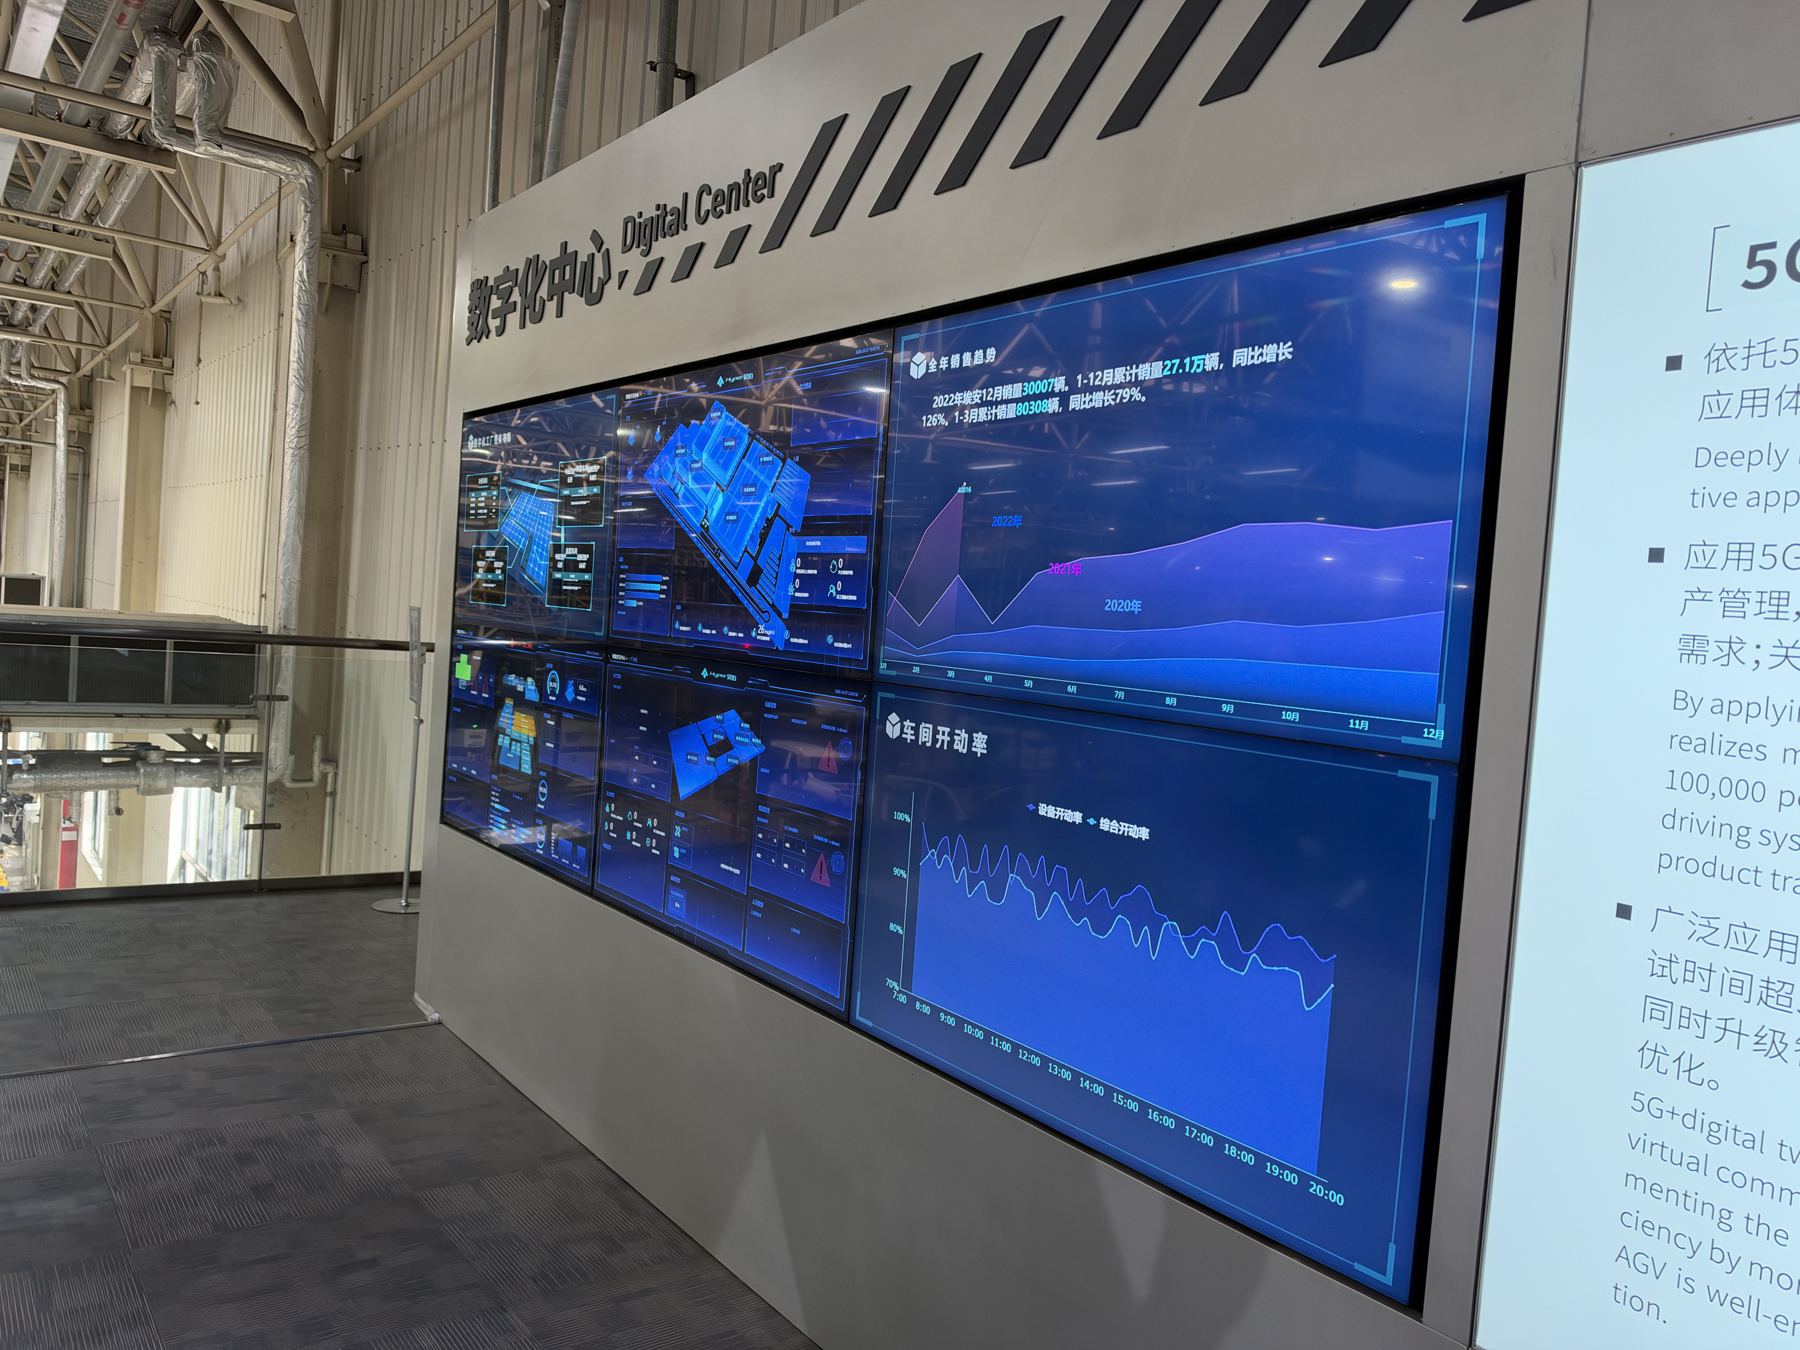
“Lo fanno e basta, non si pongono più domande.”
La delegazione
Il reparto migliora, e ogni guadagno viene premiato
In Honor il lean si appoggia ai team qualità e a operatori formati con grande regolarità. Il 5S si estende alle macchine, dalla tastiera all'etichetta.
Nel dettaglio
Da Huawei, ogni guadagno di produttività o di costo viene premiato dall'avvio dello stabilimento nel 2012. Da BYD, gli operatori propongono i miglioramenti degli standard, e metà del tempo guadagnato è dedicata alla formazione. Shein forma i suoi fornitori in cinque centri, con una certificazione per postazione.
Ciò che la delegazione porta a casa: disciplina e velocità decisionale
Diverse pratiche hanno sorpreso la delegazione: la formazione continua, anche durante le pause; la remunerazione dei progetti riusciti, in stipendio o in azioni; l'emulazione tra squadre attraverso il gioco. A ciò si aggiungono la cultura dello standard e della certificazione, e una disciplina di esecuzione. Un'idea menzionata un venerdì è partita il lunedì successivo. Tutti hanno notato il management visivo e una mentalità che accetta di fallire in fretta, a condizione di trarne una lezione.
Nel dettaglio
Interrogato sulla difficoltà di scalare, un responsabile di XPENG ha risposto che non è mai stato un collo di bottiglia, perché tutti vogliono vincere. Il contesto conta: una quotazione in borsa è attesa nei prossimi mesi, e quasi ogni dipendente vi ha interesse. La condivisione del valore conta: i team vedono un nuovo strumento come un mezzo per vincere.
Il contesto normativo e culturale è diverso in Europa. Alcuni meccanismi, ludici, di condivisione del valore o di disciplina nell'attuazione del lean, restano comunque facili da adattare e possono cambiare la mentalità. Per esempio:
- una gara di miglioramento tra team, con un premio economico chiaro;
- metà dei guadagni di produttività reinvestita nella formazione dei team;
- certificazione per postazione;
- un 5S che si estende alle macchine.
Una domanda sollevata dalla delegazione richiede ancora una risposta prima di qualsiasi lancio: che cosa fanno le persone quando si automatizza?
Pilastro 3: La R&SHuawei e BYD finanziano la R&S prima del dividendo1 min
“La ricerca deve venire prima del dividendo.”
La delegazione
La R&S può arrivare a un quarto del fatturato
Huawei destina quasi il 25 % del fatturato alla R&S, cioè 27 miliardi di dollariD. Vi lavorano 114 000 dipendenti, metà dell'organico, e l'azienda rivendica 165 000 brevetti22. La ricerca vi è prima di base, poi applicata con pragmatismo. Huawei dice di aver imparato da aziende come IBM, iniziando come loro subfornitore, poi adattandone i metodi.
Nel dettaglio
BYD ha portato la spesa in R&S a circa 8,5 miliardi di euro nel 2025, in aumento del 17 %23. Alla SCUT, un terzo dei fondi dell'università proviene dalle aziende (vedi la pagina SCUT).
Il divario di mezzi preoccupa la delegazione
XPENG, il cui core business è l'automobile, ci ha presentato il progetto di produrre in serie auto volanti e robot umanoidi entro la fine del 2026. Molti partecipanti sono stati colpiti dal ritmo di innovazione delle aziende visitate. Si chiedono se le proprie aziende potrebbero mobilitare simili mezzi finanziari.
Il dividendo spetta al consiglio di amministrazione. Al suo livello, un COO può riservare nel budget dei suoi stabilimenti una voce per la sperimentazione, avviare ogni anno un progetto con una scuola di ingegneria o un laboratorio e misurare il tempo tra un concetto e il suo avvio in produzione. Diversi membri della delegazione vogliono anche sostenere davanti al loro consiglio una R&S finanziata prima del dividendo e un capitalismo paziente, che investe su un orizzonte molto più lungo del trimestre o dell'anno.
Pilastro 4: I datiXPENG ha preparato i suoi dati prima di aggiungere l'IA2 min
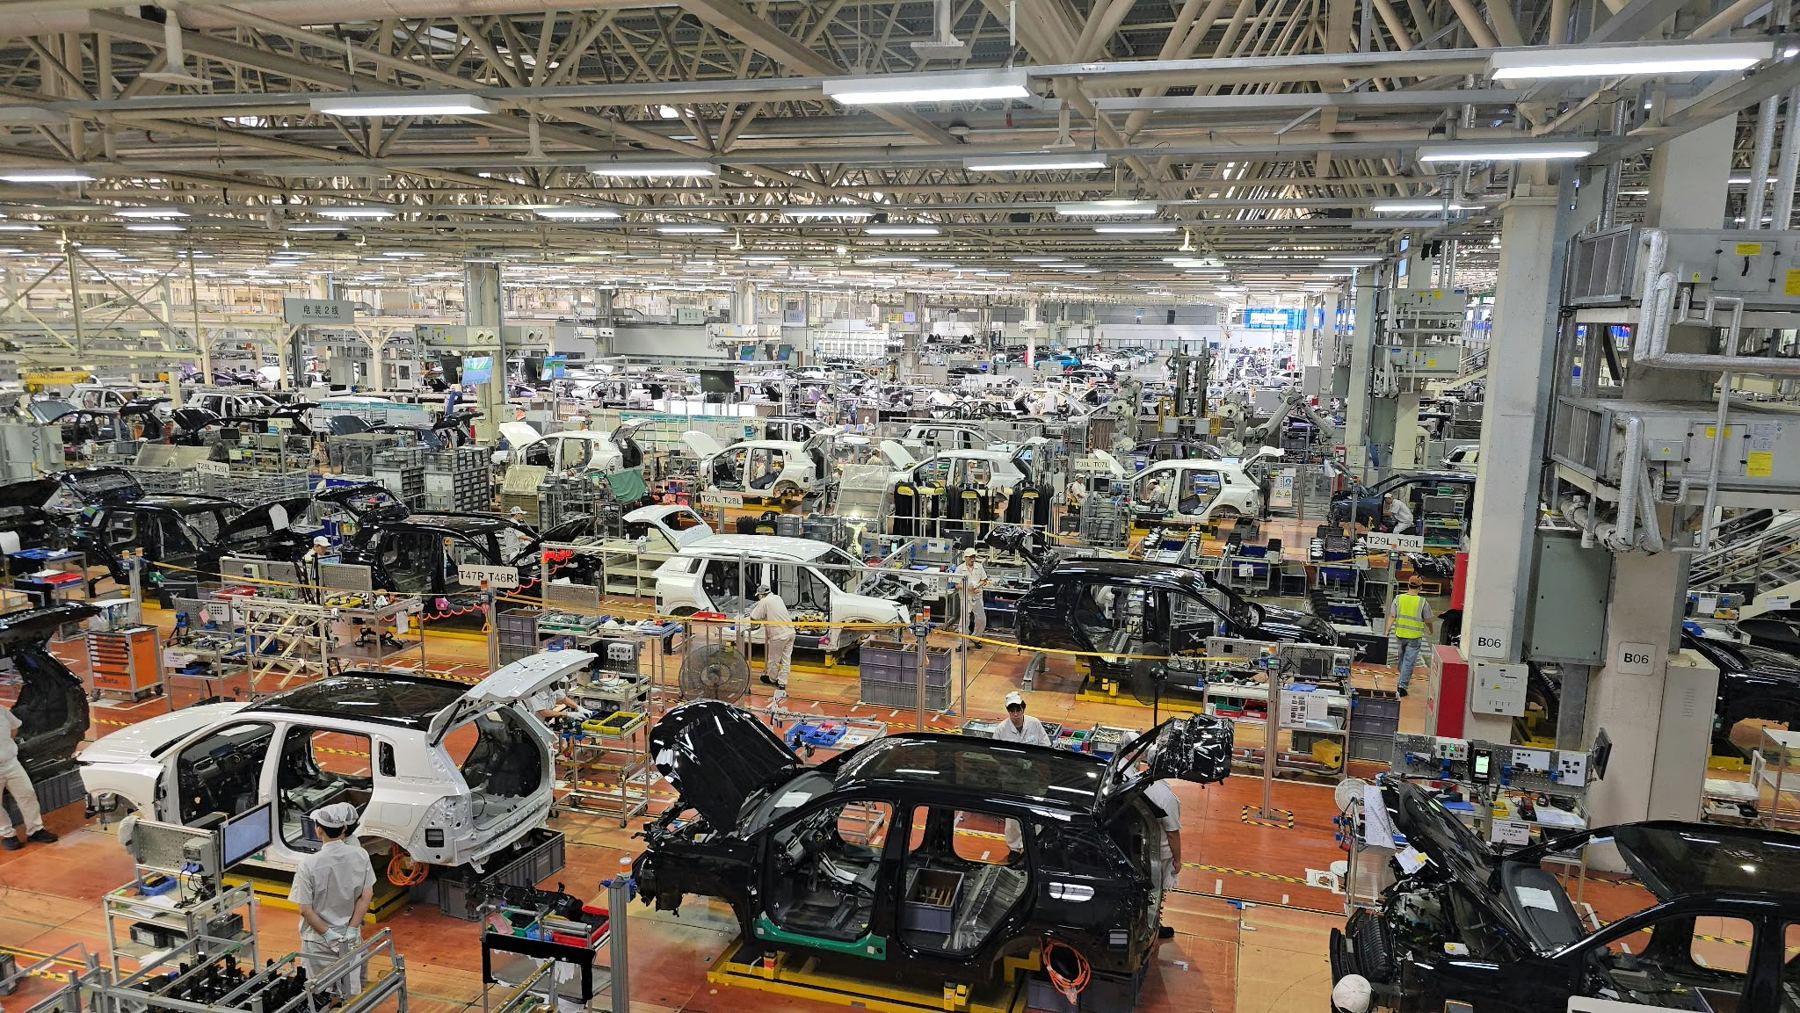
L'IA lavora sulla linea, implementata dagli operatori
La maggior parte delle aziende incontrate, come XPENG, BYD o Shein, si definisce prima di tutto un'azienda tecnologica, e solo dopo industriale.
Nel dettaglio
XPENG ha seguito un ordine preciso: prima migliorare il processo con le persone, poi raccogliere dati puliti e strutturati, e solo dopo aggiungere l'IA. La piattaforma no-code descritta nella pagina XPENG ne è il risultato. Ogni applicazione tratta un caso semplice, come la presenza o il corretto montaggio di un pezzo, un numero o un riferimento, a ciclo chiuso con il processo. L'obiettivo è che gli operatori migliorino da soli la propria postazione con l'IA.
I dati di produzione vengono puliti, versionati e governati per l'IA, fino al gemello digitale. La roadmap di XPENG va dalle telecamere nel 2025 alla decisione autonoma tra il 2028 e il 203027.
Da Vipshop, il sistema di pianificazione descritto nella pagina Vipshop fa partire circa l'80 % degli ordini alla data promessa. Il termine promesso è di 48 ore, qualunque sia la destinazione. Sono in prova agenti di IA28, a partire dai dati già raccolti.
La velocità di test conta più dell'IA
Per la delegazione, XPENG ha percorso l'80 % della strada verso una produzione guidata dall'IA, e la sua velocità di esecuzione conta più dell'IA stessa. Ne trae che una piattaforma di dati strutturata e governata è un prerequisito dell'IA.
In Europa l'IA è rimasta negli uffici
In Europa l'IA si sta affermando prima negli uffici. Nel 2025 la usava il 20% delle imprese UE con almeno dieci dipendenti, soprattutto per analizzare testi29. In Francia la Banque de France rileva che oltre due terzi delle imprese con almeno venti dipendenti usano l'IA generativa, per lo più nelle funzioni di supporto, con guadagni di produttività ancora limitati30.
Nel dettaglio
In Cina l'IA ha lavorato prima sulla linea. La tecnologia non è più un vincolo: gli stessi modelli, gli stessi strumenti e lo stesso cloud sono disponibili a Shenzhen, a Parigi o a Detroit, a poche settimane di distanza. Quando tutti possono comprare la stessa tecnologia, il divario si crea a monte del modello, nella preparazione dei dati.
Non abbiamo trovato statistiche affidabili sullo stato dei dati di produzione degli stabilimenti europei. L'esperienza di OSS Ventures, che ha visitato più di 1 000 siti produttivi, indica che è generalmente molto scarso. Raccomandiamo a ogni dirigente di misurare il proprio.
Velocità ed exportLa velocità e un modello che si esporta2 min
Il divario si misura in mesi di sviluppo e giorni di implementazione
Il divario si misura nello sviluppo, nell'implementazione e nella decisione. BYD dichiara un veicolo ogni 52 secondi.
Nel dettaglio
Da XPENG, una tecnologia comparsa circa sei mesi fa è già in produzione. Roland Berger collega questa velocità allo sviluppo parallelo di hardware e software, all'integrazione precoce dei fornitori e a processi decisionali più brevi31.
I gruppi cinesi si insediano in Europa
XPENG prevede di replicare all'estero, tra il 2026 e il 2030, gli stabilimenti collaudati in Cina: simulati su un gemello digitale prima di essere costruiti, poi gestiti a distanza.
Questi gruppi arrivano in Europa con i loro stabilimenti, i loro software e i loro fornitori.
Limiti reali: controllo dell'aspetto, IA poco dimostrata
Alcuni membri della delegazione dubitano che questi stabilimenti siano molto più performanti di quelli europei in produzione. Tutti li giudicano più avanzati, molto trasparenti e soprattutto più veloci.
Nel dettaglio
Il controllo complesso di aspetto e colore resta spesso umano, anche presso i migliori, e il marchio, l'heritage e la finitura restano i nostri punti di forza. Da Shein e Vipshop, il discorso sull'IA è rimasto generico, senza dimostrazione. Questi limiti cambiano in fretta: se Huawei tiene nove persone su una linea, è per un calcolo di redditività, e questo calcolo cambia con il costo dei robot.
Nulla di ciò che abbiamo visto garantisce che resteranno tali.
Margini ed esportazioniLe auto cinesi arrivano in Europa1 min
Nel 2025 le esportazioni di auto cinesi sono cresciute del 30%, e la quota dei marchi cinesi in Europa è raddoppiata in un anno. BYD resta redditizia pur abbassando i prezzi.
Il margine netto di BYD, 4% nel 2025, è vicino ai suoi sussidi diretti, stimati dall'istituto di Kiel al 3,5% del fatturato nel 2022 (vediAllegato E). Le due cifre non riguardano lo stesso anno. Il divario di margine con Volkswagen dipende quindi in buona parte dal sostegno pubblico. Ciò che vale la pena copiare sta nelle scelte di progettazione, nella velocità decisionale e nell'integrazione dei fornitori.
2025: una guerra dei prezzi che pesa sui fornitori
- Prezzi spinti sotto la soglia di redditività
- Fornitori pagati in ritardo
- La dipendenza dal sostegno pubblico
- Le scelte di progettazione (60% del divario di costo)
- Catene decisionali corte
- Fornitori coinvolti presto
Margine netto di BYD calcolato: 32,6 mld ¥ di utile su 804 mld ¥ di fatturato. Volkswagen: 6,9 mld € su 321,9 mld €. Entrambi sono margini netti.
Fonti
15. 15° piano quinquennale, adottato il 12 marzo 2026: Caixin, 5 marzo 2026; Implicator, che cita Reuters.
17. CarNewsChina, 8 giugno 2026, che cita CCTV.
18. Associated Press, 3 luglio 2025: tagli di prezzo di BYD su oltre 20 modelli nel maggio 2025, seguiti dai concorrenti.
19. Bloomberg, ripreso da The Star, 14 luglio 2025.
20. Stellantis, annuncio del 29 settembre 2026, riportato da ABC Bourse.
22. Presentazione interna di Huawei, non pubblica: previsione 2026.
23. CnEVPost, 27 marzo 2026, sulla base dei risultati di BYD.
24. National Bureau of Statistics of China, spesa in R&S 2025.
25. SIES, Note flash n. 16, luglio 2026.
26. Eurostat, spesa in R&S 2024, dicembre 2025.
27. Informazioni presentate da XPENG durante la visita.
28. Visita a Vipshop, Guangzhou, 29 ottobre 2026.
29. Eurostat, uso dell'IA nelle imprese, 2025.
30. Banque de France, bollettino n. 266, settembre 2026.
31. Roland Berger, China Speed, marzo 2026.
32. Reuters, 9 giugno 2026, tramite EVwire; IAA Mobility, gennaio 2026; S&P Global Mobility, maggio 2026 ; L'Automobiliste, 20 maggio 2026.
50. BYD, risultati 2025, tramite CnEVPost ; Volkswagen, relazione annuale 2025 ; Stellantis, risultati 2025.
51. CAAM, su dati delle dogane cinesi, tramite Gasgoo.
52. Dataforce, luglio 2026, tramite New Mobility.
53. AP, luglio 2025 ; Bloomberg, luglio 2025.
D. Dato presentato dall'azienda durante la visita: stato completo nella pagina stato dei dati.