Onze aannames
Het Chinese voordeel komt uit zijn systeem, veel meer dan uit loonverschillen of een bevoorrechte toegang tot grondstoffen.
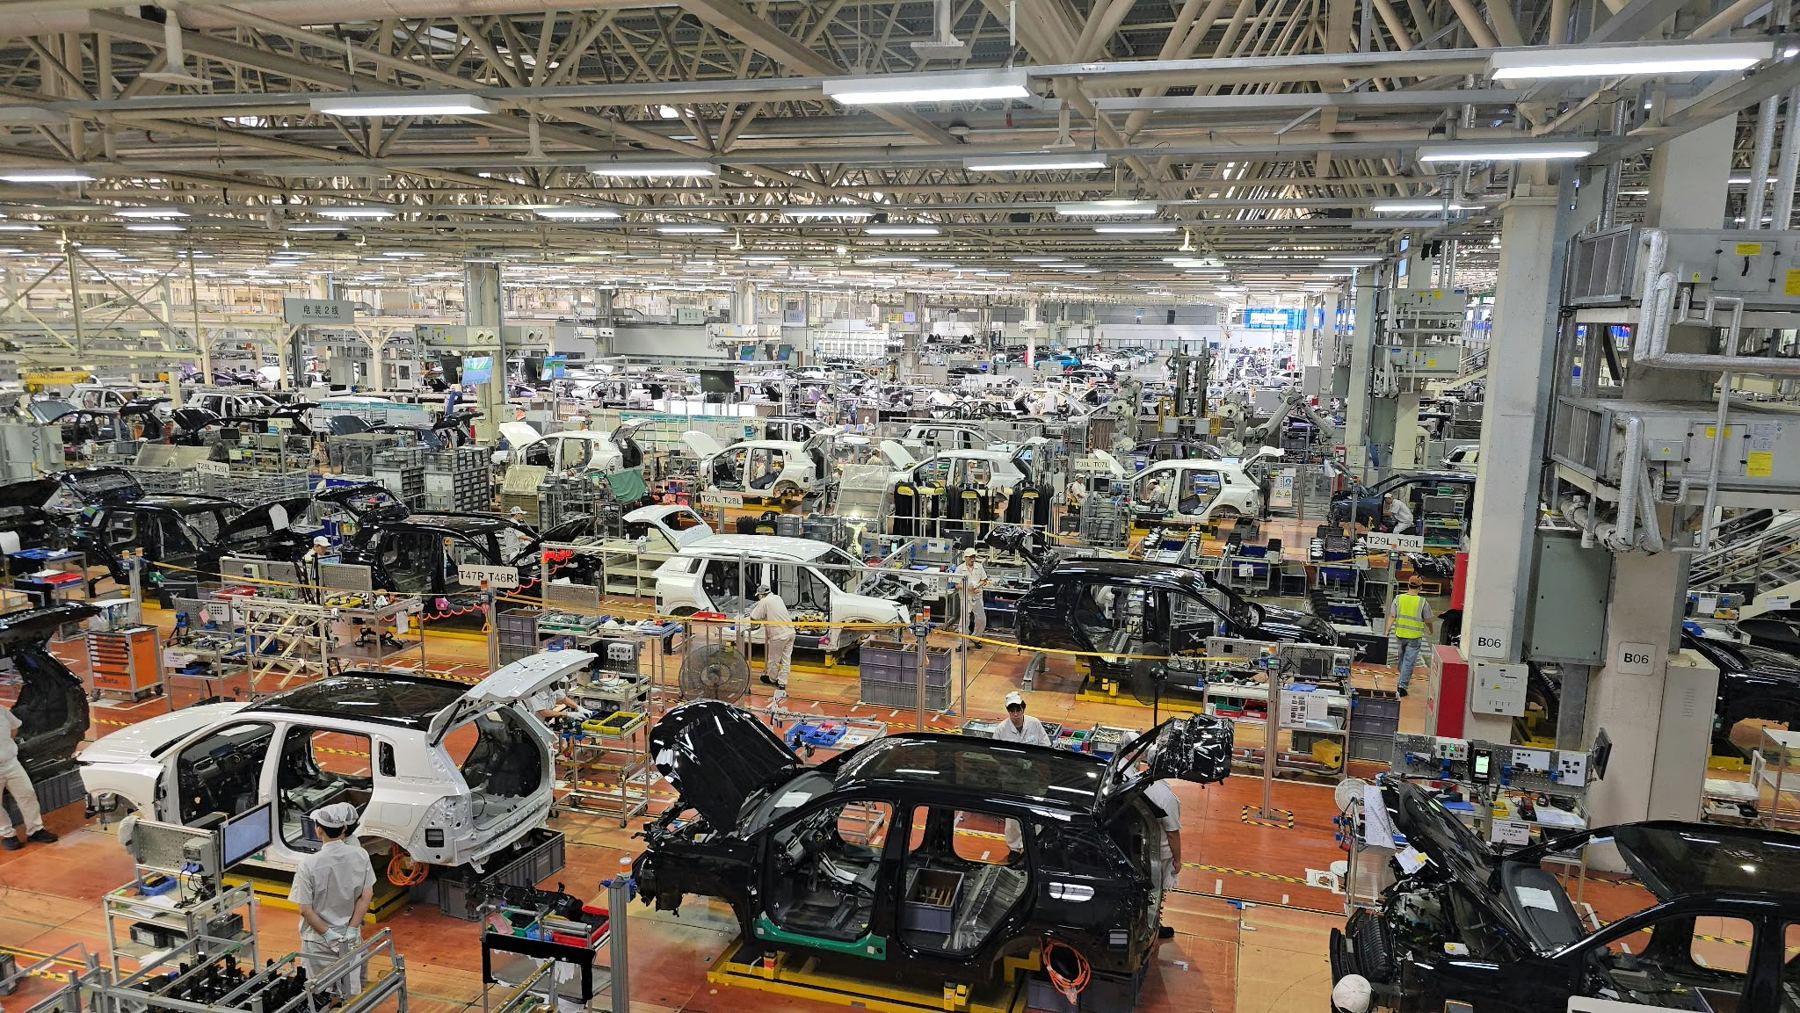
Velen van ons hadden nog het beeld van de werkplaats van de wereld: overvloedige arbeid, lage kosten, producten die eerst gekopieerd en daarna verbeterd worden. Drie cijfers volstaan om dat beeld te kantelen.
Geautomatiseerde fabrieken die hun eigen machines ontwerpen
Het loon verklaart maar een deel van de achterstand
Lange tijd was de reflex om het prestatieverschil toe te schrijven aan arbeidskosten. Arbeid is in China inderdaad veel goedkoper dan in West-Europa. Een productiemedewerker verdient er gemiddeld ongeveer € 900 per maand4, minder dan de helft van het bruto minimumloon in Frankrijk (€ 1.823) of Duitsland (€ 2.343)5. Bij de grote werkgevers in de baai verdienen de operators met wie wij spraken tussen € 1.000 en € 1.200.
Het geldt niet overal in Europa
Het zegt niets over snelheid
Het weegt weinig op een geautomatiseerde lijn
Volgens Roland Berger komt ongeveer 60 % van het kostenverschil voort uit beslissingen over ontwerp en architectuur van het productiesysteem. Volgens het adviesbureau komt de Chinese snelheid voort uit beslissingen over productontwerp, de complexiteit van het assortiment en de leveranciersbasis6.
Automotive, productiekosten in Europa = 100. As ingekort tot 70 tot 100 om de kloof te tonen.
OSS-berekening op basis van Roland Berger, automotive. De middenwaarden (−15, −10) zijn afgeleid uit de gepubliceerde bandbreedte van 20 tot 30%. Bron: Roland Berger, China Speed, maart 2026.
Ze ontwerpen hun eigen chips en camera's
Subsidies wegen mee, maar verklaren niet alles
Volgens CSIS besteedt China minstens 1,73% van zijn bbp aan industriebeleid8. In 2024 legde de Europese Unie compenserende heffingen tot 35,3 % op zijn elektrische voertuigen9. Bijlage E beschrijft deze steun. Die verklaart een deel van het prijsverschil. Een ontwikkeling die van 40 naar 24 maanden is teruggebracht, verklaart ze niet. Ze maakt deel uit van een systeem waarin de staat de koers bepaalt en het risico deelt, beschreven in hoofdstuk 3.
Chinese groepen komen naar Europa, en de volgende sectoren zijn al aangewezen
In detail
Andere Europese studies wijzen in dezelfde richting.
- Het Franse Haut-commissariat à la Stratégie et au Plan meet kostenverschillen van 30 tot 40% bij vergelijkbare kwaliteit. Het beschrijft een samenhangend industrieel systeem dat op korte termijn moeilijk na te bootsen is10, en leidt daar publieke antwoorden uit af: importheffingen of een zwakkere euro.
- BCG schat dat zonder transformatie bijna 1.000 mld. $ aan industriële waarde uit West-Europa zou kunnen verdwijnen.
- Het Mercator Institute for China Studies noemt de volgende sectoren die gevaar lopen: halfgeleiders, werktuigmachines, IT-apparatuur, medische hulpmiddelen en farmaceutica11.
- Volgens Rhodium Group schrappen Duitse autofabrikanten al banen in het hoogste tempo sinds 200812.
Het publieke kader beweegt intussen traag. Bijna twee jaar na het rapport-Draghi is ongeveer 30% van de 567 aanbevelingen uitgevoerd13. Onze studie spreekt deze diagnoses niet tegen. Ze voegt eraan toe dat een deel van de kloof terug te voeren is op beslissingen die elk bedrijf kan nemen zonder te wachten.
Het voordeel zit in het systeem
In het innovatiecentrum van Shein in Guangzhou werd ons uitgelegd dat de middelen van de Chinese keten, namelijk stoffen, fabrieken en logistiek, ook voor andere merken toegankelijk zijn. Het voordeel dat Shein claimt, zit in zijn geïntegreerde systeem, zijn modellen en het beheer van zijn leveranciers14.
Als het voordeel uit exclusieve toegang kwam, konden we niets doen. Het komt uit beslissingen over het systeem, dus een deel ervan is na te bootsen.
1. IFR, World Robotics 2026, persbericht van 24 september 2026.
2. McKinsey, Automotive product development, augustus 2025.
3. BCG, The Factory of the Future Is Redrawing the Competitive Map of Global Manufacturing, juni 2026: ongeveer 1.030 miljard dollar in West-Europa en de Noordse landen.
4. National Bureau of Statistics of China, gemiddelde lonen 2025; omgerekend tegen 7,47 yuan voor € 1.
5. Eurostat, minimumlonen op 1 januari 2026.
6. Roland Berger, China Speed, maart 2026.
7. World Economic Forum, Global Lighthouse Network, juni 2026; uitsplitsing per land volgens CGTN, 24 augustus 2026.
8. CSIS, Red Ink, mei 2022: voorzichtige schatting, zonder instrumenten die niet te kwantificeren zijn.
9. Europese Commissie, Uitvoeringsverordening (EU) 2024/2754.
10. Haut-commissariat à la Stratégie et au Plan, L'industrie européenne face au rouleau compresseur chinois, februari 2026.
11. MERICS, Concurrence chinoise : l'Europe sous pression (A. Vasselier).
12. Rhodium Group, februari 2026, geciteerd door het German Marshall Fund.
13. Institut Montaigne, Rapport Draghi : l'Europe au rendez-vous ?, juni 2026.
14. Bezoek aan het innovatiecentrum van Shein, Guangzhou, 28 oktober 2026.
D. Cijfer dat het bedrijf tijdens het bezoek presenteerde: volledige status op de pagina status van de cijfers.