Su sistema
Un marco nacional y cuatro pilares producen velocidad, y este modelo ya se exporta.
Un marco nacional y cuatro pilares producen la velocidad china
Lo que vimos se organiza en torno a cuatro pilares que se refuerzan mutuamente y producen un resultado medible: la velocidad. Se apoyan en un marco nacional que no tenemos, y en un ecosistema de proveedores, escuelas y especialistas locales. Este modelo empieza a exportarse.
El marco nacionalEl Estado fija el rumbo y ayuda, las empresas se comprometen, la nación sigue1 min
El Estado fija el rumbo y ayuda, las empresas se comprometen, la nación sigue
Los cuatro pilares se apoyan en un marco que funciona en tres tiempos.
Las empresas chinas avanzan así por un corredor señalizado, que les permite invertir rápido y durante mucho tiempo. La delegación vio en ello un ciclo continuo: ambición, inversión, ejecución, aprendizaje y, después, nueva ambición.
En detalle
Las empresas se presentan además como comprometidas con un proyecto nacional: BYD quiere contribuir a bajar un grado la temperatura del planeta, XPENG recibe a escuelas en sus fábricas. Cuando todos van en la misma dirección, las decisiones son más rápidas y el esfuerzo perdura. Un industrial occidental debe compensar solo lo que aporta este marco, u obtenerlo de su sector.
El sistema tiene un reverso: en 2025, Pekín lanzó una campaña contra la «competencia involutiva»19, tras las guerras de precios en el automóvil18 y en la energía solar.
Pilar 1: El procesoLas fábricas chinas dominan su proceso, de la máquina al proveedor2 min
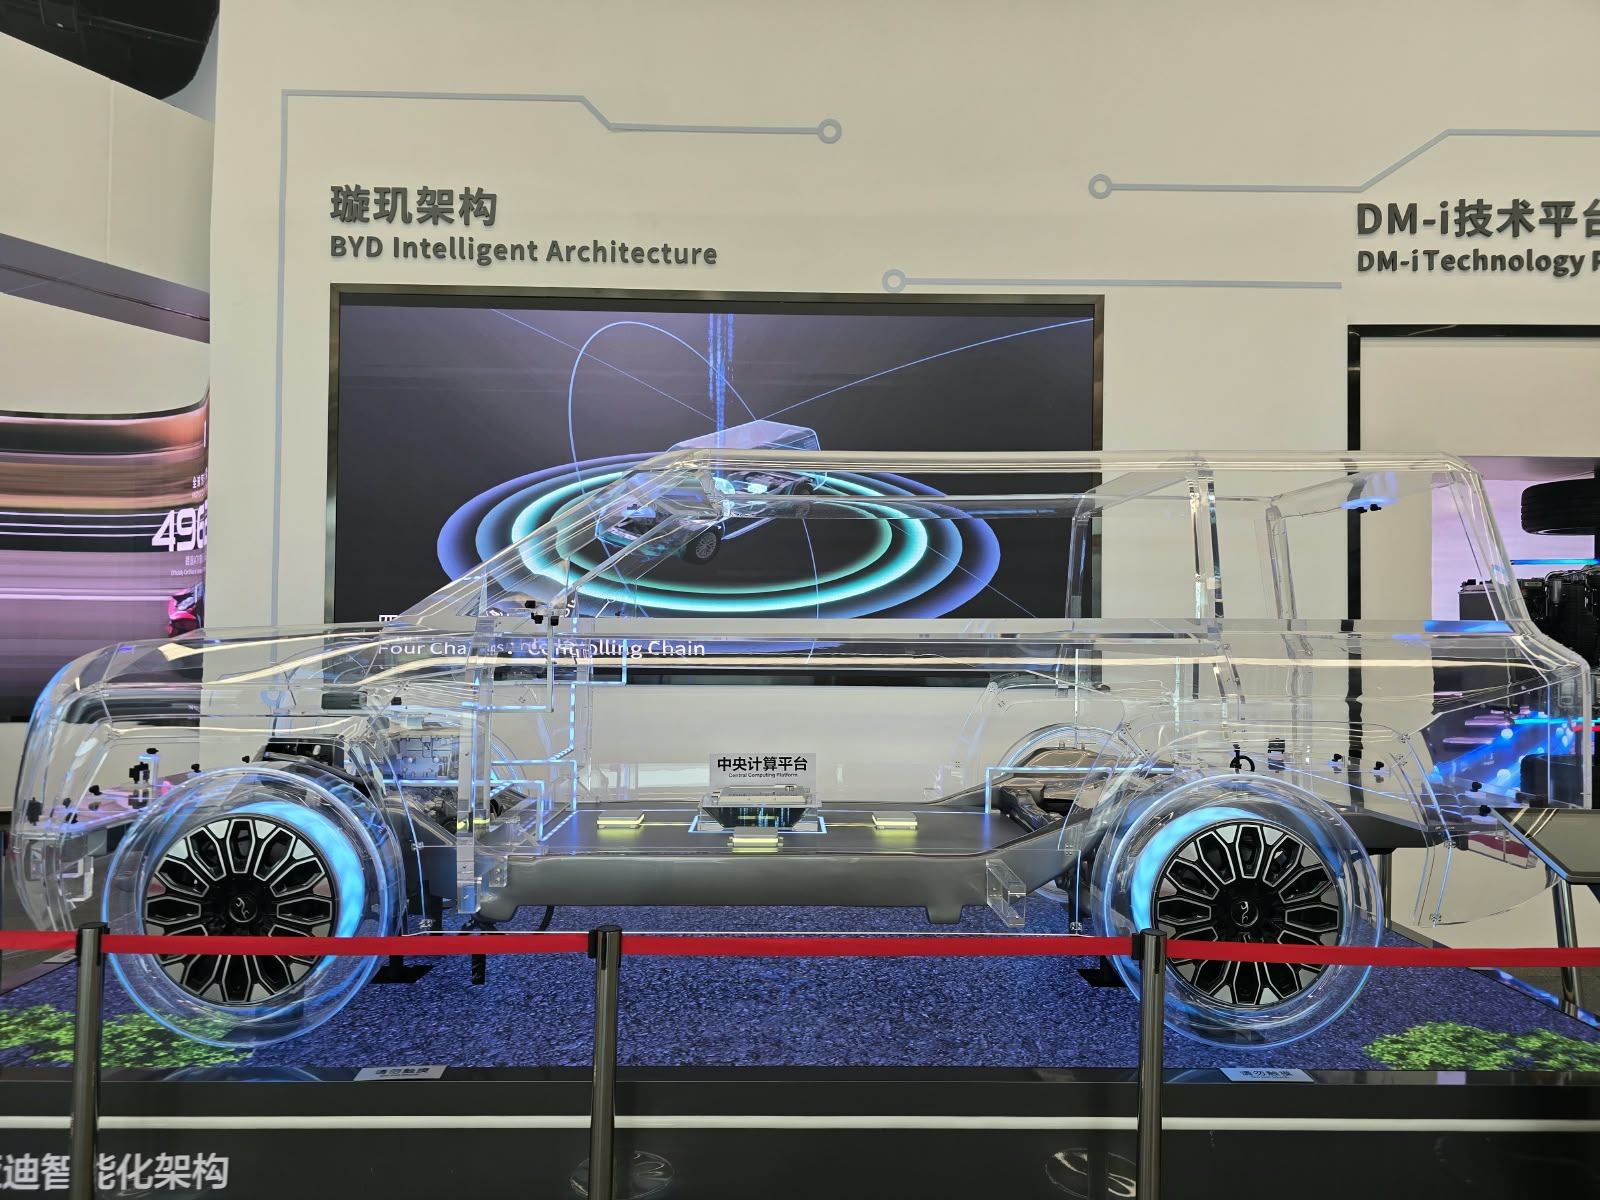
Construyen sus máquinas, y forman y equipan a sus proveedores
Las empresas visitadas diseñan sus máquinas críticas y mantienen en casa los componentes más difíciles: el 75 % de las máquinas críticas en Honor, todo salvo los neumáticos y los parabrisas en BYD, chips y cámaras en XPENG. El detalle está en las páginas de Honor, BYD y XPENG.
En detalle
En un coche, la pieza más compleja era antes el motor térmico. Hoy es la batería. Los chinos aprendieron a dominarla en pequeños aparatos electrónicos, antes de pasar a los vehículos. Mientras tanto, Stellantis tuvo que parar varias fábricas francesas en octubre de 2026 por falta de baterías entregadas por ACC20.
Shein aplica el mismo principio a sus proveedores: ningún proveedor aislado podría amortizar las herramientas que les proporciona (ver la página de Shein).
Al subcontratar, Europa perdió parte de su saber hacer
Estas empresas dominan su proceso internamente, hasta el diseño de las máquinas. Nuestros grupos se conforman a menudo con integraciones parciales y trabajan con proveedores poco integrados. La delegación considera el método chino de mejora de proveedores a la vez intrusivo y colaborativo: una auditoría anual de cada proveedor, un programa de mejora y diez años de integración técnica y de datos.
En detalle
Para Occidente, la consecuencia es directa. Al subcontratar el circuito impreso, perdió su saber hacer. A fuerza de delegar la fabricación, el contratista pierde el conocimiento que acumula el subcontratista, y desaparece el ecosistema local que le permitía reaccionar. La búsqueda de rentabilidad a corto plazo se ha impuesto a menudo sobre este dominio. Cuando una cadena de suministro se rompe, esta dependencia se convierte en un riesgo.
- Enumere las máquinas o componentes sobre los que la empresa ha perdido el control.
- Internalice primero las máquinas de inspección, porque ahí se juega el bucle de retroalimentación.
- Equipe a algunos proveedores clave, además de auditarlos.
Los frenos son conocidos: el coste de la transformación, la disponibilidad de competencias y la madurez del ecosistema local. El pragmatismo debe seguir siendo la regla, como en nuestros anfitriones: el ser humano sigue presente allí donde la tecnología no está lista o no es rentable, desde las pruebas funcionales en Honor hasta el montaje en AION y XPENG.
Pilar 2: El leanEn Huawei y BYD, los operarios impulsan el lean2 min
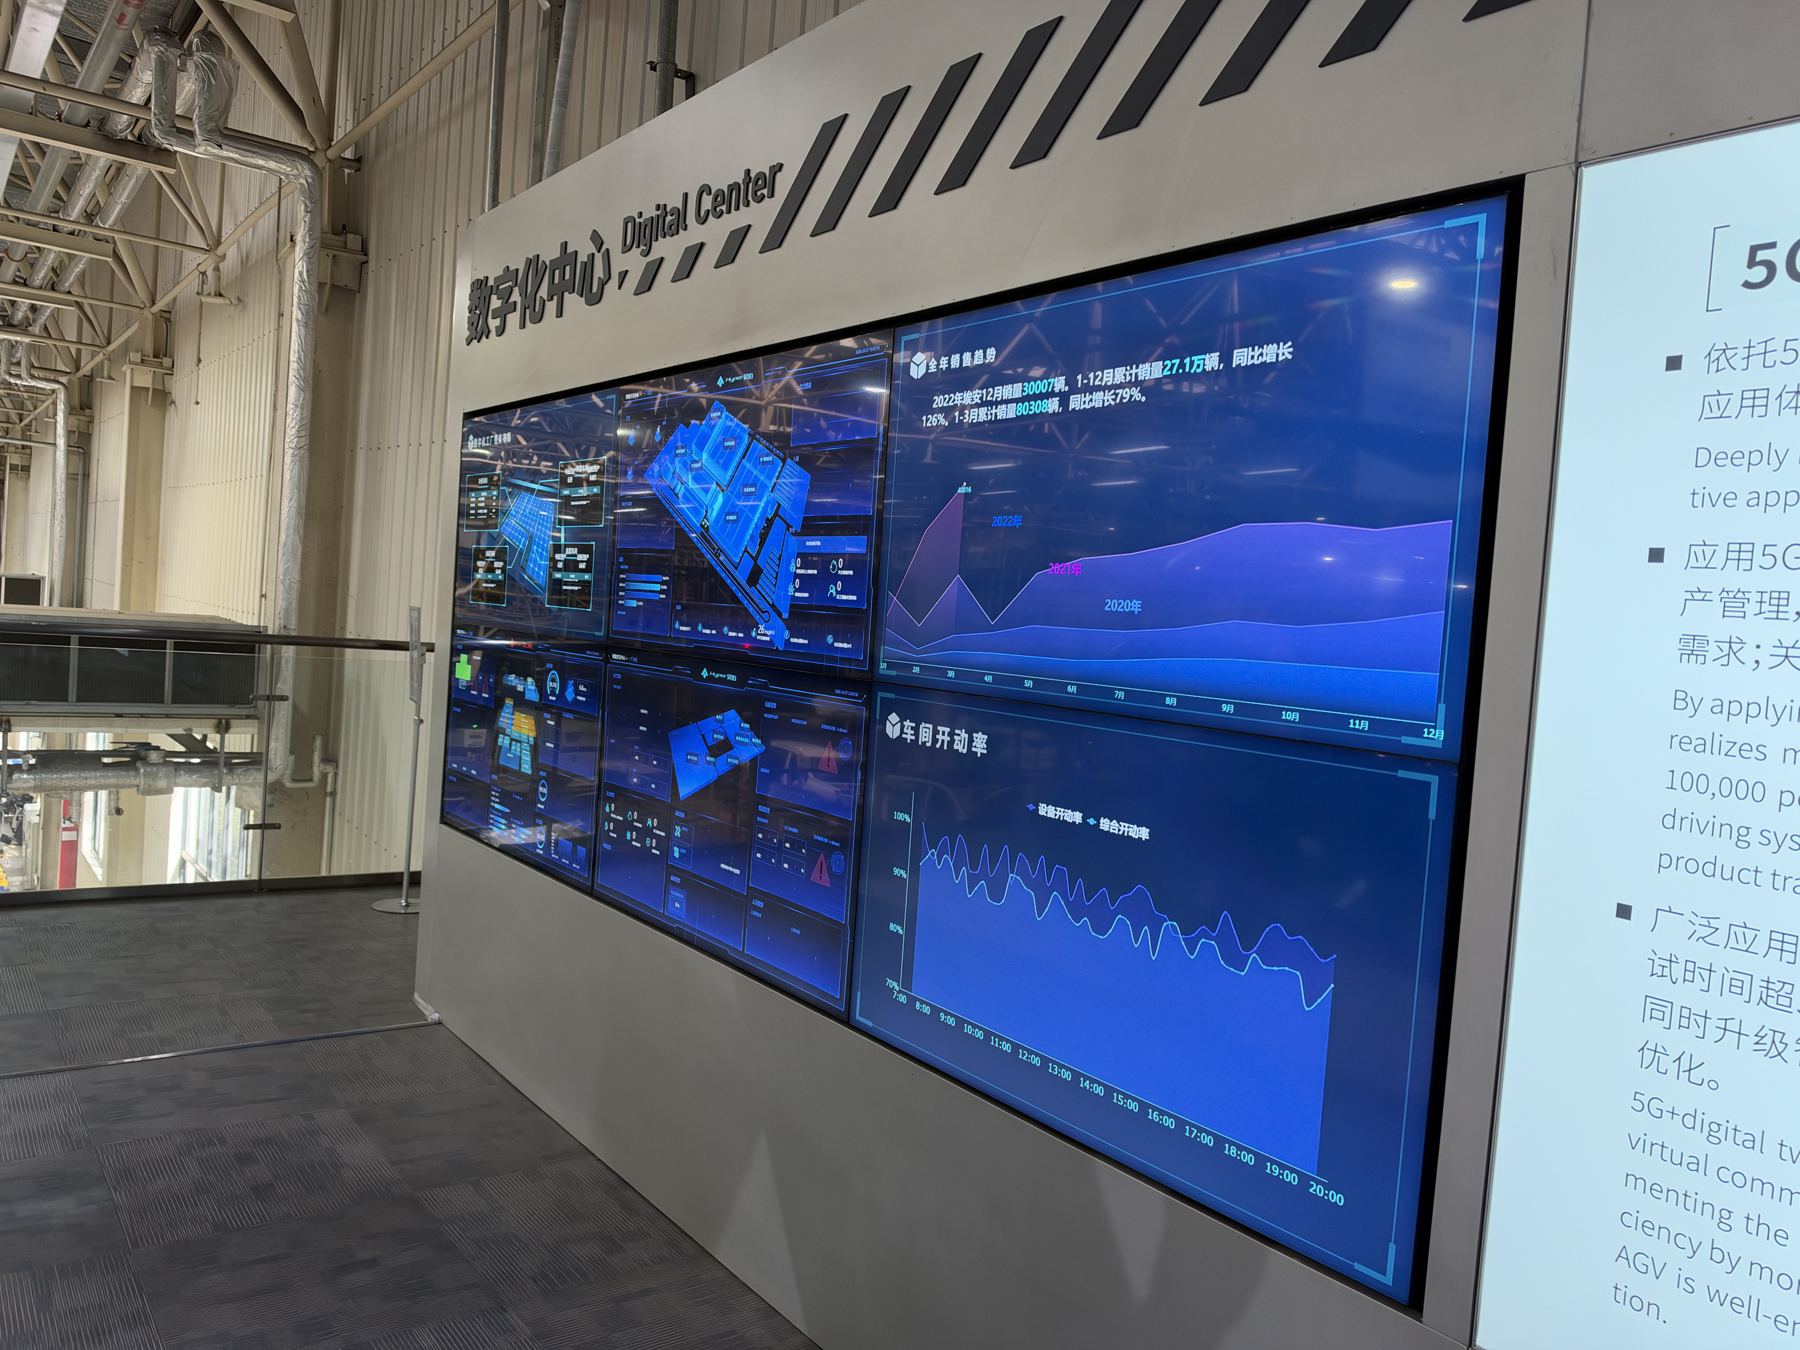
“Simplemente lo hacen, ya no se hacen preguntas.”
La delegación
El taller mejora, y cada ganancia se recompensa
En Honor, el lean se apoya en los equipos de calidad y en operarios que reciben formación muy a menudo. Las 5S se extienden a las máquinas, del teclado a la etiqueta.
En detalle
En Huawei, cada ganancia de productividad o de coste se recompensa desde la puesta en marcha de la fábrica en 2012. En BYD, los operarios proponen las mejoras de los estándares, y la mitad del tiempo ganado se dedica a la formación. Shein forma a sus proveedores en cinco centros, con una certificación por puesto.
Lo que retiene la delegación: disciplina y rapidez de decisión
Varias prácticas sorprendieron a la delegación: la formación continua, incluso durante las pausas; la remuneración de los proyectos exitosos, en salario o en acciones; la emulación entre equipos mediante el juego. A ello se suman la cultura del estándar y de la certificación, y una disciplina de ejecución. Una idea mencionada un viernes arrancó el lunes siguiente. Todos destacaron la gestión visual y una mentalidad que acepta fracasar rápido, siempre que se saque una lección.
En detalle
Preguntado por la dificultad de escalar, un responsable de XPENG respondió que nunca había sido un cuello de botella, porque todos quieren ganar. El contexto importa: se espera una salida a bolsa en los próximos meses, y casi todos los empleados tienen interés en ella. El reparto del valor importa: los equipos ven una nueva herramienta como un medio para ganar.
El entorno normativo y cultural es diferente en Europa. Algunos mecanismos, lúdicos, de reparto del valor o de disciplina en la aplicación del lean, siguen siendo fáciles de adaptar y pueden cambiar la mentalidad. Por ejemplo:
- un concurso de mejora entre equipos, con una recompensa económica clara;
- la mitad de las ganancias de productividad reinvertida en la formación de los equipos;
- certificación por puesto;
- unas 5S que se extienden a las máquinas.
Una pregunta planteada por la delegación aún necesita respuesta antes de cualquier lanzamiento: ¿qué hacen las personas cuando se automatiza?
Pilar 3: La I+DHuawei y BYD financian la I+D antes del dividendo1 min
“La investigación debe ir antes que el dividendo.”
La delegación
La I+D puede alcanzar una cuarta parte de la facturación
Huawei dedica casi el 25 % de su facturación a I+D, es decir, 27 000 millones de dólaresD. Trabajan en ella 114 000 empleados, la mitad de la plantilla, y la empresa reivindica 165 000 patentes22. Allí la investigación es primero básica y luego se aplica con pragmatismo. Huawei dice haber aprendido de empresas como IBM, empezando como su subcontratista y adaptando después sus métodos.
En detalle
BYD elevó su gasto en I+D a unos 8.500 millones de euros en 2025, un 17 % más23. En la SCUT, un tercio de los fondos de la universidad procede de las empresas (ver la página de SCUT).
La diferencia de medios preocupa a la delegación
XPENG, cuyo negocio principal es el automóvil, nos presentó su proyecto de producir en serie coches voladores y robots humanoides antes de finales de 2026. Muchos participantes quedaron impresionados por el ritmo de innovación de las empresas visitadas. Se preguntan si sus propias empresas podrían movilizar semejantes recursos financieros.
El dividendo depende del consejo de administración. A su nivel, un COO puede reservar en el presupuesto de sus fábricas una partida para la experimentación, lanzar cada año un proyecto con una escuela de ingeniería o un laboratorio y medir el plazo entre un concepto y su puesta en producción. Varios miembros de la delegación quieren además defender ante su consejo una I+D financiada antes del dividendo y un capitalismo paciente, que invierte con un horizonte mucho más largo que el trimestre o el año.
Pilar 4: Los datosXPENG preparó sus datos antes de añadir la IA2 min
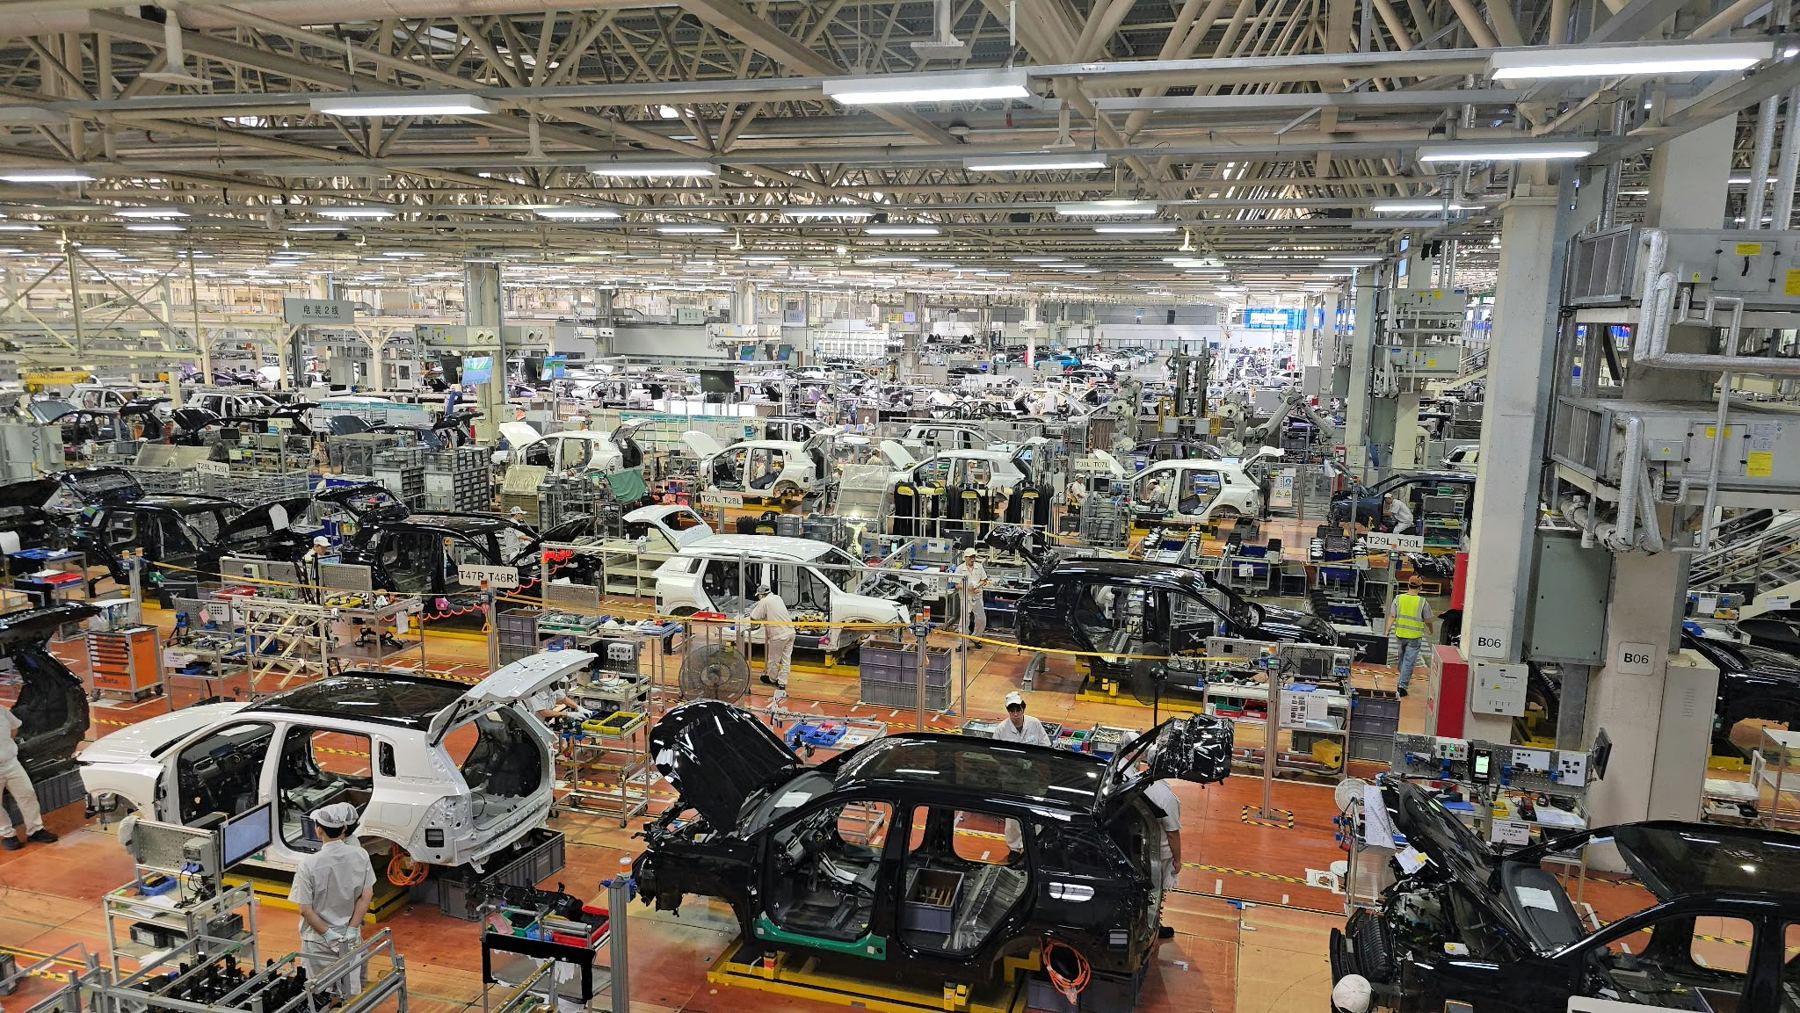
La IA trabaja en la línea, desplegada por los operarios
La mayoría de las empresas que conocimos, como XPENG, BYD o Shein, se definen ante todo como empresas tecnológicas, antes que industriales.
En detalle
XPENG siguió un orden preciso: primero mejorar el proceso con personas, luego capturar datos limpios y estructurados, y solo después añadir la IA. La plataforma sin código descrita en la página de XPENG es el resultado. Cada aplicación trata un caso sencillo, como la presencia o el montaje correcto de una pieza, un número o una referencia, en bucle cerrado con el proceso. El objetivo es que los operarios mejoren ellos mismos su puesto con la IA.
Los datos de fabricación se limpian, versionan y gobiernan para la IA, hasta el gemelo digital. La hoja de ruta de XPENG va de las cámaras en 2025 a la decisión autónoma entre 2028 y 203027.
En Vipshop, el sistema de planificación descrito en la página de Vipshop despacha alrededor del 80 % de los pedidos en la fecha prometida. El plazo prometido es de 48 horas, sea cual sea el destino. Se están probando agentes de IA28, a partir de los datos ya recogidos.
La velocidad de prueba cuenta más que la IA
Para la delegación, XPENG ha recorrido el 80 % del camino hacia una producción dirigida por la IA, y su velocidad de ejecución cuenta más que la propia IA. Retiene que una plataforma de datos estructurada y gobernada es un requisito previo para la IA.
En Europa, la IA se ha quedado en las oficinas
En Europa, la IA se instala primero en las oficinas. En 2025, el 20 % de las empresas de la UE con diez o más empleados la utilizaban, sobre todo para analizar texto29. En Francia, el Banque de France constata que más de dos tercios de las empresas de veinte o más empleados usan IA generativa, sobre todo en funciones de soporte, con ganancias de productividad aún limitadas30.
En detalle
En China, la IA trabajó primero en la línea. La tecnología ya no es una limitación: los mismos modelos, las mismas herramientas y la misma nube están disponibles en Shenzhen, París o Detroit, con pocas semanas de diferencia. Cuando todos pueden comprar la misma tecnología, la diferencia se crea antes del modelo, en la preparación de los datos.
No hemos encontrado estadísticas fiables sobre el estado de los datos de producción de las fábricas europeas. La experiencia de OSS Ventures, que ha visitado más de 1 000 centros de producción, indica que suele ser muy deficiente. Recomendamos a cada directivo que mida el suyo.
Velocidad y exportaciónLa velocidad y un modelo que se exporta2 min
La brecha se mide en meses de desarrollo y días de despliegue
La brecha se mide en el desarrollo, el despliegue y la decisión. BYD declara un vehículo cada 52 segundos.
En detalle
En XPENG, una tecnología aparecida hace unos seis meses ya funciona en producción. Roland Berger relaciona esta velocidad con el desarrollo paralelo del hardware y el software, la integración temprana de los proveedores y circuitos de decisión más cortos31.
Los grupos chinos se instalan en Europa
XPENG prevé replicar en el extranjero, entre 2026 y 2030, las fábricas probadas en China: simuladas en un gemelo digital antes de construirse, y luego operadas a distancia.
Estos grupos llegan a Europa con sus fábricas, su software y sus proveedores.
Límites reales: control de aspecto, IA poco demostrada
Algunos miembros de la delegación dudan de que estas fábricas sean mucho más eficientes que las europeas en producción. Todos las consideran más avanzadas, muy transparentes y, sobre todo, más rápidas.
En detalle
El control complejo de aspecto y color sigue siendo a menudo humano, incluso en los mejores, y la marca, el legado y el acabado siguen siendo nuestras bazas. En Shein y Vipshop, el discurso sobre la IA se quedó en lo general, sin demostración. Estos límites evolucionan rápido: si Huawei mantiene a nueve personas en una línea, es por un cálculo de rentabilidad, y ese cálculo cambia con el coste de los robots.
Nada de lo que vimos garantiza que vayan a quedarse así.
Márgenes y exportacionesLos coches chinos llegan a Europa1 min
En 2025, las exportaciones de coches chinos crecieron un 30 %, y la cuota de las marcas chinas en Europa se duplicó en un año. BYD sigue siendo rentable mientras baja sus precios.
El margen neto de BYD, un 4 % en 2025, se acerca a sus subvenciones directas, que el instituto de Kiel estima en el 3,5 % de su facturación en 2022 (ver elAnexo E). Las dos cifras no corresponden al mismo año. La diferencia de margen con Volkswagen se debe, por tanto, en buena parte al apoyo público. Lo que merece la pena copiar está en las decisiones de diseño, la rapidez de decisión y la integración de los proveedores.
2025: una guerra de precios que pesa sobre los proveedores
- Precios por debajo del umbral de rentabilidad
- Proveedores pagados tarde
- Dependencia del apoyo público
- Las decisiones de diseño (60 % de la brecha de costes)
- Circuitos de decisión cortos
- Proveedores integrados pronto
Margen neto de BYD calculado: 32.600 M¥ de beneficio sobre 804.000 M¥ de facturación. Volkswagen: 6.900 M€ sobre 321.900 M€. Ambos son márgenes netos.
Fuentes
15. XV plan quinquenal, adoptado el 12 de marzo de 2026: Caixin, 5 de marzo de 2026; Implicator, citando a Reuters.
17. CarNewsChina, 8 de junio de 2026, citando a CCTV.
18. Associated Press, 3 de julio de 2025: rebajas de precio de BYD en más de 20 modelos en mayo de 2025, seguidas por sus competidores.
19. Bloomberg, recogido por The Star, 14 de julio de 2025.
20. Stellantis, anuncio del 29 de septiembre de 2026, citado por ABC Bourse.
22. Presentación interna de Huawei, no pública: previsión 2026.
23. CnEVPost, 27 de marzo de 2026, según los resultados de BYD.
24. Oficina Nacional de Estadística de China, gasto en I+D 2025.
25. SIES, Note flash n.º 16, julio de 2026.
26. Eurostat, gasto en I+D 2024, diciembre de 2025.
27. Información presentada por XPENG durante la visita.
28. Visita a Vipshop, Cantón, 29 de octubre de 2026.
29. Eurostat, uso de la IA en las empresas, 2025.
30. Banque de France, boletín n.º 266, septiembre de 2026.
31. Roland Berger, China Speed, marzo de 2026.
32. Reuters, 9 de junio de 2026, vía EVwire; IAA Mobility, enero de 2026; S&P Global Mobility, mayo de 2026 ; L'Automobiliste, 20 de mayo de 2026.
50. BYD, resultados de 2025, vía CnEVPost ; Volkswagen, informe anual 2025 ; Stellantis, resultados de 2025.
51. CAAM, según datos de las aduanas chinas, vía Gasgoo.
52. Dataforce, julio de 2026, vía New Mobility.
53. AP, julio de 2025 ; Bloomberg, julio de 2025.
D. Cifra presentada por la empresa durante la visita: estado completo en la página estado de las cifras.